
最終更新日:
確定申告のあと、銀行口座の残高を確認して、ふっと口元がゆるむ。
「税金もちゃんと抑えられて、手元にもちゃんと現金が残っている。」
※場面は例です。
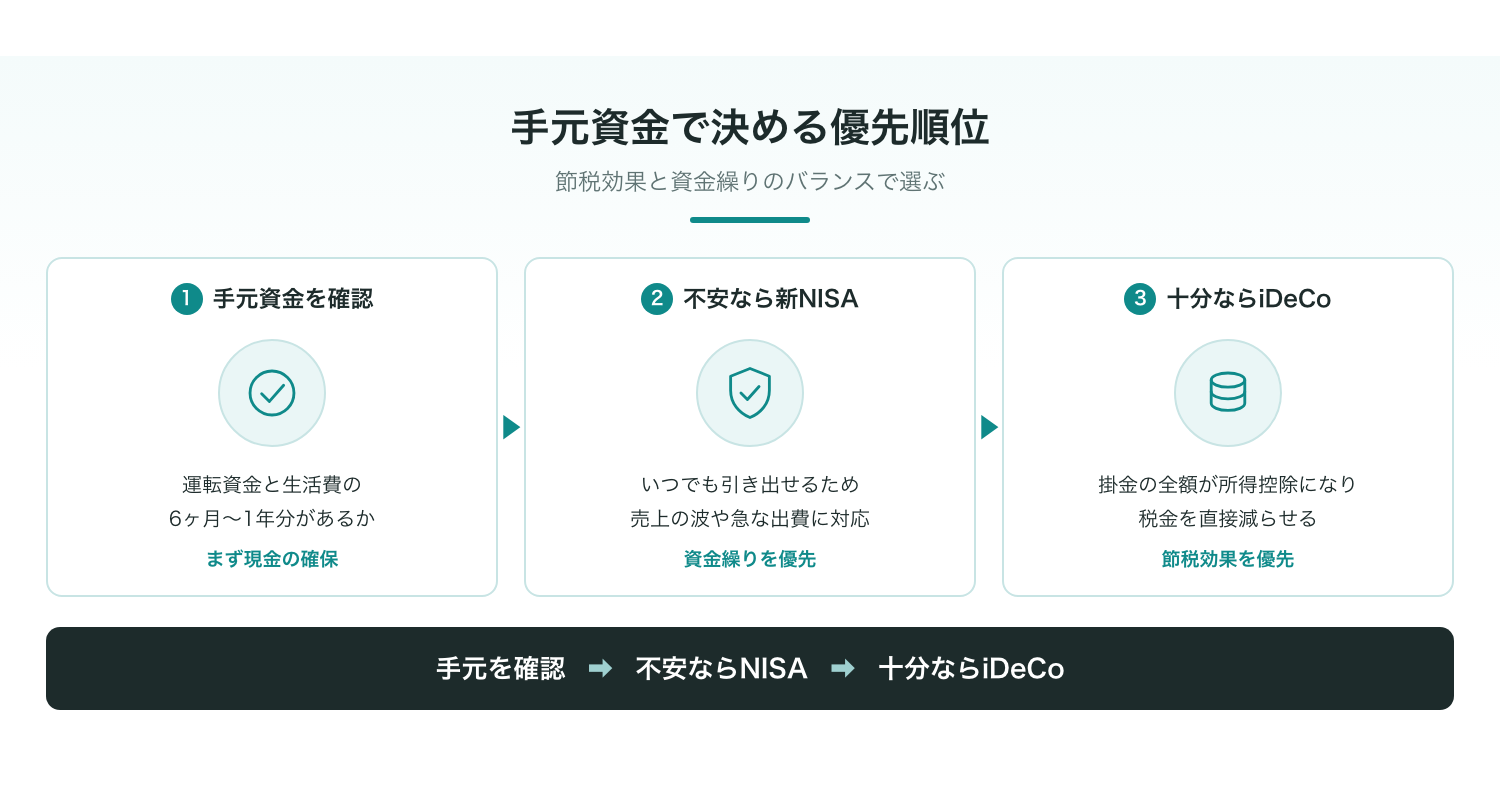
個人事業主がiDeCoと積立投資(新NISA)のどちらを優先すべきかは、手元にある現金の量で決まります。
事業の運転資金や生活費に不安があるなら、途中で引き出せる新NISAが先です。
手元資金が十分なら、所得控除で税金を直接減らせるiDeCoを優先するのが正解です。
✓ 手元資金で決める優先順位
- ●運転資金や生活費に不安があるなら「新NISA」が先
- ●手元資金が十分で税負担を減らしたいなら「iDeCo」が先
先に言っておきます。
「税金が高すぎるから何とかしたい」
「でも事業のキャッシュも減らしたくない」
頭の中で悩みばかりがぐるぐる回って、結局何もできずに時間が過ぎていく……。
これ、個人事業主の方から本当に相談が多いテーマなんですよね。
僕自身も事業を営む中で、手元にお金を残す仕組みの大切さを痛感してきました。
売上に波があっても、正しい順番さえ知っておけば、着実にお金を残しながら将来の備えは作れます。
この手順ならできると思っています。
この記事の内容読むのに約9分
個人事業主の節税対策でiDeCoと積立投資の優先順位を迷ったときの考え方
確定申告が終わった通帳を見て、思わず首をかしげる。
「あれ、節税のために経費を使ったはずなのに、なんで手元にお金がないんだろう……」
そんなふうに感じたことはありませんか?
ここで多くの事業主がやってしまう間違いがあります。
税金を減らしたい一心で、無駄な支出を増やしてしまうことです。
「節税になるから」と使わないパソコンを買ったり、無理に食事代を落としたり……。
それ、ただ手元から現金が出ていくだけなんですよね。
これは言わないほうがいいかもしれませんが、税金対策だけを目的にお金を使うと、結果的に自分の首を絞めることになります。
これ、僕も最初は信じませんでした。
と、偉そうに言っていますが、売上を伸ばすのと同じくらい大事なのが手元に現金を残す作業です。
会社員と違って、僕たち事業主には病気のときの傷病手当金も退職金もありません。
だからこそ自分の手で資金を守り、増やす仕組みを作る必要があります。
僕も自分の事業でお金を残す順番を間違えてヒヤッとした経験があります。
手元の現金を減らさずに節税する「順番」さえ掴めば、資金繰りのプレッシャーは驚くほど軽くなりますよ。
手元にお金を残すための節税とは、無駄な支出を増やすことではありません。
将来の自分に資金を移動させながら、結果として税金を軽くする。
これこそが本質なんです。
……で、具体的にどんな落とし穴があるのか。
節税できるのに、なぜiDeCoで後悔する人がいるのか
個人事業主が節税と聞いて、最初に思い浮かべるのがiDeCo(個人型確定拠出年金)です。
一番の魅力は、納めた掛金の全額が所得控除になることです。
ここ、意外と見落とされがちです。
⚠ iDeCoの「60歳まで引き出せない」壁
iDeCoに拠出した資金は原則60歳まで引き出せません。
急な売上減少や売掛金の入金遅延があっても事業資金に戻せないため、無理な金額設定は禁物です。
iDeCoには「原則60歳まで引き出せない」という強力な資金拘束があります。
事業をやっていると、急な出費や売上の減少は避けられません。
「今月、取引先からの入金が遅れて資金繰りが苦しい!」
そう思ったときに、iDeCoに入れておいたお金を事業資金に戻すことはできないのです。
節税効果だけに目を奪われて無理な額を設定すると、事業のキャッシュフローを圧迫します。
税金は安くなるけれど、手元の自由なお金が減る。
ここを天秤にかけずに始めてしまうのが、いちばんもったいないパターンなんです。
じゃあ、自分の場合はどちらから手を付けるべきでしょうか。
結局、自分はどちらを先に始めるべきか
「iDeCoと新NISA、僕の場合はどっちが先ですか?」
お金のプロとして相談を受ける中で、毎日のように聞かれる問いです。
答えは、すごくシンプルです。
あなたの「手元の防衛資金(現金)」がどれくらいあるかで決まります。
新NISA(自由度重視)
いつでも引き出せる / 運用益が非課税 / 手元資金に不安がある人向け
iDeCo(節税重視)
全額所得控除で節税 / 60歳まで拘束 / 手元資金が十分な人向け
手元に十分な現金(事業の運転資金+生活費の6ヶ月〜1年分)がないなら、新NISAを優先するのが安全です。
新NISAにはiDeCoのような所得控除はありません。
ですが、運用益が非課税になるうえに「いつでも引き出して現金化できる」という圧倒的な自由度があります。
売上に波がある事業主にとって、いつでも動かせるお金がある安心感は何物にも代えられません。
一方で、手元の現金が十分にあって毎月の売上も安定しているなら、iDeCoを優先して節税効果をフルに受けましょう。
- ☑あなたの優先順位チェック
- ☑手元資金に不安がある・売上の波が大きい:新NISAを優先(自由度と安全性を確保)
- ☑手元資金が十分・所得が高く税負担が重い:iDeCoを優先(所得控除で税金を直接削る)
- ☑どちらも余裕がある:iDeCoで最大限節税しつつ、余力を新NISAへ回す
柔軟性を取るか、目先の節税を取るか。
自分の事業ステージを見極めて選ぶことこそが、事業主の資産管理における最大の分かれ道なんです。
でも、毎月の売上がバラバラなのに積み立てなんてできるの?
売上に波があっても、無理なく続ける方法がある
個人事業主の一番の悩みは、毎月の収入が一定ではないことですよね。
繁忙期もあれば閑散期もある。
入金が数ヶ月先になる案件もあります。
「そんな状態で毎月の積み立てなんてできるのかな……」
そう不安になる気持ちも分かります。
たぶん、思っているより低い金額で大丈夫です。
コツは「一番売上が低かった月でも払える金額」に設定しておくことです。
iDeCoなら月額5,000円からスタートできます。
新NISAなら月1,000円や1万円といった低額から始めて、余裕がある時期にスポットで購入すればいいのです。
最初から高めの金額を設定すると、引き落とし日が来るたびにプレッシャーを感じます。
「今月、口座の残高足りるかな……」
そうやってヒヤヒヤしながら事業に取り組むのは、精神的にも良くありませんよね。
ただ、これだけではまだ片手落ちなんですよね。
手元にお金を残す「口座3分割」のルール
ぶっちゃけ、ここが運命の分かれ道です。
節税と資産形成を両立させるには、感覚でお金を回すのをやめる必要があります。
入ってきた売上を機械的に振り分ける仕組みを作ってしまうのが一番確実です。
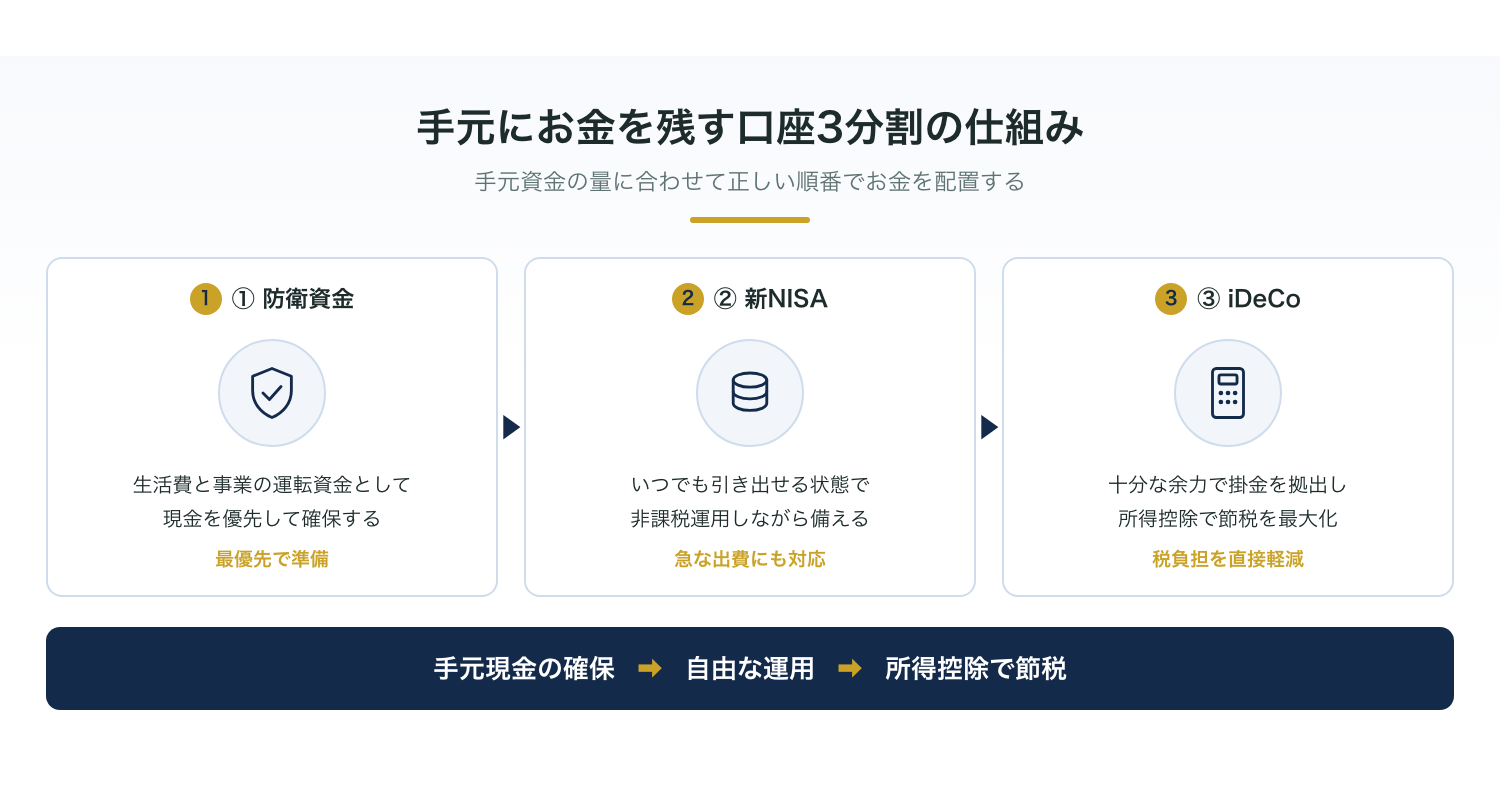
僕がおすすめしているのは、入ってきた売上を3つの箱(口座)に分けるルールです。
例えば、個人事業主の掛金上限である月額6万8000円(年額81万6000円)を全額積み立てたと仮定します(※試算の一例です)。
すると、その年の課税所得が81万6000円下がります。
所得税や住民税の負担は一気に軽くなります。
※税額の軽減効果は個人の所得や控除の状況によって異なります。
運用益が非課税になる点や、受け取り時に控除が使えるのも大きなメリットです。
時間を味方につけてお金を増やす考え方については、複利は「お金が働く仕組み」でも詳しく書いています。
毎月一定額を積み立てていくやり方はドルコスト平均法と呼ばれ、リスクを抑える効果もあります。
詳しい仕組みはドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で解説しています。
ここでいちばん大切なのが「税金専用口座」をひとつ作ることです。
確定申告のあとに税金の支払いで青ざめるのは、事業口座の中で生活費と税金がごちゃ混ぜになっているからなんですよね。
入ってきた段階で税金分を別口座に隔離しておけば、支払いの時期に焦ることは一切なくなります。
その上で、残ったお金の中からiDeCoや新NISAへ回していく。
この順番さえ崩さなければ、資金ショートを起こさずに着実にお金を増やしていけます。
明日からできる、最初の一歩はなんだと思いますか。
まず口座を分けることから、すべてが始まる
まずは事業全体の固定費を見直すことから始めてみてください。
固定費を一度見直せば、その効果はずっと続きます。
具体的な順番を知りたい方は、家計の見直しはどの順番で進める?
挫折しない4つのステップの考え方も参考にしてみてください。
「いくら積み立てればいいんだろう?」と迷う方は、積立投資はいくらから始める?
月1万円からで十分な理由を読んでみてください。
毎月の設定額の考え方については手取り20万円からの新NISA。
無理なく続ける毎月の設定額でも触れています。
✓ 失敗しないための3つのチェックポイント
- ●税金が安くなっても、現金が減りすぎては意味がない
- ●事業の運転資金(最低3〜6ヶ月分)は常に確保する
- ●節税と資産形成が同時にできる仕組みを優先する
売上が伸びている時期ほど、税金の通知を見て焦るものです。
ですが、焦って買ったものでは手元に現金が残りません。
事業をやっていれば、想定外の売上減少や入金遅延は必ず起きます。
お金の流れるルートを一度作ってしまえば、毎月悩む時間はゼロになります。
仕組みさえ整えば、事業に100%集中しながら、自然とお金が残る体質へ変わっていくんです。
お金を増やす前にまず守る順番を知ることこそが、事業主にとって最大の節税対策なのです。
最初は小さく、まずは専用口座を作るところから動かしていきましょう。
何とかなる、何とかする。
一歩ずつ手順を進めていけば、あなたの事業と将来の暮らしはもっと安心なものになりますよ。
応援しています。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。