最終更新日:
朝、コーヒーを飲みながらスマホで口座の残高を確認する。
新NISAで購入した投資信託だけでなく、コツコツと買い足してきた金の評価額も少しずつ増えている。
世界情勢がどれだけ揺れても「うちの資産の一部は実物資産で守られている」という静かな安心感がある。
※場面は例です。
50代から始める金投資の結論はシンプルです。
まずは少額から始められる純金積立で資産の土台を作り、まとまった額になってから必要に応じて現物に換える順番が合理的だと僕は考えています。
現物管理に伴う盗難リスクや保管料を考えると、最初から金塊を手元に抱え込む必要はありません。
先に言っておきます。
この記事の内容読むのに約7分
純金積立と現物はどっちが今の自分に合うのか
「万が一のインフレに備えて、金を買っておいたほうがいいのかな」
そう思い立って調べ始めると、すぐに一つの壁にぶつかります。
金の現物を買って手元に置くか。
それとも、毎月定額で純金積立をするか。
ここ、迷いますよね。
「えーっと、たしか現物のほうが安心なんだっけ?」
そう考える方も多いかもしれません。
なぜ多くの50代がどちらを選ぶべきかで止まってしまうのか。
それは、金の「持ち方」によって発生するコストや管理の手間が根底から違うからです。
両者の特徴を一度整理してみましょう。
現物(金塊・コイン)
手元に置く安心感があるが、盗難リスクや保管コストが発生する
純金積立
月々少額から自動で買えるが、年会費や買付手数料がかかる場合がある
現物は目の前にゴールドがあるという圧倒的な所有感を得られます。
ですが、買ったあとの守り方まで考えている人は意外と少ないんです。
実は、現物を手元で持つことで発生する隠れた費用は、積み立ての手数料より高くなるケースがあります。
たぶん、思っているより差が開きます。
手元に置く安心感が引き寄せる意外な落とし穴
金塊(インゴット)や金貨を買って自宅に置いておく。
一見すると、金融機関が破綻しても影響を受けない理想の防衛策に見えます。
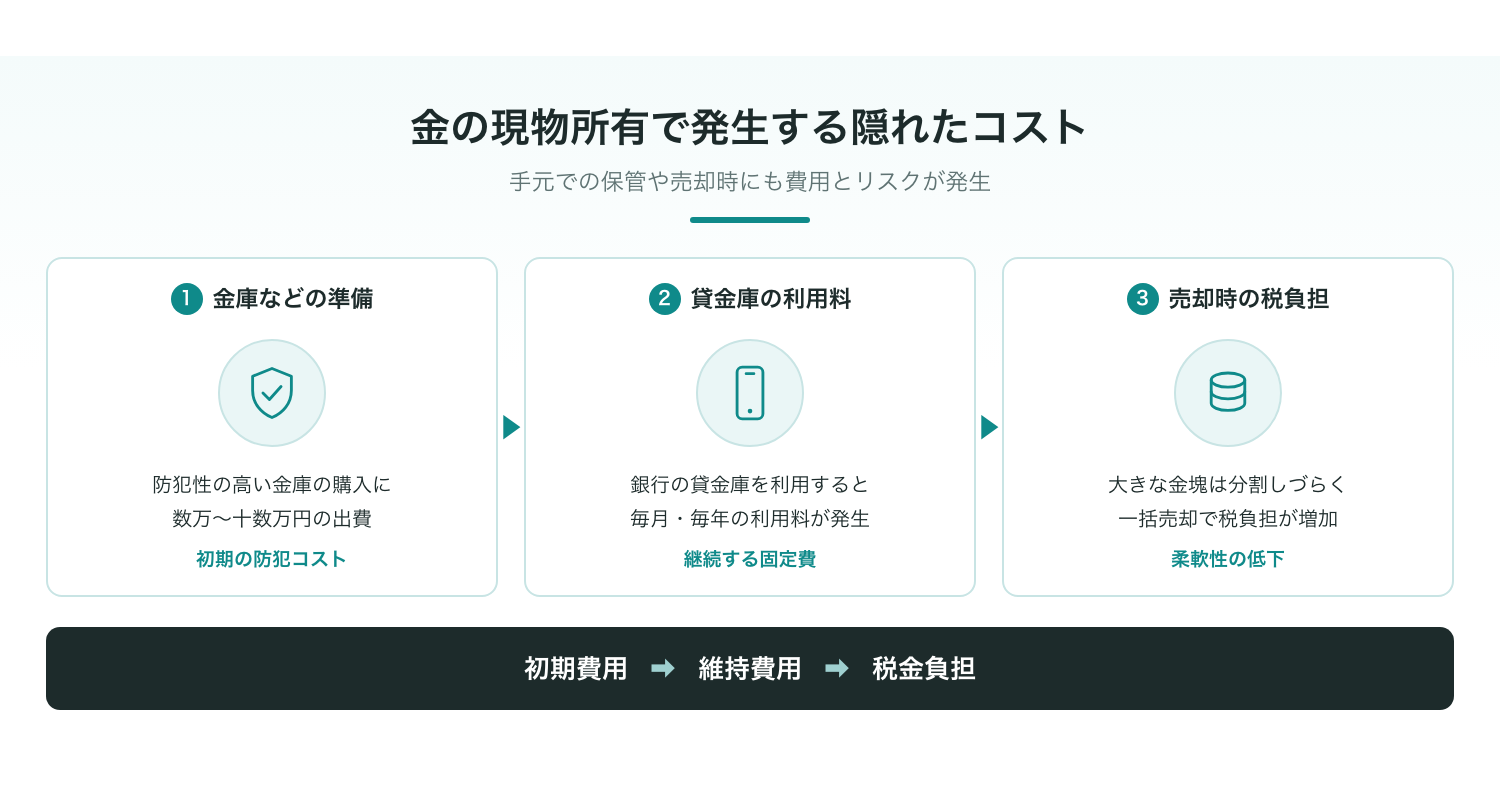
ただ、ここに一つ目の落とし穴があります。
盗難と火災のリスクです。
防犯性の高い金庫を購入しようとすれば、それだけで数万円から十数万円の出費になります。
かといって銀行の貸金庫を利用すれば、毎月または毎年の利用料が固定費として出ていきます。
お金を守るために、別の費用が発生し続ける形になるわけです。
さらに、売却するときの税金の仕組みも知っておく必要があります。
給与が1か所で年末調整を受けている会社員の場合、金の売却益を含めた給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告が不要となる場合があります(※住民税の申告は別途必要な場合があります)。
一度に大きな金塊を売ってしまうと利益が一気に出て、税金の負担が増えるリスクがあるということです。
「じゃあ、少しずつ売ればいいのかな?」
と思うかもしれませんが、大きな金塊だとそれも難しいんですよね。
分割して売却できる金貨なら調整しやすいですが、まとまった現物を持っていると売るタイミングの自由度が下がってしまいます。
手元に置くコストは、目に見える購入価格だけではないんです。
ただ、ここに一つ気になる疑問が出てくるはずです。
手数料の差を吹き飛ばす運用の仕組み
「純金積立は手数料が高いから損だ」
こうした意見を目にすることもあるはずです。
確かに、運営会社に払う購入手数料が1.5%〜2.5%程度かかる場合があります。
一括でドカンと現物を買うときの買付手数料に比べると、割高に見えるかもしれません。
ここで買い方の仕組みに注目してみます。
純金積立の最大の強みは、毎月決まった金額で買い続けるドルコスト平均法を使える点です。
金の価格が高騰しているときは少量だけ買い、価格が下がったときには自動的に多くの量を買い増します。
価格の変動に一喜一憂せず、平均購入単価を自然となだらかに抑えられるわけです。
積立投資の仕組みについては、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説でも詳しく書いています。
これは言わないほうがいいかもしれませんが……。
まとまった現金で一度に現物を買うより、積立で時間を分散させるほうが、高値掴みのリスクを圧倒的に減らせます。
と、偉そうに言っていますが、僕も最初は「一瞬で一括で買う方が分かりやすいんじゃないか」と思っていました。
でも、50代からの資産防衛では、1回の取引で勝とうとしない姿勢が欠かせません。
毎月出ていく固定費を少し整理して、生まれた余力を積立に回す。
家計全体の立て直し方については、家計の見直しはどの順番で進める?
挫折しない4つのステップを参考にしてください。
少額で少しずつ買い増していく手法は、老後資金を守るうえで非常に相性が良いと僕も実感しています。
「何とかなる、何とかする」の精神で、まずは自動で積み上がる仕組みを味方に付けましょう。
一喜一憂しない環境づくりが一番の防衛策です。
ただ、ここに一つだけ落とし穴があります。
資産の10%を目安にする数学的な理由
「金はどれくらい持っていれば安心ですか」
お金のプロとして相談を受けるとき、僕が最初にお答えする数字があります。
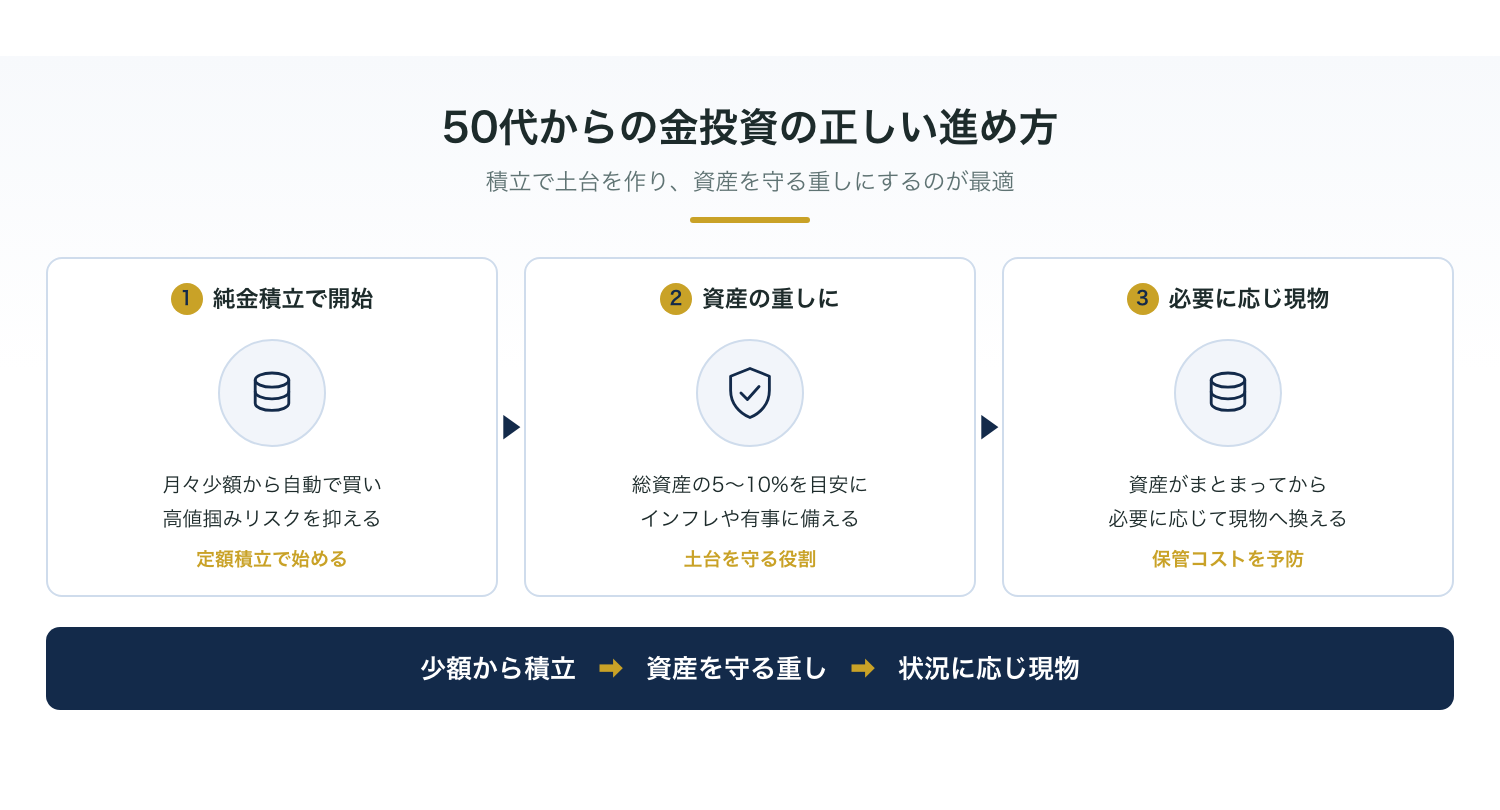
全体資産の「5%〜10%」です。
仮に、現在の総資産が1,200万円あるとしましょう。
このうち金に割り当てる理想の額の目安は、以下のようになります。
1,200万円という大きな数字を先に見ると身構えるかもしれませんが、月に直せば1万円から3万円の積み立てで無理なく到達できる範囲です。
ぶっちゃけ、ここが勘違いされやすいところです。
金の役割は「資産を大きく増やすこと」ではなく「価値が減るのを防ぐこと」だからです。
金自体は株式のように配当を生み出しません。
複利の力でお金を増やす主役は、あくまで国内外の株式や投資信託です。
複利の伸び方については、複利は「お金が働く仕組み」で詳しくまとめています。
例えば、仮に年5%で運用できたと仮定した株式投資の利益を守るための「重し」として、金の輝きが活きてきます。
相場が荒れても「何とかなる、何とかする」とどっしり構えていられるのは、こうした分散の配置が済んでいるからです。
あなたの場合は、現状の資産構成のうち何%が守りの資産になっているでしょうか。
ぶっちゃけ、まだゼロという方も焦る必要はありません。
買い方を見極めて資産を守る手順
ここまでの話を整理すると、50代が失敗しないための順番が見えてきます。
いきなり金取引の専門業者に行って金塊を買う必要はありません。
ここ、意外と重要です。
まずは以下の3つの順序で進めてみてください。
純金積立サービスの多くは、積み立てた金を途中で現物(インゴットやコイン)として引き出せる仕組みを持っています。
最初から現物を買わなくても、積立の延長線上で現物を手に入れる選択肢を残せるわけです。
この順番なら、盗難リスクに怯えることもなく、高値でまとめて買ってしまう失敗も防げます。
✓ 50代から始める金投資のポイント
- ●純金積立で少額から自動購入をスタートする
- ●全体資産の5%〜10%を目安にして積み立てる
- ●必要性が生じた時だけ現物として引き出す
これならできそうだと思いませんか。
投資の基礎知識を段階的に学びたい方は、投資の勉強はどこで始める?
初心者が安全に学べる5つの方法もあわせて読んでみてください。
正しい順番さえ知っていれば、お金の不安はじわじわと消えていきます。
じゃあ、今日からは何を始めればいいのでしょうか。
今日できる一歩からお金の不安を安心に変える
まずは、今使っている証券口座の画面を開いて「純金積立」の項目があるか検索してみること。
それが、今日すぐできる最も小さな一歩です。
月々数千円の設定をするだけで、インフレに対する自分だけの防波堤が完成し始めます。
ただし、金投資だけで老後の備えがすべて完結するわけではありません。
新NISAの活用法や日常の家計管理を含めた、全体のバランスを整えることが本当の安心につながります。
特別な知識や才能がなくても大丈夫です。
手順通りに進めれば、どなたでも納得のいく資産設計ができますよ。
僕が代表を務めるfulfull株式会社では、基礎から体系的に学べる無料の「お金の勉強会」を定期的に開催しています。
金投資の位置づけはもちろん、50代から始める現実的な資産形成の全体像をわかりやすく解説しています。
難しく考える必要はありませんので、気軽な気持ちで覗いてみてください。
お金の悩みを一人で抱え込み続ける時代は、もう終わりにしましょう。
仕組みさえ整えてしまえば、あなたのこれからの時間はもっと自由で前向きなものになります。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。