
最終更新日:
65歳になったある朝、リビングで温かいお茶を飲みながら通帳を開く。
毎月の生活費に困ることなく、心にゆとりを持って穏やかな日々に浸っている自分。
※場面は例です。
先に結論をお伝えします。
50代からでも、老後資金の準備はまったく遅くありません。
ねんきん定期便で自分の不足額を計算し、新NISAやiDeCoで無理のない金額から積み立てていけば間に合います。
やるべき順番を整えれば「何とかなる、何とかする」ことができますよ。
この記事の内容読むのに約8分
50代からの老後資金、毎月いくら積立すれば届くのか
50代からの資産づくりで、一番気になるのは「残された時間」ですよね。
仮に65歳まで働くとしたら、残されている時間は10年から15年ほど。
ぶっちゃけ、20代や30代のように「30年かけてゆっくり増やす」という技は使えません。
だからこそ、リアルで無駄のない計画が必要になってきます。
じゃあ、毎月いくら積み立てたらどれくらいになるのか。
現実的な数字を見てみましょう。
(※運用利回りを考慮せず、元本のみで計算した試算の目安です)
「え、毎月5万円なんて出せるわけないじゃん……」
と、思ったかもしれません。
ここ、意外んです。
家計の中身をちょっと整理するだけで、月5万円くらいの浮いたお金を作れるケースは驚くほど多いんですよね。
無理して高リスクな商品に手を出す必要はありません。
自分のできる金額から、愚直にコツコツ積み立てていくのが一番強いやり方です。
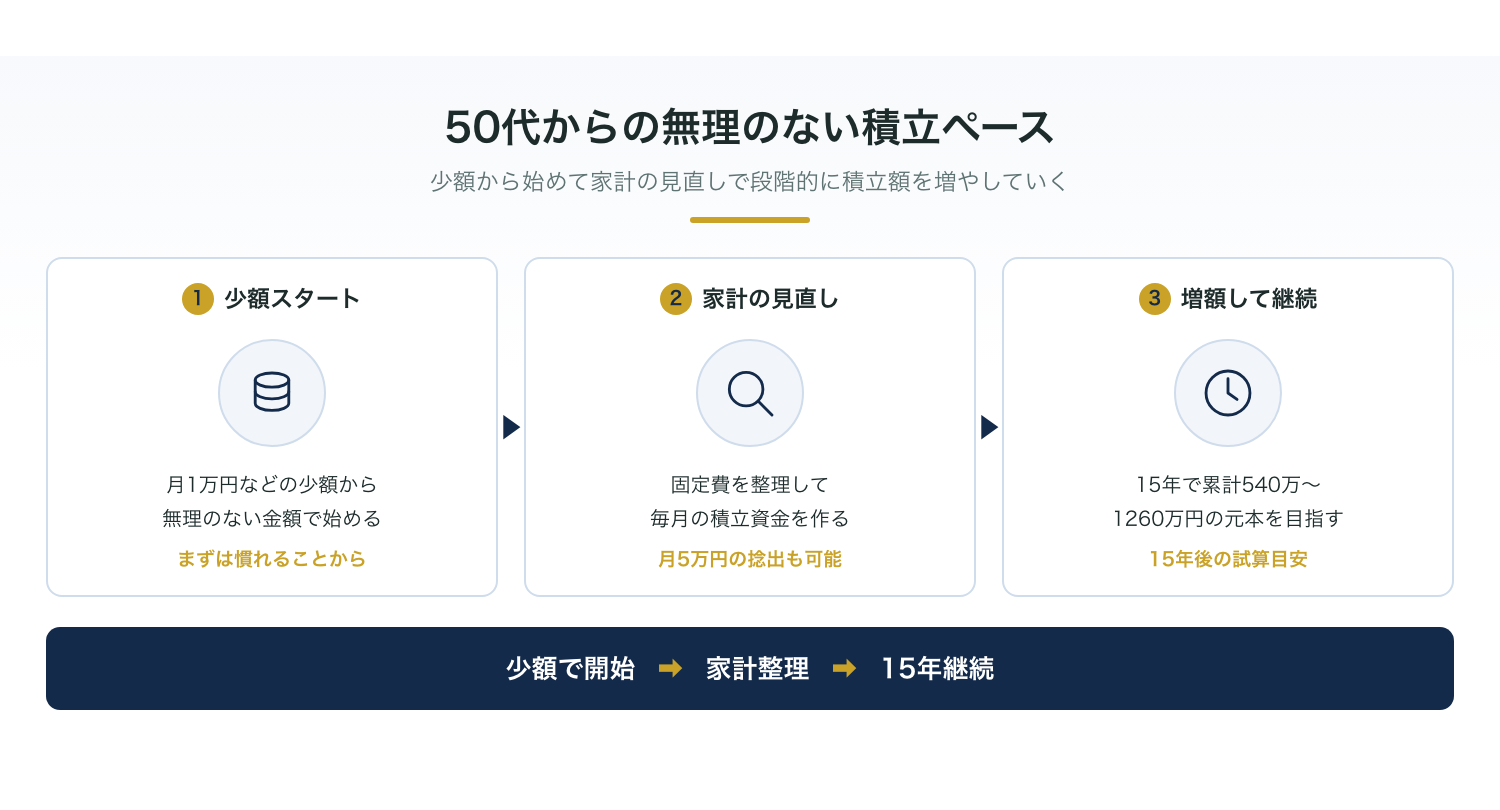
最初は月1万円などの少額から始めて、慣れてきたら増やしていくのも賢い方法ですね。
少額からの積み立てについては、積立投資はいくらから始める?
月1万円からで十分な理由の記事でも詳しく書いています。
ただ、ここで焦って一気に巻き返そうとすると……思わぬ落とし穴にはまります。
一発逆転を狙った人から、お金を失っていく
50代からの資産づくりで、増やすことと同じくらい重要なのが「減らさないこと」です。
若い頃なら失敗してもやり直せますが、僕たちの世代は失敗したときのリカバーに時間がかかりますからね。
一番危ないのが、定年退職でまとまった退職金が入った瞬間です。
「遅れを取り戻さなきゃ!」と焦って、ハイリスクな投資にドンと突っ込んでしまうケース。
窓口でおすすめされるままに、仕組みがよく分からない手数料の高い商品を買って後悔する人を、僕はたくさん見てきました。
と、偉そうに言っていますが……僕も昔は焦りそうになったことがあるので、気持ちは痛いほど分かります。
✓ お金を守るための4つの原則
- ●1. 一度にお金を投じず、時間を分けてコツコツ買う
- ●2. 自分が人に説明できない複雑な商品には手を出さない
- ●3. 値動きが穏やかな債券や現金をちゃんと手元に残しておく
- ●4. 短期間で何倍にもしようと夢を見ない
焦って一発逆転を狙う必要はどこにもありません。
積み重ねてきた経験があるからこそ、慎重に守りながら増やす道を選びましょう。
僕も通ってきた道だからこそ、声を大にして言いたいんです。
退職金の使い方は本当に注意が必要です。
気になっている方は、必ず50代が退職金を新NISAへ一括投入するリスクと対策を一度読んでおいてください。
じゃあ、具体的にどうやって安全にお金を準備すればいいのか。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 716再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
新NISAで具体的に何を買えばいいかの基準や選び方が学べます。
使うべき仕組みは、じつは2つしかありません
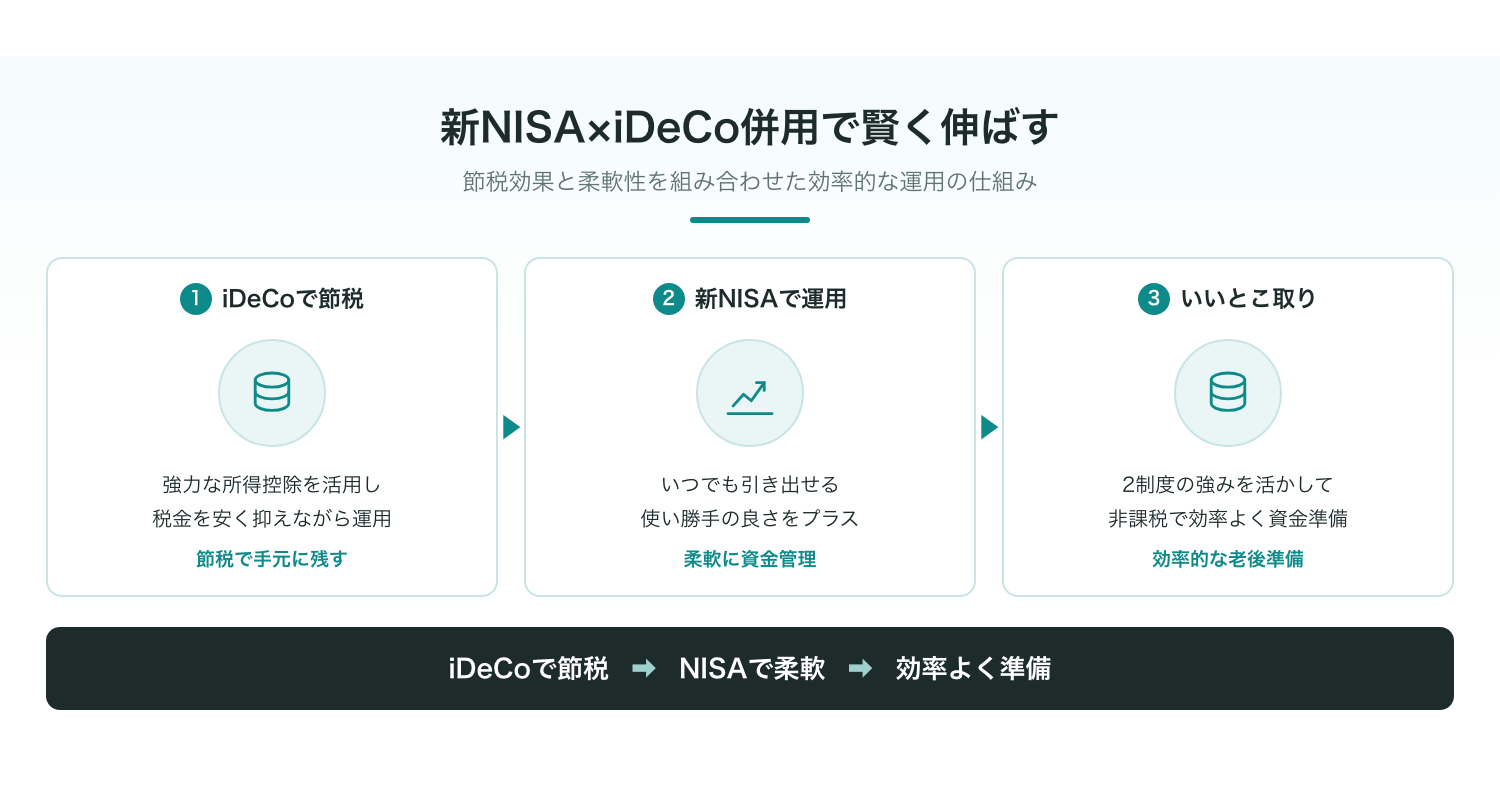
残された時間で効率よくお金を働かせるなら、選ぶ場所は新NISAとiDeCoの2つです。
普通なら投資で増えた利益には約20%の税金がかかるのですが、この2つの制度を使えば利益がまるまる手元に残ります。
使わない手はありませんよね。
制度の特徴と選び方
使い分けは、とってもシンプルです。
新NISA
いつでもお金を引き出せる。
使い勝手の良さを重視したい人向け
iDeCo
原則60歳(50代で新規加入する場合は期間に応じて61歳〜65歳)まで引き出せないけれど、税金が安くなる効果(所得控除)がとにかく強力
50代なら、iDeCoで税金をしっかり抑えつつ、出し入れしやすい新NISAも一緒に使うという「いいとこ取り」がかなり効果的です。
設定額に悩んだら、手取り20万円からの新NISA。
無理なく続ける毎月の設定額を参考にしてみてください。
運用の心構え:時間と分散の力を借りる
投資信託を使った積立投資なら、毎月同じ金額を買い続けることで平均購入単価が平準化され、高値掴みのリスクを抑えやすくなります。
これ、「ドルコスト平均法」と呼ばれる仕組みです。
詳しい仕組みはドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で語っています。
さらに、出た利益がまた利益を生む複利は「お金が働く仕組み」そのもの。
残された10年や15年という時間でも、十分にあなたの味方になってくれます。
そして、肝心の積立資金は「毎月出ていくお金(固定費)」を見直すことで作れます。
- 毎月出ていくお金の見直し:子どもが独立したのに、昔の手厚い保障のまま毎月支払っていませんか?
- 通信費の見直し:大手キャリアのまま放置せず、格安プランにできませんか?
- 住宅関連費:ローンの繰り上げ返済や借り換えの検討はできませんか?
- サブスクや会費:使っていないジムや動画配信サービスに毎月払っていませんか?
特に「毎月出ていくお金」の見直しは即効性があります。
子どもが育ったあとの夫婦二人に、昔のような大きな保障は必要ありません。
ここを整理するだけで、毎月数万円の浮いたお金が生まれることも珍しくないんです。
具体的な手順は、家計の見直しはどの順番で進める?
挫折しない4つのステップで詳しく解説しています。
たぶん、思っているより簡単です。
「老後2,000万円」は、あなたには関係ないかもしれない
これはお金のプロとして言わないほうがいいかもしれませんが……世間で騒がれている「老後2,000万円」という数字をそのまま真に受ける必要はありません。
必要な金額は、人によって全然違うからです。
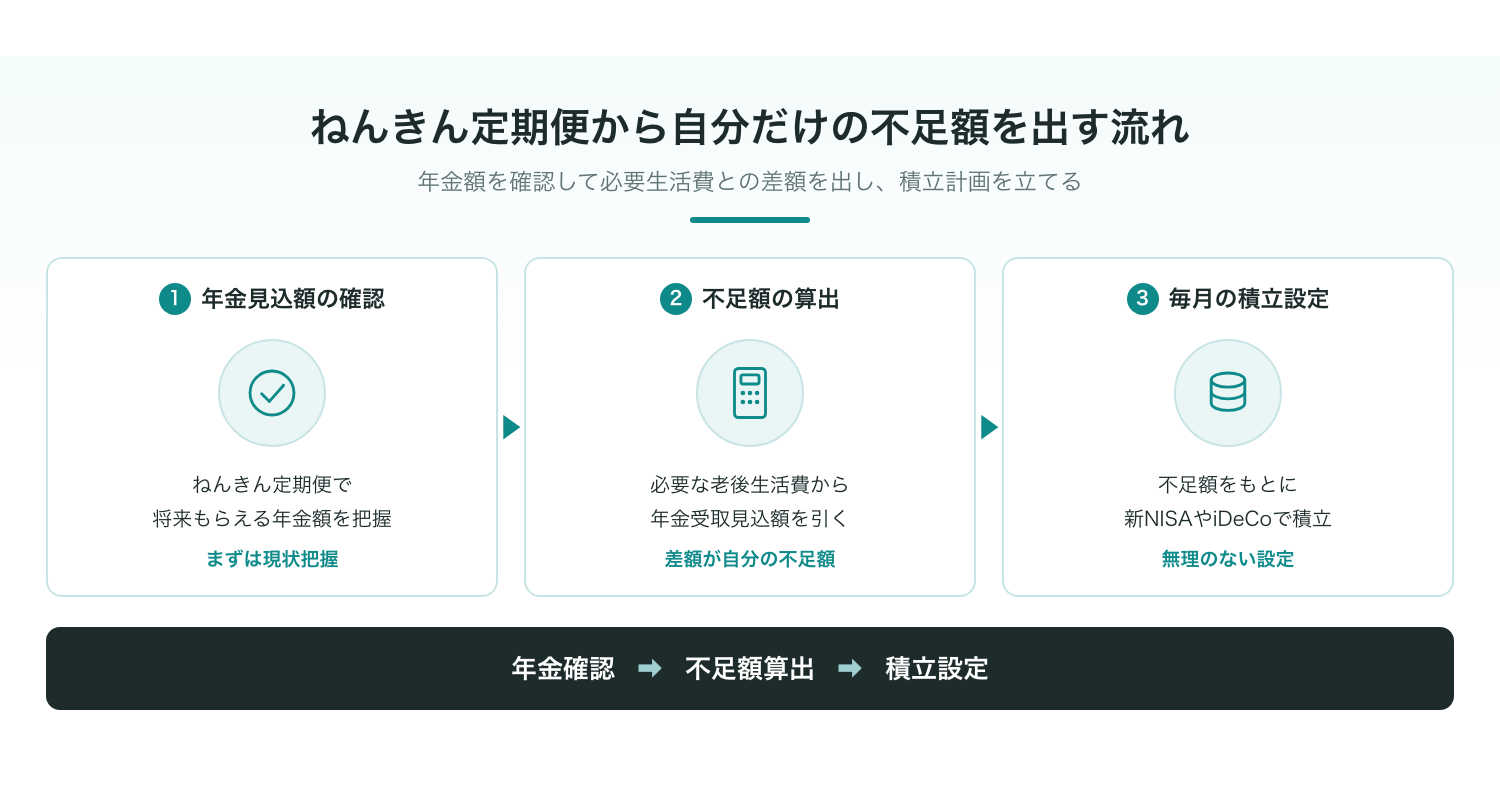
あなたの場合はいくらなのかを知るために使うのが、毎年誕生月に届く「ねんきん定期便」や「ねんきんネット」です。
50歳を過ぎると、ねんきん定期便には「60歳まで今の条件で働いた場合の年金受給見込み額」がバッチリ記載されています。
自分の必要額を出す計算は、たったの3ステップです。
例えば、退職後の生活費が毎月25万円で、夫婦でもらえる年金が合計20万円だと仮定しますよね。
不足しているのは、毎月5万円です。
(※数字は試算の例であり、実際の受給額や生活費は個人によって異なります)
この「月5万円の穴」を65歳から85歳までの20年間埋めるとすると……
5万円 × 12ヶ月 × 20年 = 1,200万円。
「1,200万円!
そんな大金無理!」
と、一瞬思うかもしれません。
でも、月5万円の不足と分かれば、固定費を見直して浮いたお金を毎月積立に回すだけで、十分に手が届く対策が立てられますよね。
たぶん、思っているより小さい金額だったのではないでしょうか。
世間の2,000万円という数字に振り回される必要はありません。
自分の現状を知れば、やるべきことは「月数万円の浮いたお金を作って積み立てる」それだけだと分かりますよ。
いま貯蓄が少ないと悩んでいる方でも、大丈夫。
40代で貯金ほぼゼロ。
今から始める新NISAの現実的なステップでも書きましたが、まずは自分の現在地を正確に知ることからすべてが始まります。
準備の手順が見えたら、あとは今日できる小さな一歩を踏み出すだけです。
準備を始めた人から、不安は消えていく
今日できる一歩は、ほんの小さなことで構いません。
まずは手元にある「ねんきん定期便」を探して開いてみる。
あるいは、毎月支払っている固定費を1つだけ見直してみる。
「自分の場合は結局いくら必要なんだろう?」と迷う方のために、個別シミュレーションの作成もお手伝いしています。
まずはご自身の試算から始めてみてくださいね。
また、老後のお金の全体像をもっと分かりやすく学びたい方向けに、無料の勉強会も開催しています。
難しく考えず、基礎知識をサクッと整理する場として気軽にのぞいてみてください。
無料の「お金の勉強会」の詳細はこちら
大丈夫、気づいた今日が一番若い日です。
一歩を踏み出した瞬間から、あなたの未来は着実に変わり始めています。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。