
最終更新日:
給料日。通帳を開くと、毎月決まった日に自動で2万円が積み立てに回っている。
残りの生活費で無理なく暮らせていて、手元にもちゃんとお金が残っている。
※場面は例です。
「一人暮らしで手取り20万。
正直、毎月いくら資産形成に回せるんだろう……」
先に結論から言いますね。
月に1万5,000円から3万円。
これくらいが、一人暮らしで手取り20万円の場合の無理のない現実的なペースなんです。
たぶん、思っているより小さい金額ですよね。
この記事の内容読むのに約8分
手取り20万の一人暮らし、資産形成は毎月いくらが正解?
「えっ、手取りの半分くらい投資に回さなきゃダメなのかと思ってた」
読者の方から、そんな声をいただくこともあります。
ぶっちゃけ、いきなり5万円や10万円を投資に回したら生活が苦しくなりますよね。
日々のランチ代や友達との付き合いを削ってまで頑張っても、長続きしません。
うまくいかない原因は、あなたの努力不足ではないんです。
単に「無理のある配分」でスタートしようとしているだけなんですよね。
手取り20万円(一人暮らし)の標準的な目安(試算)を整理してみます。
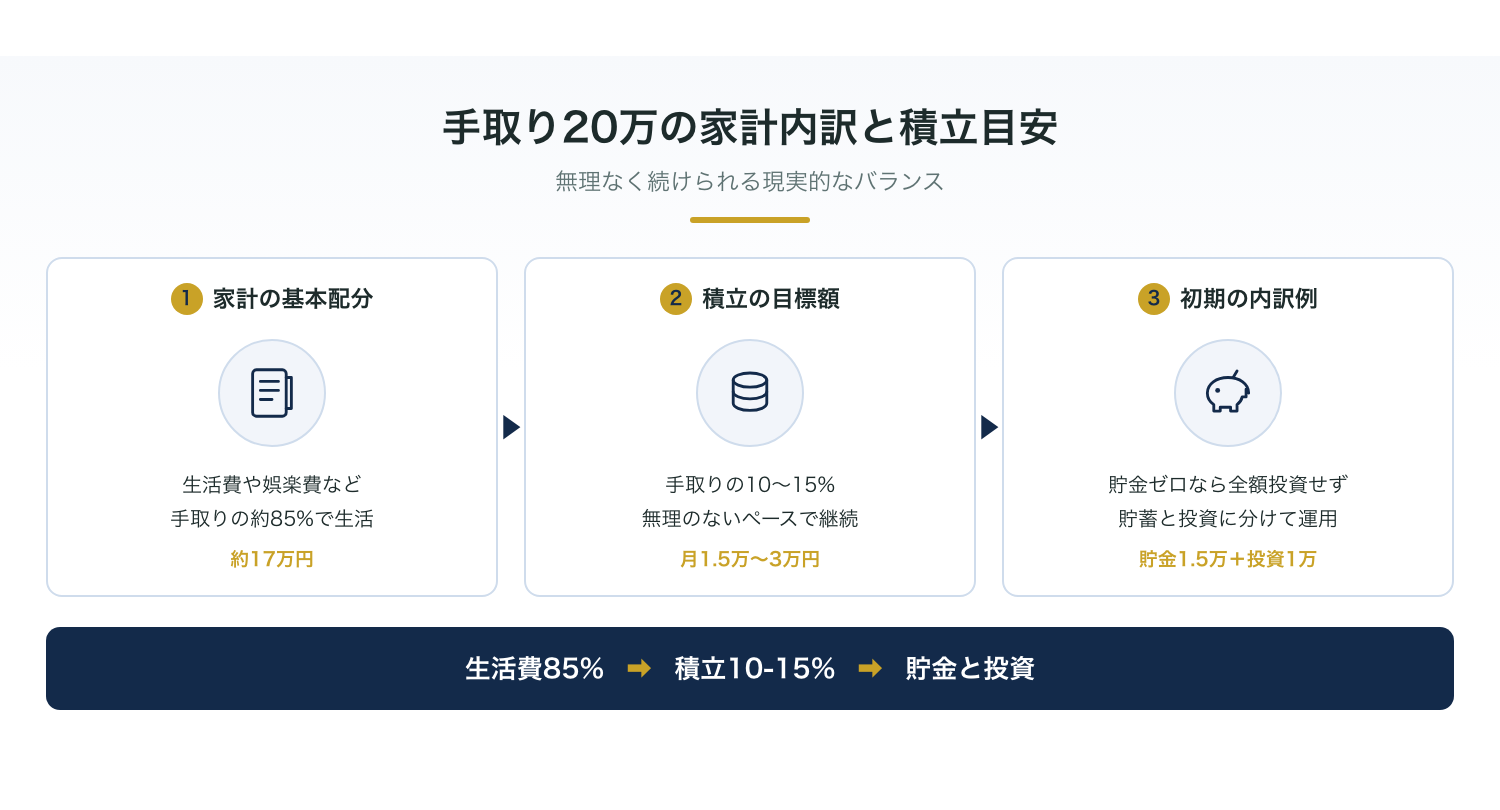
手取りの10%〜15%にあたる「1万5,000円〜3万円」を積み立てに回す。
このバランスに収めておけば、普段の生活で息苦しさを感じる場面は少なくなります。
もし現在の貯金がゼロに近い状態であれば、最初から全額を投資に回すのはやめておきましょう。
月々1万5,000円を貯金、1万円を積立投資というように分けておく形が落ち着きます。
詳しい金額設定の考え方については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額の解説記事も参考にしてみてください。
ただ、このお金をどうやって捻出するかが問題なんですよね。
積み立てのお金は、我慢せずに捻出できる
「食費を削って、もやし生活にするしかないのかな……」
いや、そんな無理な節約はしなくて大丈夫です。
我慢を伴う節約は長続きしませんし、ストレスが溜まって反動買いにつながる危険がありますからね。
真っ先に削るべきは、日々の食費や交際費ではありません。
一度手続きを済ませれば毎月勝手に支出が下がる「固定費」の整理なんです。
ここ、すごく重要です。
固定費の見直し手順に関しては、家計の見直しはどの順番で進める?
挫折しない4つのステップでも詳しく紹介しています。
毎月出ていくお金を5,000円減らすことができれば、それはそのまま積立投資の原資になります。
自分の労働で毎月5,000円の昇給を得るのは大変ですが、固定費の整理なら今日のうちに数時間作業するだけで、ずっと効果が続きます。
僕も昔はお金を増やすことばかり考えていました。
でも、最初に着手すべきは「勝手に出ていくお金を止めること」だったんですよね。
ここをやると、一気に心が楽になりますよ。
じゃあ、準備ができたら具体的にどう始めればいいのか。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 716再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
積立額を決めた後、新NISAで何を選ぶべきかが具体的に分かります。
まずは月1万円。
完璧な計画はいらない
と、偉そうに言っていますが、僕も最初は何から手を付ければいいか分かりませんでした。
でも、やることはシンプルです。
✓ 積立投資をスタートする3ステップ
- ●ネット証券会社で口座を開設する(新NISA口座も同時に申し込みます)
- ●毎月の積立額を設定する(まずは月1万円から自動引き落としを設定)
- ●購入する商品を選択する(全世界株式型や全米株式などのインデックスファンドを1つ〜2つ選択)
「たった1万円で意味があるのだろうか」と不安に思う人もいるかもしれません。
ですが少額からスタートすることには、相場の波に慣れるという大きなメリットが存在するんですよね。
始める時期や金額についての疑問は、積立投資はいくらから始める?
月1万円からで十分な理由を読むと頭の中がすっきり整理されます。
毎月同じ金額で購入し続けるドルコスト平均法を使えば、高い時には少なく、安くなった時には多く自動で買う形になります。
高値で一括購入してしまうリスクを回避できる仕組みです。
この考え方については、ドルコスト平均法とは?
積立投資でリスクを軽減する仕組みを徹底解説で深く理解しておくと安心感が高まります。
僕自身もこれまで数多くの家計や相談を見てきましたが、最初から完璧な計画を立てる必要はありません。
泥臭く作業を重ねていけば、何とかなる、何とかする精神で軌道修正していくことができます。
ただ、ここで一つ気をつけてほしい落とし穴があります。
全額を投資に回すと、後で困る理由がある
これは言わないほうがいいかもしれませんが……運用に慣れてくると「手元にあるお金はすべて投資に回したほうが効率がいいのでは?」と考えがちになります。
これ、絶対にやめてください。
人生、何が起こるか分かりません。
突然の病気やケガ、家電の故障、引っ越し、冠婚葬祭など、予期せぬ急な出費はつきものです。
手元に現金がないと、せっかく積み立ててきた投資信託を値下がりしているタイミングで解約せざるを得なくなります。
それを防ぐために事前に用意しておくのが「非常用資金(生活防衛資金)」なんですよね。
一人暮らしの場合、非常用資金の目安は生活費の3ヶ月〜6ヶ月分とされています。
毎月の生活費が17万円であれば、約50万円〜100万円が目標金額の目安です。
ポイントは、口座を用途別に分けることです。
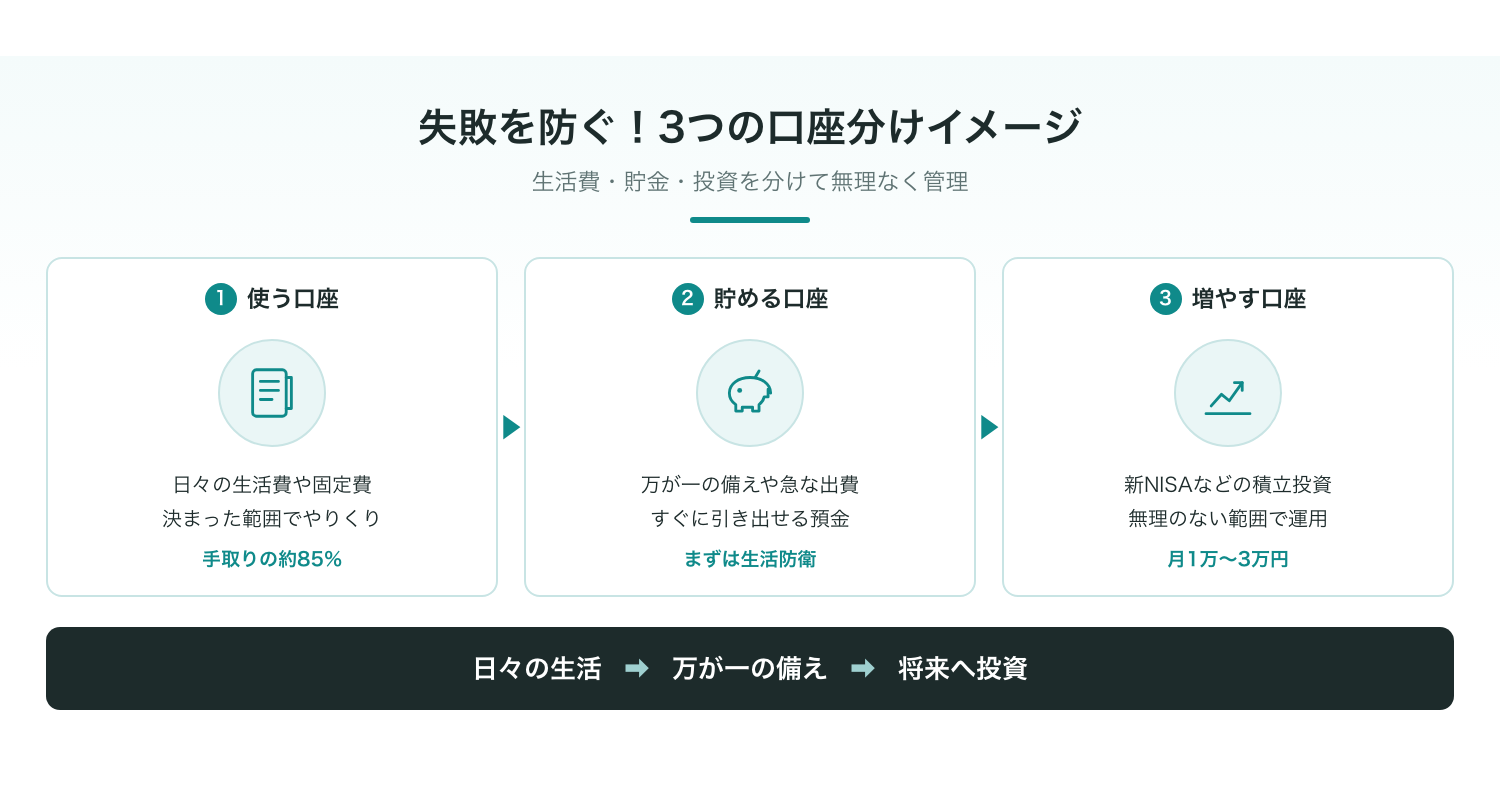
- 日常使う口座: 給料の振込や公共料金の引き落とし、日々の生活費を管理する口座。
- 非常用資金口座: 手持ちの現金のうち、急な出費が起きるまで絶対に触らないお金に入れておく口座。
ネット銀行などを利用すると便利です。 - 投資用口座: 毎月の積立投資に使う証券口座。
このように口座を分けておけば、生活費と非常用資金が混ざってしまう心配がありません。
非常用資金がまだ貯まっていない段階では、積立額の一部を貯蓄口座に残し、少しずつ現金のクッションを厚くしていく順番をとるのが安全です。
時間をかけて積立を継続していくと、運用で得た利益がさらに利益を生み出す効果(年○%で運用できたと仮定した場合の複利効果)が生まれていきます。
このお金の働きについては、複利は「お金が働く仕組み」で詳しく解説されています。
現金が増えて生活に余裕が出てきたら、次はどうすればいいのか。
増額するときは、自分の「ルール」で動く
月1万円での運用に慣れ、非常用資金の準備も順調に進んできたら、段階的に毎月の投資額を増やしていくことを検討します。
ただし、気分や思いつきで投資額を変動させるのはおすすめできません。
あらかじめ自分なりの「増額ルール」を決めておくことで、家計のバランスを崩さずに資産形成のスピードを上げられます。
✓ 無理なく積立額を増やすおすすめルール
- ●昇給やベースアップがあった時(増えた手取り額の半分を投資へ、残り半分は楽しみに使う)
- ●固定費の削減に成功した時(浮いた差額をそのまま毎月の積立額に上乗せする)
- ●ボーナスなどの臨時収入があった時(一部を非常用資金へ、残りを積立枠へ配分する)
例えば、昇給によって手取りが毎月1万円増えたとします。
(※例です)
その1万円をすべて生活費に使ってしまうと、一度上がった生活水準を下げるのは難しくなります。
かといって1万円全額を投資に回すと、働いた実感を得にくくなってしまいますよね。
だから「増えた分の上限半分だけを投資に回す」というルールを決めておくのが賢い方法なんです。
この順番さえ守れば、焦る必要はどこにもありません。
今日できる小さな一歩から、未来は変わる
僕にできたことだからあなたにもできる、なんて言いません。
でも、今日お話しした手順なら、誰だって迷わずに進められますよ。
まずはスマホの通信費やサブスクといった固定費をひとつ見直してみる。
そこから浮いたお金で、月1万円の積立からスタートしてみる。
手取り20万円の一人暮らしでも、仕組みさえ整えてしまえば月1万5,000円〜3万円の資産形成はちゃんと現実になります。
自分の今の家計状況から無理のない金額を計算してみたい方は、まずは無料のお金の勉強会で全体の考え方をつかんでみませんか?
基礎知識を知るだけでも、これからの選択肢がすっきり整理されますよ。
今の生活を大切にしながら、何とかなる、何とかする精神で、少しずつ自分を楽にしていきましょう。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。