
最終更新日:
銀行アプリの画面を開くと、静かに眠っていたお金が、自分の将来のために少しずつ働き始めている。
そんな変化を実感できたら、心にふっと余裕が生まれますよね。
※場面は例です。
先に結論。
預金口座に放置されたお金を活かすのに、特別な才能は要りません。
順番さえ間違えなければ、どなたでも落ち着いて進められます。
大丈夫、今からでも間に合います。
僕自身、これまでたくさんの方のお金の相談に乗ってきました。
やってきた量があるからこそ、この手順ならできると自信を持ってお伝えできます。
まずは、なぜ預金口座にお金を置いたままではいけないのか。
その理由から紐解いていきますね。
この記事の内容読むのに約8分
放置した預金口座から始める資産形成、何から始める順番が正しいのか
銀行にお金を預けておけば、通帳の数字が減ることはありません。
「だから預金口座に入れておくのが一番安全」
そう思ってしまうのは、ぶっちゃけ当然です。
でも、ここには大きな落とし穴があります。
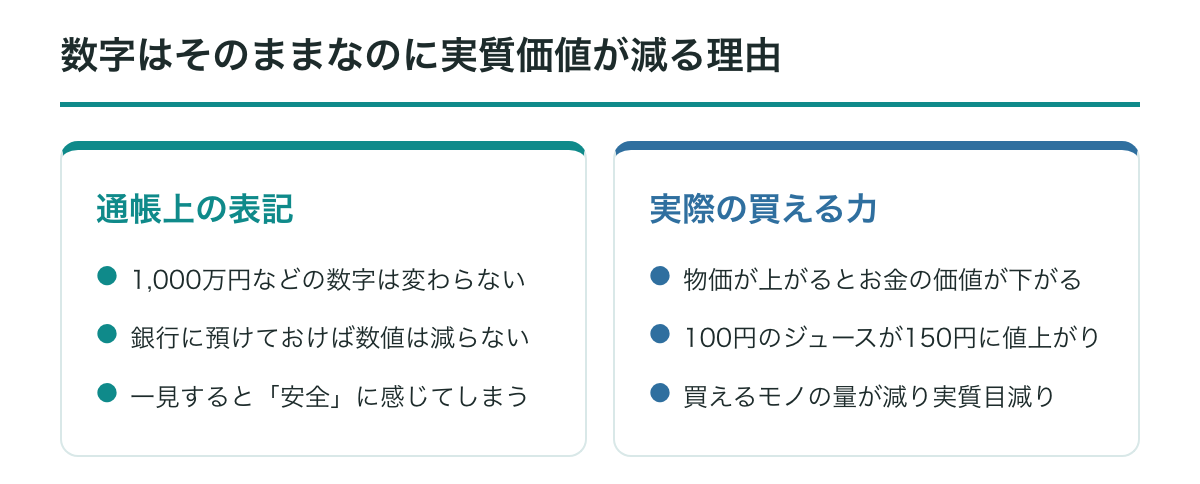
物価が上がると、お金の価値そのものが下がってしまうんです。
たとえば、昔は100円で買えたジュースが、今は150円出さないと買えないですよね?
これはジュースの価値が上がると同時に、100円玉の買える力(購買力)が下がったことを意味しています。
通帳に記載された「1,000万円(※試算の例です)」という数字自体は変わりません。
でも、その1,000万円で買えるモノやサービスの量は目に見えて減っています。
数字はそのままなのに、実質的に減っている……。
これがインフレの怖さなんですよね。
現在の銀行の普通預金金利は、物価上昇のスピードに到底追いつきません。
預金は「絶対的な安全地帯」ではなく、「静かに価値が目減りしていく場所」になりつつあると僕は考えています。
詳しい考え方については、インフレ対策になる資産とは?
現金だけのリスクを減らす考え方のページで詳しくお話ししています。
ぶっちゃけ、ここを飛ばして大火傷する人が多すぎます。
焦って投資商品を買うと挫折する
「預金だけじゃダメなら、すぐに新NISAを始めなきゃ」
そう焦る必要はありません。
資産形成で失敗してしまう方の多くは、やるべき順番を間違えているんですよね。
どんなに良い投資手法を知っていても、手順を飛ばしてしまうと途中で生活が苦しくなったり挫折したりする原因になります。
土台となる家計が整っていない状態で投資を始めてしまうと、急な出費があったときに解約せざるを得なくなります。
運悪く相場が下がっているタイミングで解約することになれば、本来減らす必要のなかったお金まで失うことになりかねません。
だからこそ、資産形成は家計の整理から始めるのが正しい順番なんです。
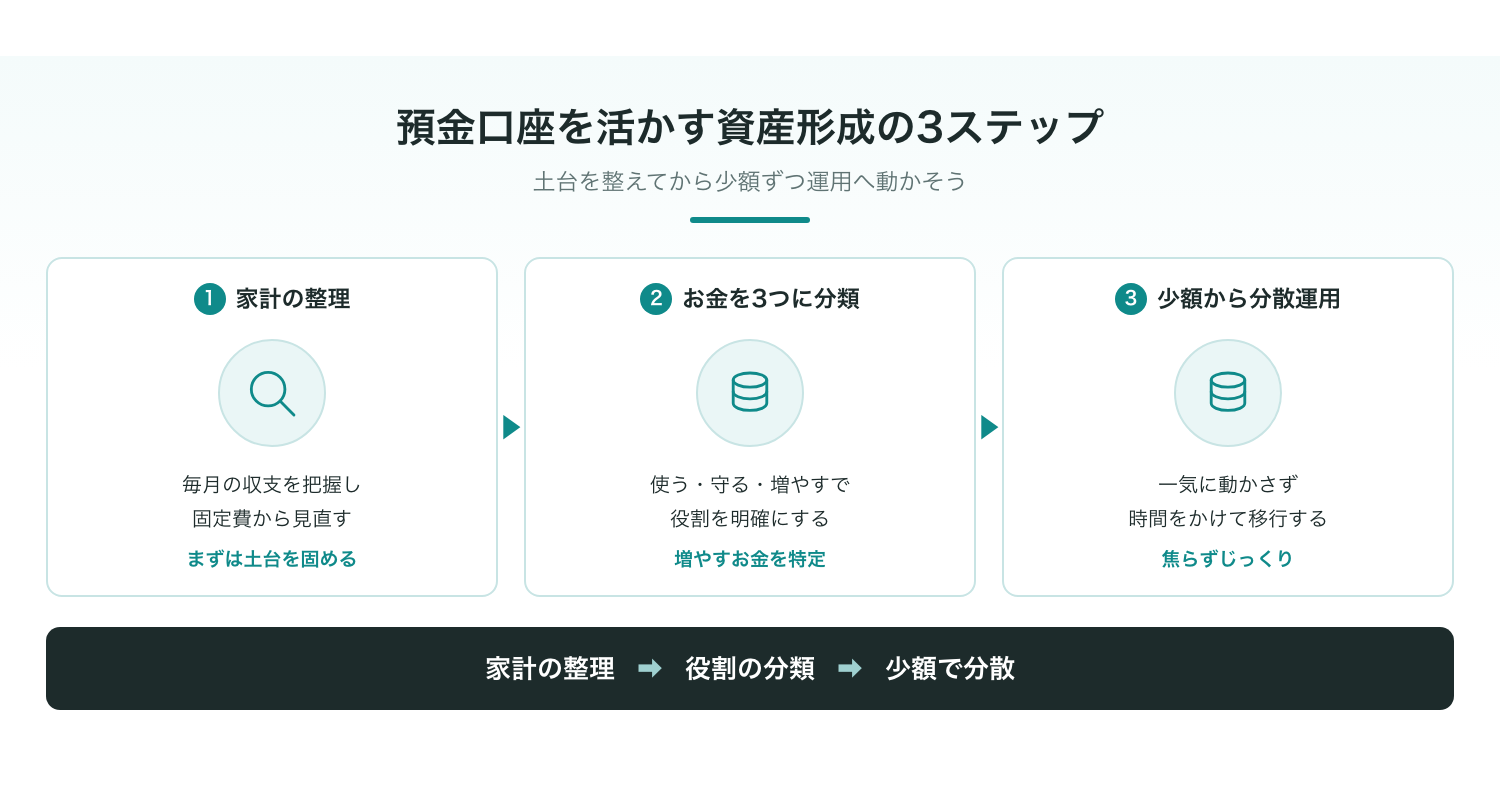
最初に乗るべきステップは「現状の把握と家計の整理」です。
具体的には、毎月いくら入ってきて、いくら出ていっているのかを明確にすることからスタートします。
とくに固定費(毎月出ていくお金)の見直しは、一度行うだけでずっと効果が続くため優先度が高くなります。
段階的な進め方については、家計の見直しはどの順番で進める?
挫折しない4つのステップにまとめてあります。
僕も昔は「早く増やしたい」と焦って失敗しかけたことがあります。
でも、土台である家計を整えないまま進むのは、準備なしで山に登るようなものです。
まずは落ち着いて足元を固めることから始めましょうね。
土台を固めて、毎月残るお金を正しく把握できてから次へ進みましょう。
じゃあ、具体的に口座のお金をどう扱えばいいのか。
たぶん、思っているよりシンプルです。
口座の中身を「3つ」に分けるだけでいい
預金口座にあるお金を活かすためには、すべてのお金を一括りで考えるのをやめる必要があります。
僕がおすすめしているのは、手元にあるお金を3つに色分けする方法です。
で、どう分けるか。
✓ 口座のお金を分ける3つの役割
- ●1. 使うお金(日々の生活費や近々支払うお金)
- ●2. 守るお金(万が一に備える生活防衛資金)
- ●3. 増やすお金(10年・20年使わない長期のお金)
1つ目は「使うお金」。
日々の生活費や、近いうちに支払うことが決まっているお金です。
毎月の家賃や食費、数ヶ月以内に予定されている旅行代などがこれに該当します。
このお金は、出し入れがスムーズにできる普通預金口座に置いておくのが適切です。
2つ目は「守るお金」。
病気やケガ、突然の離職など、万が一の事態に備えるための「生活防衛資金」です。
一般的には、会社員であれば生活費の3ヶ月から6ヶ月分(※目安)、自営業であれば6ヶ月から1年分程度(※目安)とされています。
このお金は増やすことが目的ではないため、すぐに引き出せる安全な口座に保管しておくことが大切です。
3つ目が「増やすお金」。
当面使う予定がなく、10年や20年といった長期間放置できるお金です。
ここで初めて、新NISAや投資信託といった運用の世界にお金を回していくことになります。
預金口座に眠っているお金のうち、どれが「増やすお金」に該当するのかを切り分ける作業。
これが、資産形成の実質的な第一歩なんです。
役割を明確に分けることで、「投資に使ったお金が減ったらどうしよう」という不安を大きく和らげることができますよ。
ただ、ここに一つ落とし穴があります。
一気にお金を動かさない。
少しずつ歩を進める手順
「増やすお金」の金額が決まったら、実際に運用口座へとお金を移行させていきます。
ここで多くの方が「一気に口座から投資へ移したほうがいいのかな」と悩まれます。
結論から言えば、一度にお金を動かすのではなく、時間をかけて少しずつ移行させるのが安全です。
これは言わないほうがいいかもしれませんが……。
一気にお金を移して相場が下がってしまうと、精神的に耐えられなくなるんですよね。
この手法は、購入時期を分散させることで価格変動のリスクを抑える効果があります。
毎月一定額を買い続けることで、価格が高いときには少なく、価格が低いときには多く買い付けることができるため、平均購入単価を抑えることが可能になります。
最初から完璧な金額を設定する必要はありません。
無理のない積立金額の設定方法については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額で解説しています。
少額であっても、長期間にわたって積み立てを続けることで時間が味方をしてくれます。
得られた利益がさらに利益を生んでいく仕組みを活用することが、将来の大きな資産形成につながるわけです。
仕組みの基本については、複利は「お金が働く仕組み」をご覧ください。
でも、最後にいちばん高いハードルが残っています。
100点満点のスタートなんて、なくていい
手順や考え方を理解しても、いざ口座を開設して注文を出すとなると誰でも足がすくむものです。
「自分が選んだ方法で本当に合っているのだろうか……」
そう不安になるのは、あなたが真剣に自分の将来と考えている証拠です。
と、偉そうに言っていますが。
僕も最初は、ビビりまくっていました。
最初から100点満点の選択ができる人はいません。
僕自身も、これまでにお金に関するさまざまな失敗と経験を積み重ねてきました。
やってきた量のぶんだけ、自信を持って「この手順ならできる」とお伝えできています。
何か問題が生じたとしても、「何とかなる、何とかする」という気持ちでその都度修正していけば大丈夫です。
世の中の制度や経済状況は変化しますが、基本の順番さえ守っていれば大きな失敗を避けることは十分に可能です。
完璧なタイミングを待ち続けて預金口座に放置し続けるよりも、少額でも行動を起こして経験を積むほうが長期的に見て大きな財産になります。
自分を追い詰めすぎず、できるところから淡々と進めていきましょう。
途中で迷ったら「何とかなる、何とかする」と思い出してください。
やってきた積み重ねは裏切りません。
完璧を目指さず、まずはできるところから一歩ずつ進んでいきましょう。
じゃあ、今日これから、何をすればいいのか。
今日できる小さな一歩と、これからの進め方
預金口座に放置されているお金を活かすために、まず今日できることは「口座の中身をメモに書き出してみること」です。
今あるお金を「使う」「守る」「増やす」のどこに当てはまるか、ざっくり分類してみるだけでも立派な第一歩になります。
一人で画面に向かいながら数字と格闘していると、どうしても不安が大きくなってしまうことがありますよね。
まずは無料のオンライン勉強会で、資産形成の全体像や基礎的な知識を整理してみるのも一つの選択肢です。
一人で悩みを抱え込む必要はありませんので、ご自身のペースで学びを深めてみてください。
無料の「お金の勉強会」の詳細を見てみる
今日一歩を踏み出した瞬間から、預金口座で眠っていたお金はあなたを一生支える頼もしい相棒に変わります。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。