
最終更新日:
朝、スマホを開いて「金利引き上げ」のニュースを見ても、焦らず落ち着いてコーヒーを飲んでいる。
手元のノートには我が家のお金の数字がきちんと整理されていて、毎月の積立も淡々と続いている。
※場面は例です。
先に結論。
焦らなくて大丈夫です。
住宅ローンの変動金利が上がったからといって、焦ってすぐに繰り上げ返済をする必要はありません。
手元に生活を守るお金を残した上で、ローンの金利、運用の利回り、そして住宅ローン控除の期間を比べてから順番を決めるのが正解です。
我が家の数字を正しくつかめば、どんなニュースを見ても落ち着いて対応できますからね。
この記事の内容読むのに約8分
住宅ローンの変動金利が上昇しても、繰り上げ返済のタイミングを焦らなくていい理由
ニュースで「金利引き上げ」の文字を見るたびに、画面を閉じたくなる気持ち、すごく分かります。
「手元の貯金で、さっさと返した方がいいのかな……」
ぶっちゃけ、迷うのは当たり前です。
住宅ローン単体で見ると「借金は早く返さなきゃ」と思いがちなんですけど、全体が見えていないと不安になるんですよね。
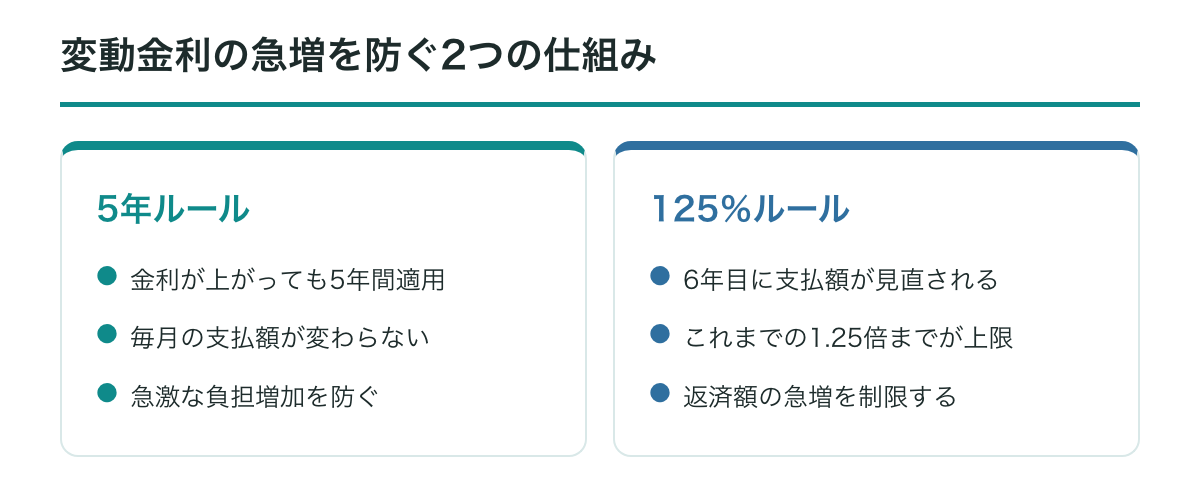
ですが、多くの変動金利(元利均等返済の場合)には、急激な負担増を防ぐ「ブレーキ」があらかじめついています。
代表的なのが「5年ルール」と「125%ルール」です。
5年ルールは、金利が上がっても5年間は毎月の支払額が変わらない仕組み。
125%ルールは、6年目に支払額が見直されるときも、これまでの1.25倍までしか上がらないという制限です。
だから、明日突然生活が破綻するわけではありません。
じゃあ、何が変わるのか?
毎月の支払額の内訳です。
支払額が同じでも、金利が上がると利息の割合が増えて、元金の減りが遅くなります。
焦って動く前に、まずは自分の契約内容を確認するのが先決です。
現在の金利、残高、残りの期間をノートに書き出してみてください。
自分の数字を正しく掴むだけで、不安の8割はどこかへ消えていきます。
- ☑現在の適用金利(変動金利のパーセンテージ)
- ☑住宅ローンの残高と残りの返済期間
- ☑毎月の返済額のうち元金と利息の内訳
- ☑手元にある現金・預金の合計額
家を買ったばかりで手元の資金が少ない方は、特に現状整理が大事です。
こちらの記事(住宅購入直後で貯金少なめの新NISA開始時期)でも触れていますが、焦って無理な判断をするのが一番危険なんですよね。
ただ、ここに一つ落とし穴があります。
焦って貯金を減らすと、手元のお金は戻ってこない
繰り上げ返済には、確実な魅力と見落としがちな罠があります。
一番のメリットは、支払うはずだった利息を直接減らせること。
たとえばローン金利が仮に1.5%なら、返済に充てたお金は「確定で1.5%の負担を減らせた」のと同じ効果になります。
借金が減る安心感も、すごく大きいですよね。
でも、大きな注意点があります。
一度返済に使ったお金は、二度と手元に戻ってこないことです。
繰り上げ返済の利点
将来の利息負担が減る、精神的な負担が軽くなる、着実に効果が出る。
繰り上げ返済の欠点
手元の現金が減る、急な出費に対応しにくくなる、運用の機会損失になる。
急な出費や収入の変化があったとき、手元の現金がないと対応できなくなります。
それに、低い金利で借りられているお金を手元に残し、運用で増やしていく機会も捨てることになります。
手元の貯金を全部返済に回して、残高がゼロになるのは本末転倒です。
日本の住宅ローン金利は、上がったと言っても歴史的に見ればまだまだ低い水準なんですよね。
と、偉そうに言っていますが、僕も昔は「借金は1円でも早く返した方が勝ち」と思い込んでいました。
ですが、全体を見ないで手元の現金を減らす怖さを知ってから、考え方がガラリと変わったんです。
じゃあ、手元のお金は「返す」のと「増やす」の、どっちに振るのが賢いのでしょうか。
🎧 この話は音声でも話しています
家とお金#7|繰上返済と積立、どちらを先にするか 8分 ・9月10日 ・ 239再生 AI目次 親世代の「正解」は今も正解か 繰上返済と積立、確実な選択肢 資産形成で優先すべき順番とは 理屈を超えた心の安心の価値 あなたの金利から最適な選択肢
繰り上げ返済と資産積立の具体的な優先順位と判断基準を学べます。
「返す」か「増やす」かを決める数字の基準
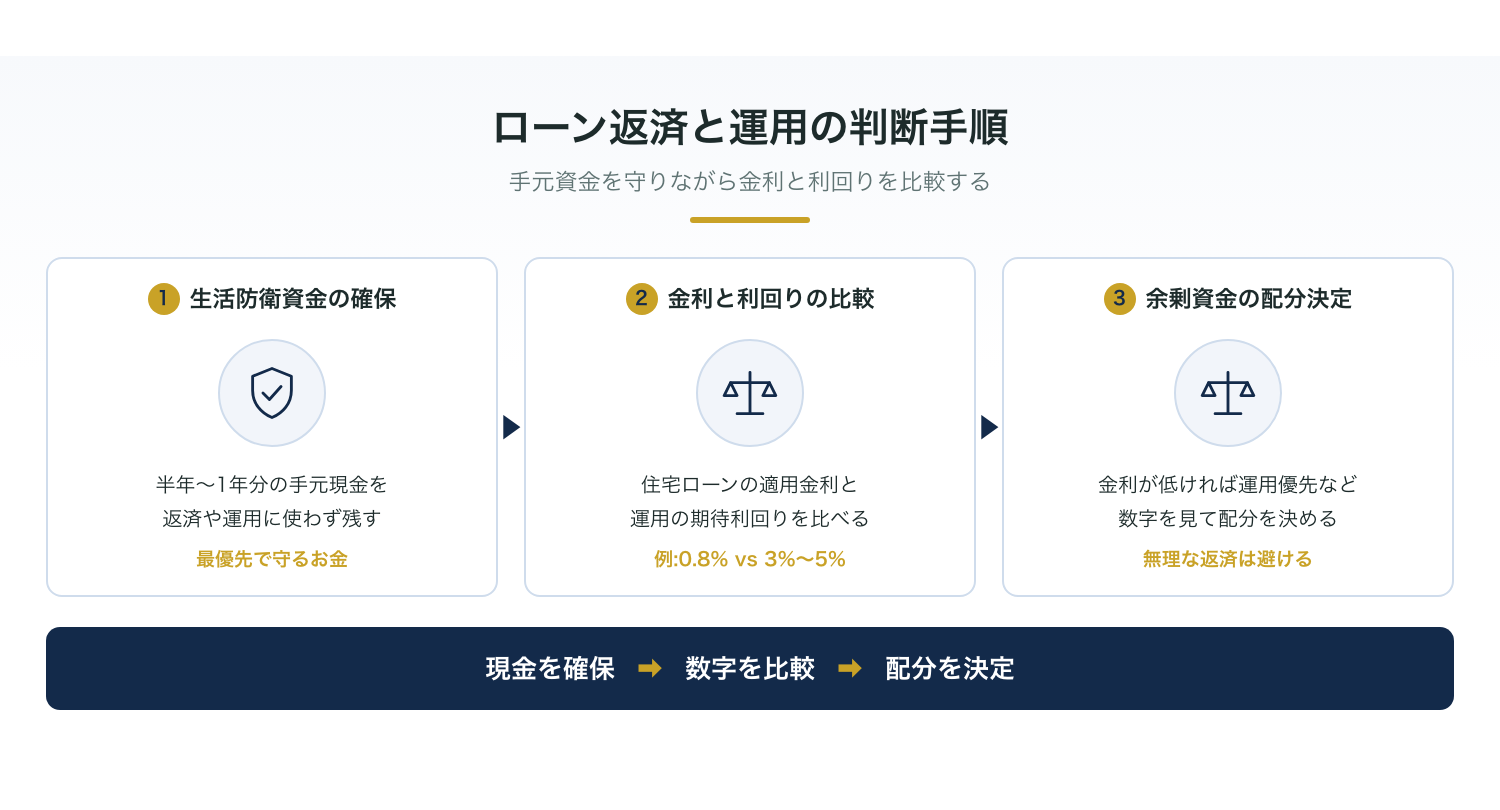
この問いの答えは、ローンの金利と運用の利回りを比べることで見えてきます。
たとえば、ローンの金利が0.8%だと仮定します。
一方で、新NISAなどで投資信託を積み立てて、長期で年3%〜5%で運用できたと仮定する場合。
どちらにお金を回すのが効率的か、ですよね。
数字だけで見れば、0.8%のローンを返すより、3%〜5%で運用する方が手元のお金は増えるわけなんです。
これが「お金に働いてもらう」という考え方です。
得た利益がさらに利益を生む「複利の仕組み」も効いてきますからね。
複利の力については(複利はお金が働く仕組み)で詳しく書いていますが、長く運用するほど差が開きます。
ただし、投資には元本が変わるリスクがあります。
利息のカットは確実ですが、運用の利益は約束されていません。
だから全額を投資に突っ込むのも危険なんですよね。
ここで大事になるのが「生活防衛資金」です。
会社員のご家庭なら月々の生活費の6ヶ月分、事業主なら1年分の手元現金。
このお金は、絶対に返済にも投資にも使いません。
生活防衛資金を確保した上で、残りの余剰資金をどう分けるかを考えます。
判断の目安を仮定の基準として表にまとめました。
自分の心がザワつかない配分を選ぶのが一番です。
ゼロか100かで決める必要はありません。
ただし、繰り上げ返済にはもうひとつ、見落としがちな罠があります。
これは言わないほうがいいかもしれませんが、節税期間中は返さない方が得なこともある
ここ、意外です。
節税の制度を使っている間は、返済を急がない方が得なケースが多いんです。
住宅ローン控除を受けている期間中は、年末のローン残高に応じて税金が戻ってきますよね。
この時期に繰り上げ返済をして残高を減らすと、戻ってくる税金まで減ってしまうことがあります。
ローンの支払金利よりも戻ってくる税率の方の選択が得なら、あえて返さずに残しておいた方が、結果的にお金が残るわけです。
⚠ 返済期間10年の壁に注意
繰り上げ返済で期間を短くした結果、全返済期間が10年未満になると、住宅ローン控除そのものが受けられなくなります。
控除の条件に「返済期間10年以上」があるためです。
✓ 住宅ローン控除期間中のチェックポイント
- ●現在のローン金利と住宅ローン控除による節税額の比較
- ●繰り上げ返済後に返済期間が10年未満にならないか
- ●減税効果と利息削減効果のどちらが大きいか
税金の優遇がある間は、焦って返すメリットが薄れることがよくあります。
家計全体を見直して順番を整える視点が欠かせません。
家計の見直しステップについては(家計の見直しはどの順番で進める?
挫折しない4つのステップ)を参考にしてみてください。
で、結局どうやって我が家の資金計画を作ればいいのでしょうか。
ニュースの金利速報に振り回されない「我が家の数字」の作り方
ニュースの報道にビクビクしてしまうのは、我が家のお金の「全体像」が見えていないからです。
お金の計画は、住宅ローンだけで終わるものじゃありません。
毎月の固定費、お子さんの教育費、老後の備え、そして手元の現金。
これら全部がつながっています。
金利が上がったからといって、慌てて積立投資を止めたり、貯金を全部返済に回したりするのはおすすめしません。
無理のない範囲で積み立てを続けつつ、固定費を削って家計の体力をつけておく。
そうすれば、もし将来金利がもっと上がったとしても「いつでも繰り上げ返済できる状態」を作れます。
毎月の運用額の決め方については(手取り20万円からの新NISA。
無理なく続ける毎月の設定額)で詳しく書きました。
僕自身、これまでたくさんのお金に関する相談に乗ってきました。
最初はみなさん「金利が上がったらどうしよう」と不安そうな顔をされますが、数字が見えると表情がパッと明るくなります。
「何とかなる、何とかする」という変な自信は、自分の数字を把握したときに根っこから生まれると思っています。
資金計画をつくる具体的な手順です。
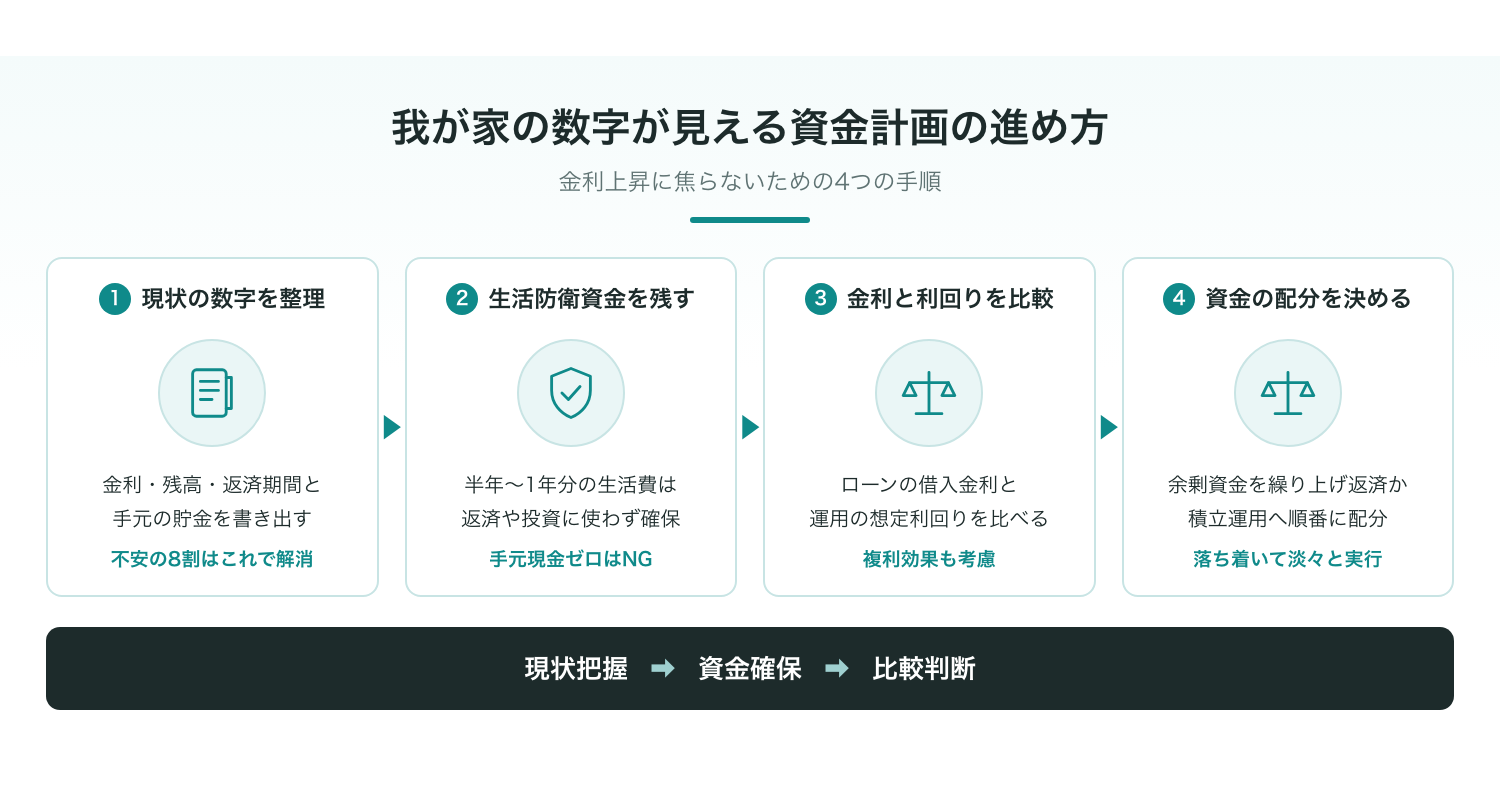
この手順さえ踏んでおけば、もう金利速報に一喜一憂することはありません。
たぶん、思っているよりシンプルです。
迷いを消すために、今日できる小さな一歩
変動金利が上がる局面で、「繰り上げ返済」か「投資」かの答えはひとつじゃありません。
ローンの金利、控除の有無、手元の現金、そして何よりあなた自身の気持ちが落ち着くかどうか。
これらを比べて、心地よい配分を決めていくのが正解です。
「数字の上では運用が得」と頭で分かっていても、借金が減る安心感を優先したいなら、一部を繰り上げ返済に回すのも良い選択です。
まずはノートに我が家のローン数字を書き出すことから始めてみてください。
自分の数字さえつかめば、どんなニュースが流れても大丈夫。
僕はいつでも応援していますからね。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。