
通帳を開いて、住宅ローンを返しながらも新NISAの口座で資産が増えているのを目にして、ふっと肩の力が抜ける。
※場面は例です。
先に結論を言います。
50代で住宅ローンが残っていても、新NISAを併用してまったく問題ありません。
ただ、金利差や手元の現金バランスを整理できれば、ローンがあってもリスクをコントロールしながら新NISAを併用しやすくなります。
この記事の内容読むのに約6分
50代で住宅ローン残りがあっても新NISA併用が大丈夫なワケ
「ローンがまだ10年以上残っているのに、新NISAなんて始めていいのかな……」
50代の方から、ぶっちゃけこの相談を一番多く受けます。
子どもの教育費が終わったと思ったら、次は自分たちの老後資金。
返済を優先すべきか、投資を始めるべきか迷ってしまいますよね。
と、偉そうに言っている僕も、昔は「借金があるならまず返済でしょ」と思い込んでいました。
でも、悩んでしまう本当の原因はあなたの努力不足ではありません。
単に「出ていくお金の金利」と「増える期待リターン」を並べて比べる順番を知らなかっただけなんです。
僕も最初は「借金を抱えたまま投資なんて」と思っていました。
でも、数字を正しく並べてみたら、不安の正体がはっきり見えたんですよね。
たぶん、思っているよりシンプルです。
65歳になったとき、あなたの口座はどうなっていますか
50代で一番危険なのは、定年を迎える瞬間の数字を直視しないまま過ごしてしまうことです。
「退職金でローンを一気に返してスッキリしたいな」
そう考える気持ちはよく分かります。
これは言わないほうがいいかもしれませんが……退職金で一括返済するのは、かなりリスクが高い行為です。
手元の現金が一気になくなってしまうからなんですよね。
老後には、予期せぬ医療費や自宅の修繕など急な出費が付きまといます。
借金はないけれど現金もない「資金ショート」だけは絶対に避けなければいけません。
50代が退職金を新NISAへ一括投入するリスクと対策でも書いていますが、大きなお金の使い方には慎重な戦略が必要です。
じゃあ、数字で具体的に見るとどうなるのでしょうか。
🎧 この話は音声でも話しています
家とお金#7|繰上返済と積立、どちらを先にするか 8分 ・9月10日 ・ 239再生 AI目次 親世代の「正解」は今も正解か 繰上返済と積立、確実な選択肢 資産形成で優先すべき順番とは 理屈を超えた心の安心の価値 あなたの金利から最適な選択肢
返済と積立のどちらを優先すべきかの判断基準を深掘りできるから。
「返済か投資か」の二者択一をやめてみる
白か黒かで考えるから苦しくなるんです。
「返済しながら、投資もやる」
これでいいんですよね。
毎月必ず出ていく固定費を見直せば、積立資金は勝手に生まれます。
通信費や使っていないサブスクを見直して、浮いたお金をそのまま新NISAに回す。
これなら生活水準を落とさずにスタートできるんです。
「新NISAってまとまったお金がないと意味ないでしょ?」
ここ、意外と勘違いしている人が多いです。
ぶっちゃけ、月1万円からで十分ですよ。
積立投資はいくらから始める?
月1万円からで十分な理由でお伝えしている通り、少額でも早くスタートすることで時間が資産を育ててくれます。
また、手元の現金をゼロにしないために「緊急予備資金」は必ずキープします。
✓ 準備しておきたい資金の整理
- ●・生活防衛資金の目安:毎月の生活費の6ヶ月〜1年分
- ●・数年以内に使う予定の資金:リフォーム費用、車の買い替え費用など
- ●・投資・返済に回していいお金:上記を除いた余剰資金
新NISAで運用した資産を状況に応じて取り崩しながら返済に充てる選択肢を持つほうが、手元に現金を残しながら柔軟に対応しやすくなります。
住宅購入直後で貯金少なめの新NISA開始時期という記事でも書きましたが、出費が続く時期ほど手元の現金を減らさないバランスが大切です。
ただ、ここに一つ落とし穴があります。
数字を並べると、不安は消えていく
一般論ではなく、あなたの65歳時点の数字で考えてみてください。
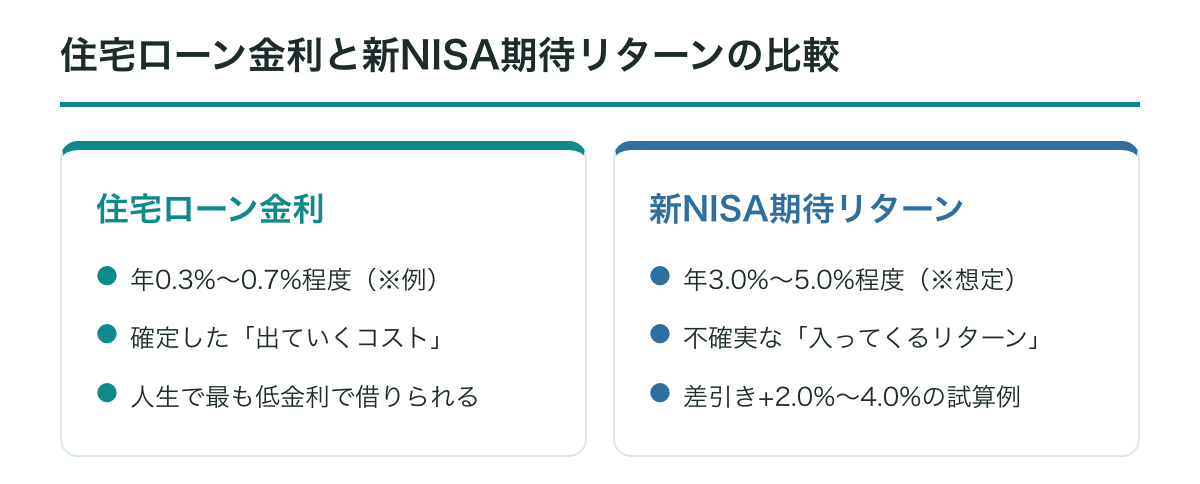
日本の住宅ローン金利は、変動金利なら0.3%〜0.7%程度(※例)。
全期間固定金利でも1.5%〜2.0%前後(※例)で借りている方が大半です。
これ、個人が人生で一番低い金利でお金を借りられる仕組みなんですよね。
一方で、新NISAを使って世界中の株式に分散投資する場合。
過去データでは、年平均3%〜5%程度の運用成果が期待できると言われています(※年3%〜5%で運用できたと仮定した想定利回りであり、将来の成果を約束するものではありません)。
住宅ローン金利(変動)
年0.3%〜0.7%の確定した「出ていくコスト」(※例)
新NISA期待リターン
年3.0%〜5.0%程度の不確実な「入ってくるリターン」(※仮定の数値)
利回りと金利の差(試算例)はプラス2.0%〜4.0%程度となります(※運用成果は保証されておらず、将来の成果を約束するものではありません)。
次に、定年時点のローン残高を確認してみましょう。
1,200万円と聞くと大きく感じますよね。
でも、純資産(現預金 + 退職金見込額 + 新NISA想定額 − 65歳時点の住宅ローン残高)がプラスになっていれば、ローンが残っていても家計としては健全なんですよね。
で、ここからが本題です。
今日できる、何とかなる状態をつくる3ステップ
老後の不安は、未来の数字が見えないから起こります。
順番通りに整理していけば、何とかなる見通しが必ず立ちます。
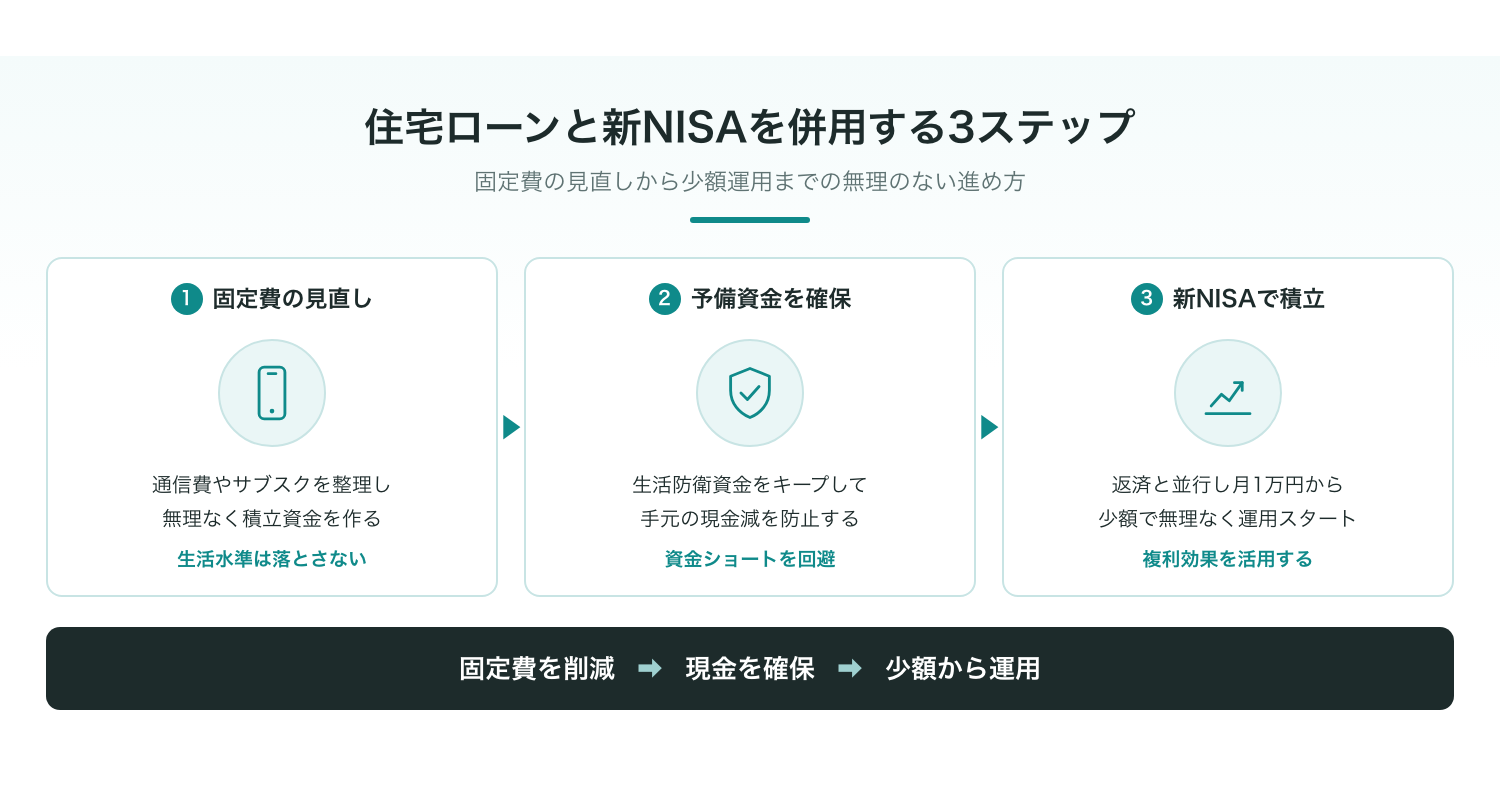
まずはステップ1。
家計の見直しはどの順番で進める?
挫折しない4つのステップを参考に、現在の支出とローンの残高・金利・期間を確認します。
最初から張り切りすぎるのは失敗のもとです。
まずは月1万円からスタートして、慣れてきたら少し増やすくらいがちょうどいいんです。
住宅ローンと新NISAの併用について、自分の家計にあてはめた具体的なイメージを持ちたい方は、無料の「お金の勉強会」で全体像をつかんでみませんか。
一人で判断に迷う必要はありません。
現状の整理から順番に考えていきましょう。
僕が見てきたたくさんのご家庭も、正しいステップを踏むことで着実に家計を整えていきました。
何とかなるし、何とかできます。
50代からのスタートでも、決して遅すぎることはありません。
今日一歩を踏み出せば、10年後のあなたはきっと「あのとき始めてよかった」と思っているはずです。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。