
最終更新日:
通帳を開いて、ちょっと青ざめる。 「えーっと、たしか貯金ってこれくらいあったはず……」 自分の口座残高を見て、思わず二度見してしまう。 ぶっちゃけ、焦りますよね。 先に言っておきます。 50代からでも、ちゃんと間に合います。 大切なお金の話ですから、まずは現実的な数字から順番に解き明かしていきましょう。この記事の内容読むのに約9分
50代独身の老後資金、毎月いくら積立が必要なのか
まずは、老後に必要なお金を客観的に計算してみます。
公的なデータによると、単身世帯の毎月の平均生活費はおよそ14万円から15万円程度です。
住居費や医療費、たまの趣味などを考えると、月に16万〜18万円ほどあると落ち着いて暮らせます。
一方で、将来受け取れる公的年金はいくらでしょうか。
会社員を長く勤めてきた方なら、平均して月に13万〜15万円程度が見込めます。
自営業やフリーランスの期間が長い方は、国民年金が基本になるため月に6万〜7万円程度という場合もあります。
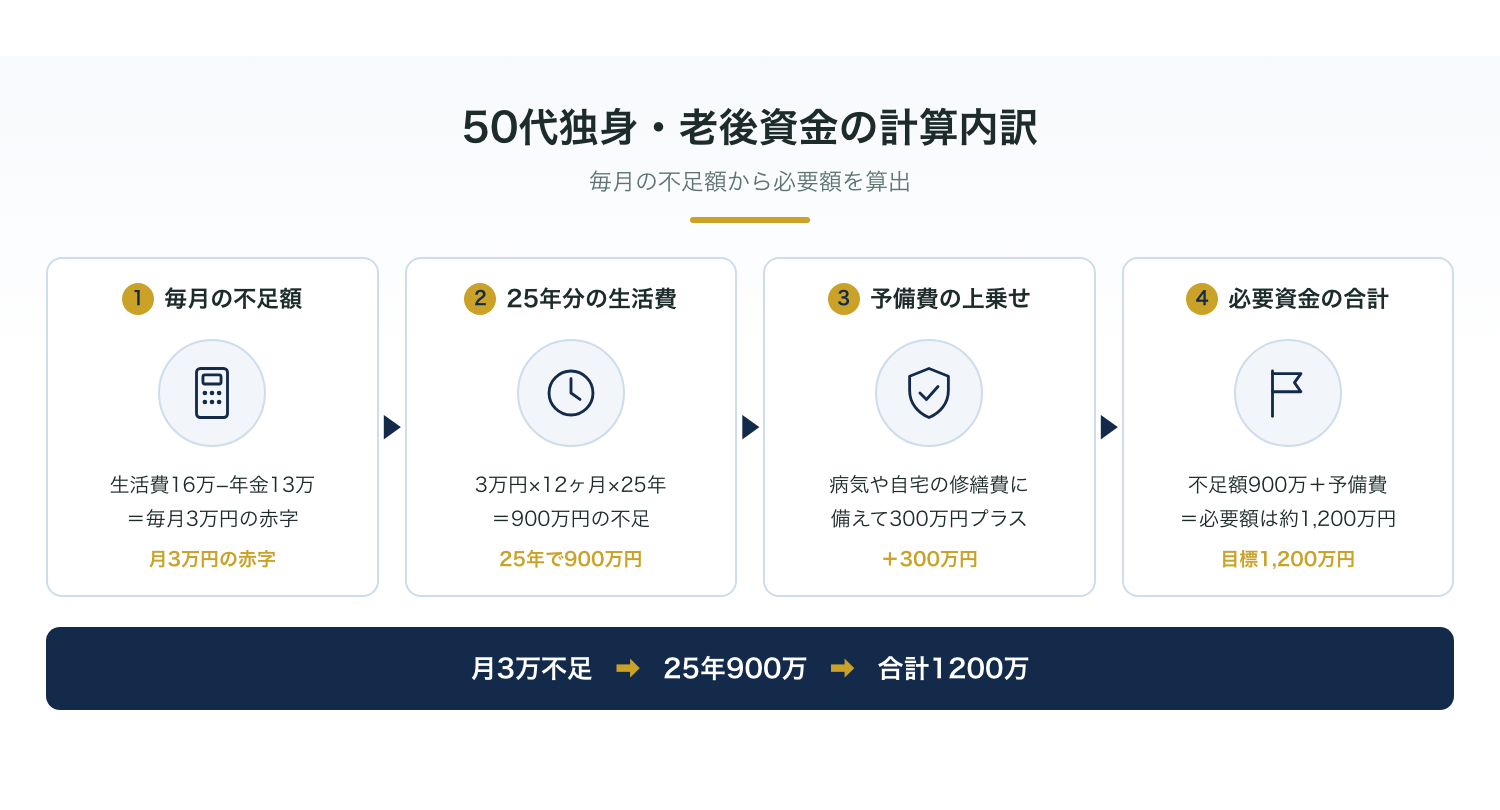
ここで、毎月の生活費が16万円で、年金が13万円だと仮定してみます。
毎月3万円が足りなくなる計算になりますよね。
年間で計算すると、36万円の赤字です。
65歳から90歳までの25年間で計算すると、不足する金額の合計はこうなります。
- 毎月の不足額3万円 × 12ヶ月 × 25年 = 900万円
ここに、急な病気への備えや自宅の修繕費として300万円ほど上乗せすると、合計で約1,200万円。
これが、ひとつの目指すべき金額になります。
「1,200万円……いや、今からそんな大金無理でしょ」
そう思いましたよね。
と、偉そうに言っている僕も、昔は大きな数字を見るだけで頭が痛くなっていました。
現金だけでこの金額を貯めようとすると、たしかにハードルが高く見えます。
今の時代は物価も上がっていますから、現金のまま置いておくと価値が目減りするリスクもあるんですよね。
資産の目減りを防ぐ考え方については、インフレ対策になる資産とは?
現金だけのリスクを減らす考え方でも詳しくお伝えしています。
ただ、この1,200万円という数字をそのまま真に受ける必要はありません。
ここ、意外です。1,200万円の壁、実は「月3万円」まで下げられます
1,200万円を作るために「毎月いくら積立が必要か」を計算してみましょう。
投資を使わず、銀行預金だけで貯めようとするとどうなるか。
50歳から65歳までの15年間で貯める場合、毎月の積立額は約6万7,000円です。
「毎月7万円近く貯金するなんて無理」と感じるのが普通だと思います。
手取りからそれだけ引き抜くのは、正直かなり苦しいですよね。
ここで登場するのが、長期の積立投資です。
年利3%〜5%程度の運用成果を目指してコツコツ積み立てると、毎月の負担は一気に小さくなります。
もし年利5%で運用できたとしたら、15年間での毎月の必要額は約4万6,000円まで下がります。
月4万円台なら、何だか現実味を帯びてきませんか。
僕自身、これまで大勢の方の資産形成をお手伝いしてきましたが、正しい知識を持って行動すれば、何とかなる、何とかする手段は必ず見つかると思っています。
時間の力を味方につければ、お金自体が働いてくれるようになるからです。
「50代からじゃ遅い」なんて言う人がいますけど、僕は全く思いません。
やってきた量のぶん、仕組みを作れば必ず結果はついてきますよ。
少額から始めても時間が味方してくれる理由については、積立投資はいくらから始める?
月1万円からで十分な理由を読んでみてください。
お金が増える仕組みが分かると、将来への不安がふっと軽くなるはずです。
効率よく資産を育てるために欠かせない「複利」については、複利は「お金が働く仕組み」で分かりやすく解説しています。
じゃあ、その「毎月4万円」をどうやって捻出しようか。
たぶん。🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 692再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
積立投資を始める際、具体的に何を買えば良いかの基準が分かります。
我慢は禁止。
毎月出ていくお金を整理すれば資金は出てくる
「毎月4万円も投資に回す余裕なんてどこにもないよ」
そんな声が聞こえてきそうです。
無理をして食費を切り詰めたり、欲しいものを我慢しすぎたりすると、どこかで限界が来ます。
長く続けるコツは、努力に頼らないことです。
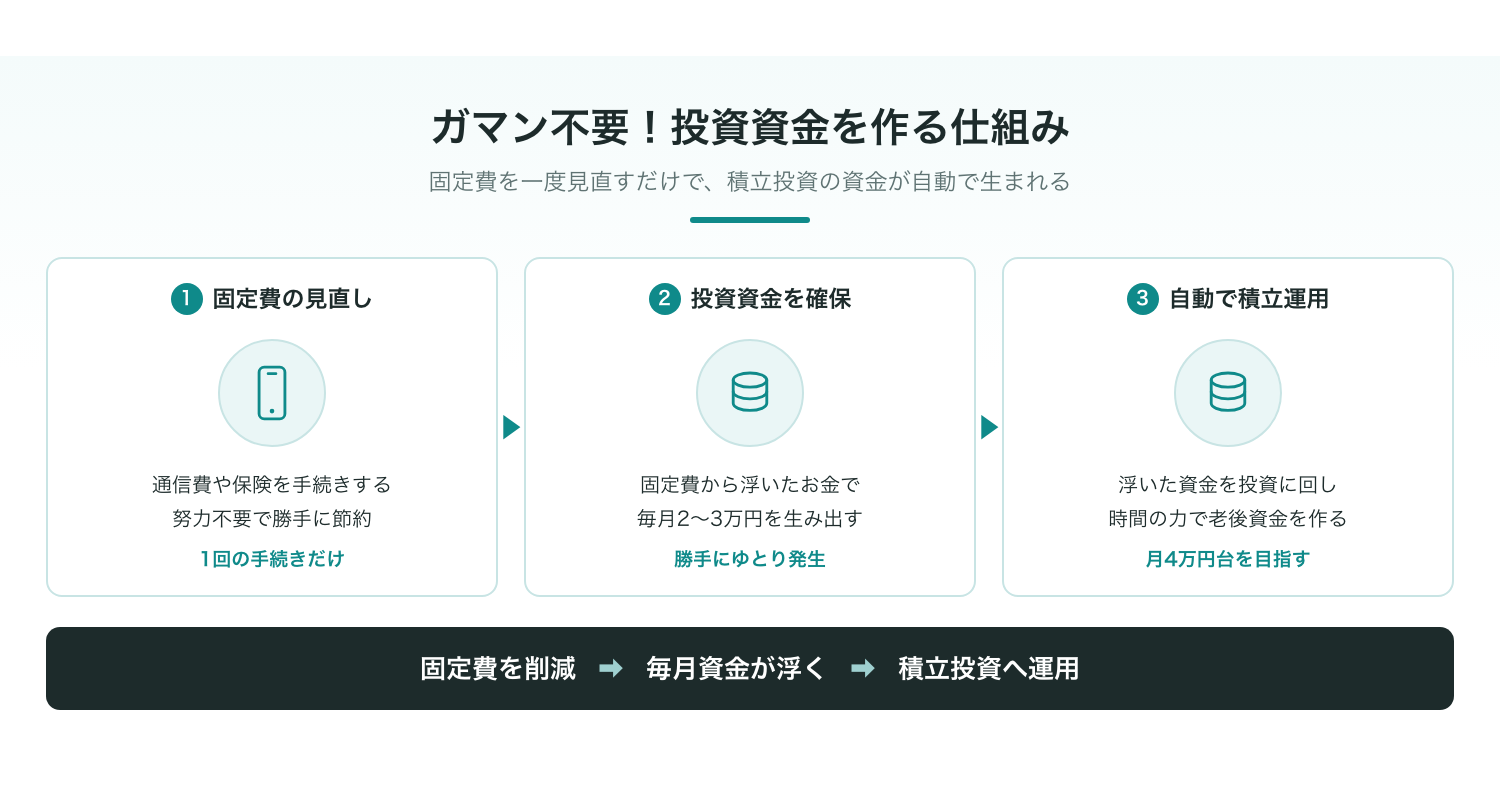
毎月出ていく「固定費」を一度だけ見直してみてください。
正直、努力やガマンはいりません。
手続きを1回やるだけで、毎月数万円のゆとりが勝手に生まれるんです。
✓ 固定費見直しの削減インパクト
- ●通信費(格安プラン変更):月-5,000円
- ●サブスク(不要な契約解除):月-2,000円
- ●固定費の見直し(過剰保障の調整):月-10,000円
- ●外食・コンビニ(意識の最適化):月-5,000円
これらを整理するだけで、毎月2万円〜3万円の投資資金が手元に残ります。
自分にとって本当に必要な支出と、無意識に使っていたお金を分ける作業。
これこそが資産づくりの第一歩なんです。
これは言わないほうがいいかもしれませんが、家計の固定費を放置したまま投資を始めるのだけは、絶対にやめてください。
穴の開いたバケツに水を入れるようなものだからです。
家計を無理なく整える順番については、家計の見直しはどの順番で進める?
挫折しない4つのステップで詳しくまとめています。
準備資金のつくり方が見えたら、次は「どこで運用するか」の話に進みましょう。
新NISAとiDeCo、50代からの賢い使い分け
投資に回すお金を用意できたら、国が準備してくれている税制優遇制度を使い倒します。
使うべきツールは「新NISA」と「iDeCo(個人型確定拠出年金)」の2つです。
新NISA
利益が非課税・いつでも引き出し可能・柔軟性が高い
iDeCo
積立額が全額所得控除・60歳まで引き出し不可・強固な老後資金
新NISAは、投資で出た利益に税金がかからない制度です。
最大の強みは、いつでもお金を引き出せる柔軟性にあります。
急にお金が必要になったときでも安心です。
50代から始めても、非課税枠を十分に活かして資産を作っていけます。
いっぽうのiDeCoは、積み立てた全額が所得控除の対象になり、毎年の税金が安くなるのが魅力です。
ただし、60歳までは原則として引き出せません。
「老後まで絶対に使わないお金」として強制的に鍵をかけておきたいなら、これ以上ない味方になります。
効率よく制度を使っていくためのステップ
毎月決まった金額を買い続ける手法を「ドルコスト平均法」と呼びます。
価格が高いときには少なく、安いときには多く買うため、平均の購入単価を自然と下げてくれる仕組みです。
日々の値動きに振り回されず、静かに淡々と続けていく姿勢が成功の鍵になります。
仕組みをもっと知りたい方は、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説を覗いてみてください。
手取り額からいくら設定すべきか迷うなら、手取り20万円からの新NISA。
無理なく続ける毎月の設定額が参考になるはずです。
「50代から始めても遅いんじゃないか」
そう不安になるお気持ちはよく分かります。
でも、人生100年時代と言われるいま、50代はまだ折り返し地点を過ぎたあたりです。
65歳で退職したあとも、人生は20年以上続いていきます。
今日つくった仕組みが、60代・70代になったあなたを着実に助けてくれるんです。
万が一の健康リスクと老後資金を両立させる考え方
50代になると、健康面でのちょっとした変化も気になってきますよね。
せっかく積立を始めても、病気やケガで働けなくなり、積立を止めざるを得なくなる場面も考えられます。
だからこそ、投資と同時に「手元の現金の確保」も絶対に忘れないでください。
貯金をすべて投資に回してしまうのは危険です。
生活費の半年から1年分くらいは、すぐに動かせる銀行口座に現金として残しておきましょう。
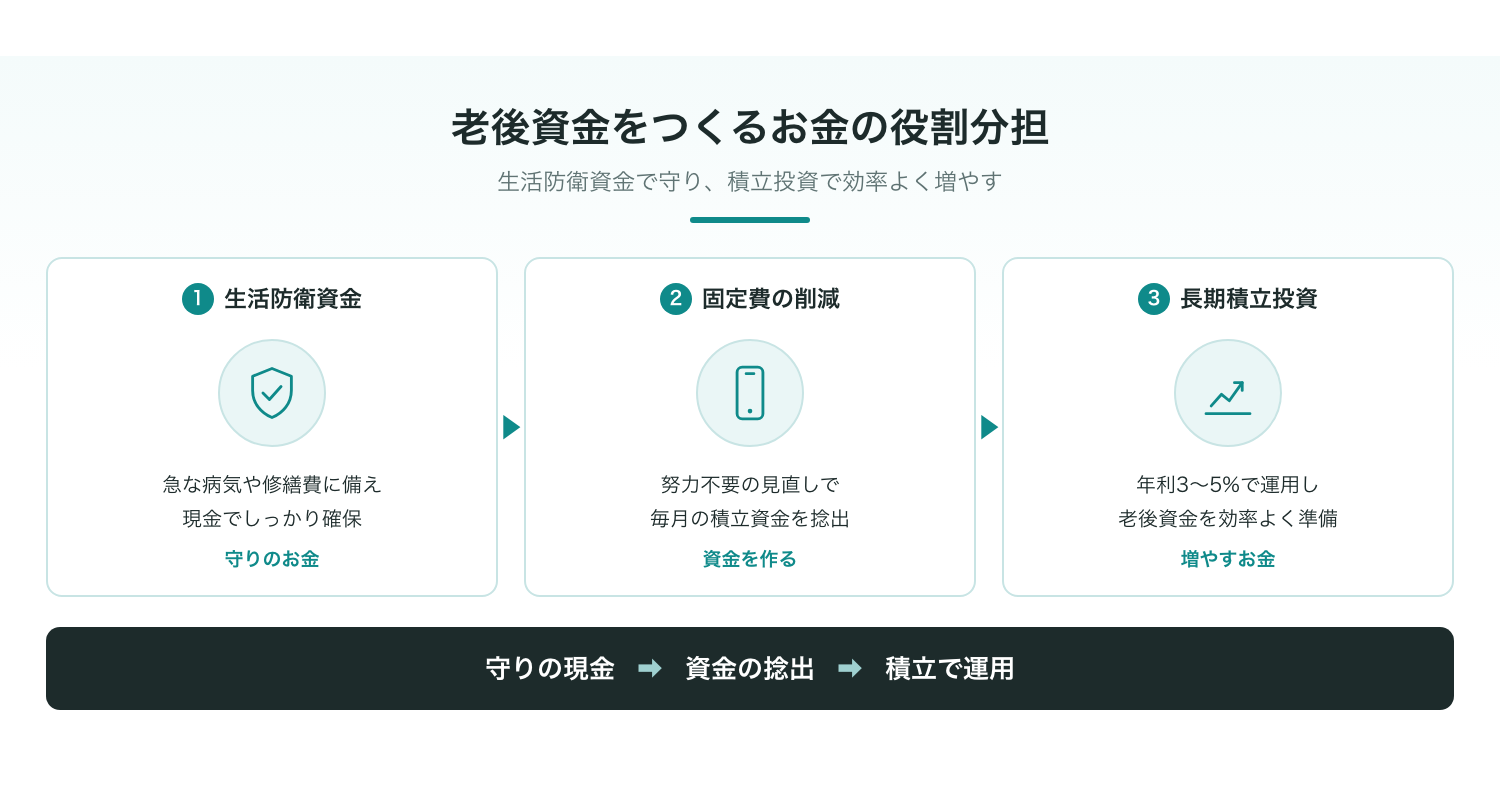
手元に現金というクッションがあれば、万が一のときでも焦らず治療に専念できます。
毎月の固定費をスリムにしつつ、必要な手元資金を置いておく。
このバランス感こそが、本当の安心感を生んでくれるんです。
投資、貯蓄、そして固定費の削減。
どれか一つに偏るのではなく、家計全体のトータルバランスを整えていく姿勢が何より大切だと思っています。
まとめ
50代独身からの老後資金づくりについて、現実的な数字と準備の手順をお話ししてきました。
1,200万円という数字も、分解して仕組みをつくってしまえば決して怖くありません。
まずは毎月出ていく固定費を整理して、無理のない金額から新NISAやiDeCoで積立を始めてみてください。
もし「自分の家計だとどう進めればいいか分からない」と感じたら、僕たちが開催している無料の「お金の勉強会」に来てみませんか。
お金のプロとして、基本から具体的な整え方まで、わかりやすくお伝えしています。
一人で悩まず、勉強の場として気軽に活用してもらえたら嬉しいです。
お金の勉強会についての詳細はこちらから確認いただけます。
何とかなる、何とかする。
手順通りに進めれば、必要な資金はちゃんと作れますよ。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。