最終更新日:
記帳した通帳に刻まれた、普段は見慣れない「1,500万円」という数字。
その数字を静かに眺めながら、どこか遠いような、でも確かに手元にある重みを感じている。
焦って窓口に駆け込むこともなく、将来への漠然とした不安に夜ふかしすることもない。
自分の暮らしを守るお金、数年内に使うお金、そして未来に育てるお金が、すっきりと整理されている日常。
※場面は例です。
まとまったお金が入ったとき、真っ先にやるべきことは「動かさないこと」です。
まずは1年間、手を出さずに現状を維持しながら、入ってきたお金を役割ごとに分けてみてください。
これだけで、焦って損をしたり、目的なく使い込んで後悔したりするリスクは大きく減ると思っています。
先に言っておきます。
急いで動かさなくても、何とかなる、何とかする手段はちゃんと用意できますからね。
✓ まとまったお金が入ったときの基本原則
- ●まず1年間は一切お金を動かさない
- ●入ってきたお金を「3つの役割」に整理して分ける
- ●感情が落ち着き、自分自身の「お金の器」が整うのを待つ
この記事の内容読むのに約7分
親から相続したまとまったお金、何から手をつければいいか迷う理由
「こんな大きな金額、どうすればいいんだろう」
通帳の残高を見て、そう立ちすくんでしまう人は少なくありません。
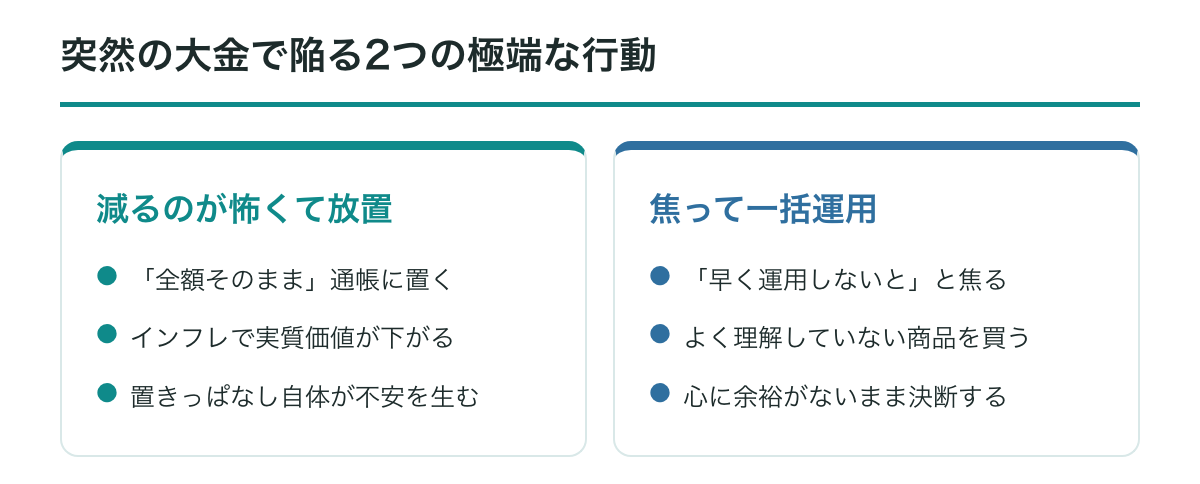
人間は、経験したことのない規模の金額を突然手にすると、二つの極端な行動に走りやすくなります。
一つは、減るのが怖いあまりに、全額そのまま放置してしまうこと。
インフレで実質的な価値が下がっていることにも、気づきにくくなります。
もう一つは、「早く運用しないともったいない」と焦ってしまうこと。
よく理解していない投資商品を、一括で購入してしまうケースです。
置きっぱなしになっているお金があること自体が不安を生み、判断力を鈍らせてしまうんですよね。
どちらに転んでも、心に余裕がない状態のまま大事な決断を下すことになります。
準備が整っていない状態で選択を迫られるからこそ、余計に迷ってしまうんです。
ここ、意外です。
たぶん、多くの人が勘違いしている原因がここにあります。
焦って動かす人がハマる罠
これは言わないほうがいいかもしれませんが、急に増えたお金は自分の実力で貯めたお金ではないため、受け取る側の「器」が追いつかないことが多いんです。
⚠ まとまったお金が入ったときの注意点
大きな金額に見えても、月単位に換算すると数年で消えてしまうリスクがある。
金銭感覚が狂ったまま一括で動かすと、相場変動や無計画な支出に振り回されやすい。
たとえば、1,200万円というまとまった額を想像してみてください。
すごく大きい数字ですよね。
でも、これを月に直すと約33万円。
たった3年間使ったら消えてしまう計算になります。
大きい金額に見えるからこそ、金銭感覚が狂いやすくなるんです。
普段なら買わないものを買ったり、無計画な運用に突っ込んだりしてしまう。
と、偉そうに言っていますが、僕だって同じ立場なら間違いなく迷います。
「投資は自己責任」と頭では分かっていても、目的のないままお金だけが増えると、正しい判断の軸がブレてしまいますからね。
だからこそ、まずは「1年間は一切動かさない」というルールを作ることが有効なんです。
焦ってすぐ答えを出さなくても大丈夫です。
僕も何か大きな決断をするときは、一呼吸置いて「お金の役割」を整理することから始めます。
時間を味方につければ、何とかなる、何とかできますよ。
感情が落ち着き、お金の器が追いつくのを待つ時間が必要になります。
じゃあ、どうやってその器を整えていけばいいのでしょうか。
使い道のないお金を3つの部屋に分ける
動かさない1年のあいだにやるべきことは、一つだけ。
入ってきたお金を、役割に合わせて3つの部屋に切り分ける作業です。
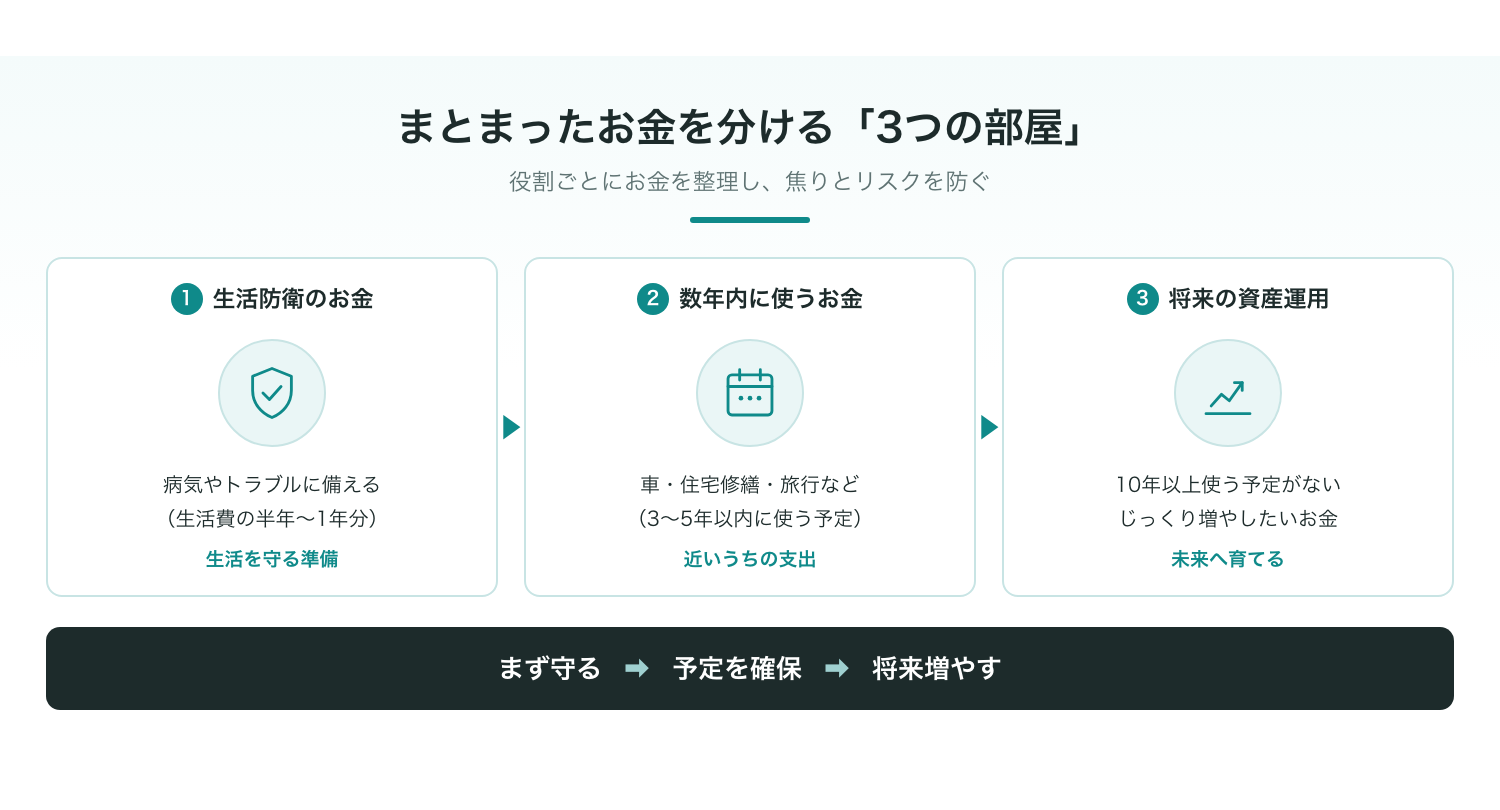
お金の役割は、次の3つに整理できます。
- 生活防衛のお金:病気や突然のトラブルに備える(生活費の半年〜1年分)
- 数年内に使うお金:車の買い替え、住宅の修繕、旅行など(3〜5年以内に使う予定があるお金)
- 将来のための資産運用:10年以上使う予定のない、じっくり増やしたいお金
この分け方をせずに一括で投資に回すと、急な出費が必要になったときに困ります。
暴落したタイミングで資産を切り崩さざるを得なくなってしまうんです。
相場の波に心が揺さぶられて夜も眠れなくなる原因は、生活に必要な分まで投資に回してしまうからです。
メンタルを安定させる考え方については、暴落が怖くて投資信託が買えない人のメンタル整え方の記事でも詳しく整理しています。
「私の家庭の場合はどうだろう?」と思ったら、まずはすぐ使う分と将来の分を分けてみてください。
全体の家計の整理手順については、家計の見直しはどの順番で進める?
挫折しない4つのステップを参考にしてみてくださいね。
いきなり商品を選ぶのではなく、お金の役割を決める順番がとても大切だと僕は考えています。
ただ、ここに一つ落とし穴があります。
本当に分けるだけで資産を守りながら増やせるのか、実際の数字を使って確かめてみましょう。
一括で動かした人と時間を分けた人の違い
ここで、ひとつの試算をご紹介します。
相続で1,000万円を受け取ったAさんとBさん、二人のケースを比較してみます。
※以下の数字は過去の市場データをもとにした仮定の試算であり、将来の運用成果を保証するものではありません。
ケースA:一括で投資
1,000万円を一括ですべて運用に回した結果、直後の市場下落で資産が30%減少(700万円に)。
恐怖で元本割れのまま解約した。
ケースB:3つに分けて積立投資
300万円を現金等で確保し、残る700万円を毎月10万円ずつ積立運用(年5%で運用できたと仮定)。
下落時も無理なく継続できた。
一度にお金を動かすと、市場のタイミングに自分の資産全体が左右されてしまいます。
一方で、手元に十分な現金を残しつつ時間と金額を分散させる手法をとれば、一時的な暴落があっても焦らずに済みます。
この仕組みは「ドルコスト平均法」と呼ばれ、リスクを抑えたい場面で強い味方になります。
仕組みの詳しい解説は、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説をご覧ください。
時間を味方につけることで、複利の力もじわじわと効いてきます。
複利の基本的な考え方は、複利は「お金が働く仕組み」で詳しく紹介しています。
一括で購入してハラハラ過ごすよりも、分けることで精神的なリスクを抑えられる傾向があるんです。
で、じゃあ今日これから具体的に何をすればいいのでしょうか。
通帳を開いて口座を3つに整理する
今日できる最初の小さな一歩は、とてもシンプルです。
いきなり金融機関に行く必要はありません。
自分自身の頭の中で、お金の目的を整理することが何より先決です。
ただ、いざ自分の家計に当てはめようとすると悩むこともありますよね。
「うちの場合は生活防衛費がいくら必要なんだろう」
「税金や相続の手続きを考えると、どこまで動かしていいのか分からない」
そんなときは、一人で抱え込まずにお金の全体像を学べる機会を活用してみてください。
僕たちが開催している無料のお金の勉強会では、特定の商品を売り込むことなく、自分に合った資金配分や制度の使い方の全体像を分かりやすくお伝えしています。
お金のプロとして、基礎的な知識を頭に入れておくだけで判断の迷いはずっと少なくなると実感しています。
僕にできたから、というわけではなく、この手順ならできます。
焦らずに一つずつやっていきましょうね。
受け継いだ大切なお金をどう守り、どう生かしていくか。
答えを急がず、まずはじっくりと自分たちの足元を整えることから始めてみてください。
焦らず踏み出したその1年が、これから先の安心した暮らしを支える強固な土台になります。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。