最終更新日:
毎月25日、給料日の夜。
スマホで銀行アプリを開くと、決まった金額が自動で積立口座へ送られている。
残ったお金で週末の予定を考えながら、ふと息をつく。
「無理のない金額だから、今月もちゃんと続けられたな。」
口座の残高は、先月よりもほんの少しだけ増えています。
※場面は例です。
先に言っておきます。
投資額は周りの真似ではなく「手取り − 毎月出ていく固定費 − 近い将来使うお金」で計算するのが正解です。
手取り25万円なら、まずは月2万円から始めるだけで資産づくりの土台は十分に作れます。
無理のない金額設定こそが、長期投資を継続させる一番の仕組みだからです。
✓ 手取り25万円の資産づくりの結論
- ●・まずは「月2万円」からのスタートで十分
- ●・手取りから固定費と近い将来使うお金を引いて決める
- ●・無理のない金額設定が長期継続の唯一のコツ
この記事の内容読むのに約7分
投資で毎月いくら積み立てるのが正解なのか
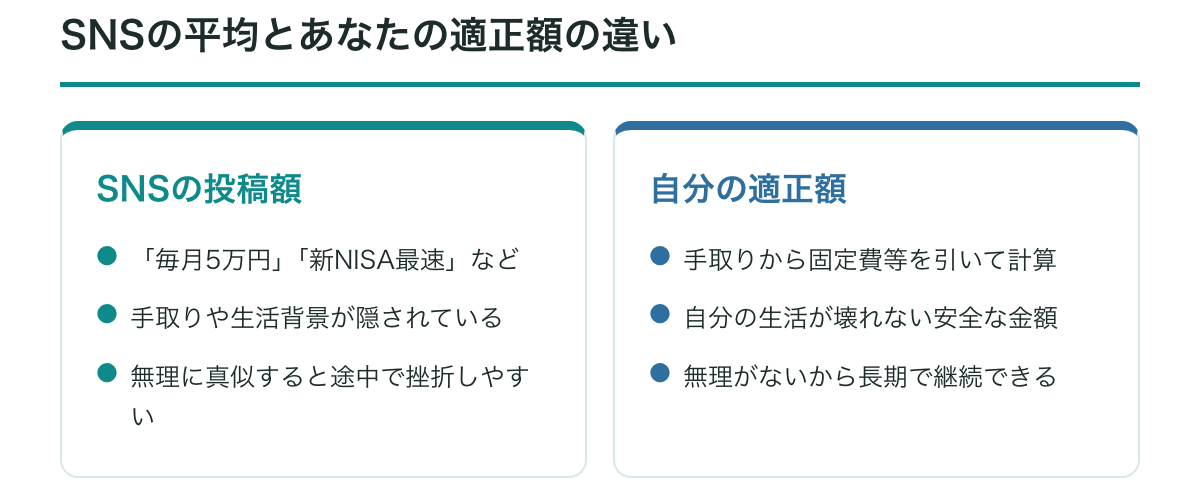
SNSを開くと「毎月5万円を積立中」や「新NISAの枠を最速で埋めるのが正解」という投稿が目に入ります。
それを見るたび、自分の手取り額と比べて立ち止まってしまう人は少なくありません。
「みんなそんなにお金に余裕があるのかな」
そう思ってしまうのも無理はないです。
SNSで見かける数字は、発信している人の手取りや生活費、実家暮らしかどうかといった背景が隠されています。
背景の違う他人の設定額をそのまま自分にあてはめようとすること自体が、足踏みの原因なんです。
ぶっちゃけ、周りのマネをして背伸びする必要はありません。
大切なのは「他人がいくらやっているか」ではなく「自分の生活が壊れない金額か」です。
何事も「何とかなる、何とかする」と気合いで乗り切ろうとすると、家計のどこかに必ずシワ寄せがいきます。
投資は長距離走です。
スタートダッシュで息切れしてやめてしまっては、元も子もありません。
ただ、焦ってSNSのマネをすると、かなりの確率で途中で挫折することになります。
その理由は、思っている以上に深刻なんです。
無理をすると、途中で口座が干上がります
「少し無理をしてでも、多めに積み立てた方が将来のためになるはず。」
そう考えて、毎月の残高ギリギリの金額を投資に回してしまうケースがあります。
これ、僕も昔やりそうになりました。
しかし、生活に余裕のない状態で投資を続けると、日常のちょっとした出費に対応できなくなります。
家電が壊れたり、友人の結婚式が重なったりしたときに、手元の現金が足りなくなるのです。
「せっかく積立に回したお金を取り崩さなきゃ……」
結局、運用を始めたばかりの投資信託を解約することになります。
さらに悪いことに、相場が下がっているタイミングで解約せざるを得なくなると、損を確定させることにもつながるのです。
せっかく将来のために始めたのに、生活を圧迫して途中でやめてしまうのが一番もったいないです。
自分の生活を脅かさない金額でどっしり構えることが、結果として一番の近道になります。
また、毎月の生活がギリギリになると、投資信託の値動きが気になって夜も眠れなくなります。
スマホで評価額を何度も確認しては、一喜一憂する日々。
これでは、何のために投資を始めたのか分かりません。
余裕のない投資は、心も家計もジワジワと追い詰めていくんです。
じゃあ、自分の生活を守りながら出せる「正しい金額」はどうやって計算すればいいのでしょうか。
たぶん、思っているより簡単です。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 760再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
無理なく継続できる投資額の基準やお金の期限の考え方が分かります。
引き算ひとつで決まるあなたの安全枠
無理のない積立額を導き出す計算式は、驚くほどシンプルです。
毎月の投資限度額 = 手取り額 − 毎月出ていく固定費 − 近い将来使うお金の月割り
まずは手取り額から、家賃や光熱費、通信費、固定費として毎月出ていくお金を引き算します。
次に、3年以内に使い道が決まっているお金(賃貸の更新料や車検、旅行の予算など)を月割りにして引き算してください。
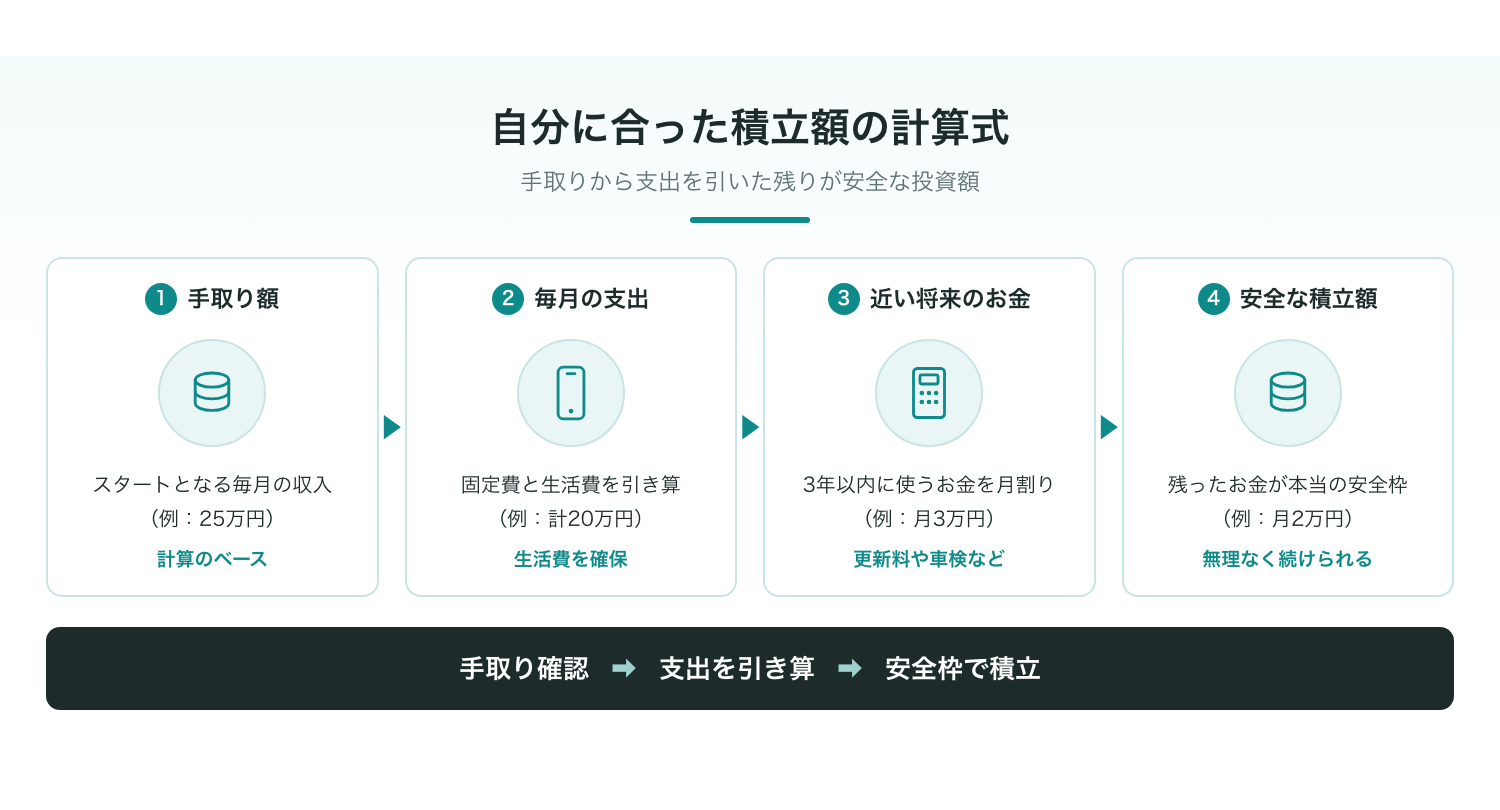
例えば、手取り25万円の家計で考えてみます。
- 手取り額:25万円
- 毎月出ていく固定費(家賃・光熱費・通信費・その他の固定支出):15万円
- 食費や日用品などの生活費:5万円
- 3年以内に使うお金の積み立て:3万円
この場合、手元に残る余裕資金は「2万円」になります。
手取り25万円だからといって、5万円も投資に回す必要はありません。
この「2万円」こそが、あなたの生活を脅かさない安全な金額なのです。
ここ、意外です。
積立額を確保するために、まずは毎月出ていくお金の整理から手をつけると、一度の手間がずっと効きます。
具体的な見直しの手順は、家計の見直しはどの順番で進める?
挫折しない4つのステップでも詳しく解説しています。
これは言わないほうがいいかもしれませんが、最初から満額を狙う人ほど挫折しやすい傾向があります。
手取り額に応じた現実的な設定については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額の考え方も参考になります。
金額の大小よりも「毎月淡々と続けられる状態」を作ることのほうが、何倍も価値があるんです。
ここまでの計算で出た金額を、さらに安全な形に落とし込む方法があります。
ただ、ここに一つ落とし穴があります。
月2万円でも、未来は大きく変わります
「月2万円程度の積立じゃ、大した額にならないのでは?」
そんな声が聞こえてきそうです。
たぶん、思っているよりインパクトは大きいです。
例えば、毎月2万円を年4%で運用できたと仮定してシミュレーションしてみます。
(※年4%という数値は過去の実績等をもとにした仮定の試算であり、将来の運用成果を保証するものではありません。)
月2万円という無理のない金額でも、時間を味方につけることで、将来の自分を助ける大きな資産になり得ます。
時間が経つにつれて利益が利益を生む仕組みについては、複利は「お金が働く仕組み」という記事を読むと、より理解が深まります。
また、毎月一定額を定期的に買い続ける手法は、高値で買いすぎるリスクを低減してくれます。
購入時期を分散させる効果については、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で分かりやすくまとめています。
少額だから意味がないということは決してありません。
小さく始めて長く続けることこそが、個人の資産形成における王道なんです。
あとは、今すぐ口座を開いて一歩を踏み出すだけです。
ですが、その前に一つだけやってほしいことがあります。
今日、自分の数字を1回書いてみてください
投資を始めたいけれど迷っているなら、今日できる小さなアクションがあります。
手帳でもノートでもいいので、今の「手取り額」と「毎月出ていく固定費」をメモしてみてください。
- ☑現在の「手取り額」を確認する
- ☑「毎月出ていく固定費」をメモする
- ☑3年以内に使う予定のお金を月割りで引いてみる
数字を視覚化するだけで「自分は毎月いくらまでなら安全に回せるのか」が見えてきます。
最初は月1万円や、それこそ5,000円からスタートしても構いません。
金額の変更は後からいつでもできます。
まずは家計の全体像をつかみ、無理のない仕組みを作ることが先決です。
自分の家計に合った全体像を体系的に学びたい方は、無料のお金の勉強会で基礎知識を身につけてみるのも一つの方法です。
一人で抱え込んで悩むより、正しい知識のステップを順番に踏んでいくほうが、結果として遠回りせずに済みます。
周りのペースに惑わされる必要はまったくありません。
自分ができる小さな一歩から、静かに始めていきましょう。
応援しています。
自分の生活のペースを守りながら整えたお金は、あなたの未来を静かに、けれど着実に支えてくれます。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。