
最終更新日:
通帳を開くと、毎月勝手に少しずつお金が残っている。
「あれ、特別に我慢したわけじゃないのに、今月も残ってるね」と夫婦で笑い合う。
※場面は例です。
この記事の結論を言います。
30代子育て世代の固定費見直しは、我慢ではなく「順番」がすべてなんですよね。
心理的な負担が少ない通信費やサブスクから手をつけ、浮いたお金を自動で将来へ回す仕組みを作れば、無理なく家計にゆとりが生まれます。
この記事の内容読むのに約7分
30代子育て世代の固定費見直し、順番を間違えると挫折します
毎月、勝手に引かれていく口座の残高。
「あれ、今月こんなに使ったっけ?」と首をかしげる瞬間、ありませんか。
子どもの習い事や学校の準備で、出ていくお金が増えるのは当然です。
だからといって、手当たり次第に食費を削ろうとすると挫折します。
先に言っておきます。
これ、あなたの努力不足ではありません。
単に、見直す「仕組み」と「順番」を知らないだけなんです。
と、偉そうに言っていますが、僕も昔とにかく節約しようとして挫折した口です。
僕も昔は「とにかく食費を削らなきゃ」と必死になって、家庭で嫌な顔をされた経験があります。
根性で耐える節約は絶対に長続きしません。
仕組みと順番さえ整えれば、誰でも無理なく固定費は落とせると思っています。
たぶん、思っているより手順はシンプルです。
浮いたお金を口座に置いたままだと、消えます
食費やもやし料理で我慢するの、今日でやめましょう。
日々の我慢ってストレスがたまるだけで、長続きしないんですよね。
じゃあ、固定費を見直して毎月2万円(年間24万円※試算)浮いたとします。
かなり大きいですよね。
でも、この浮いたお金を普段使う口座に残したままにすると、無意識のうちに使って消えます。
「あれ、見直したはずなのに残ってないな……」となってしまうんです。
これは言わないほうがいいかもしれませんが、一人だけで「節約しよう」と意気込んで始めると、夫婦喧嘩になることがあります。
相手は「自分の楽しみを奪われる」と感じてしまうからなんですよね。
手動で毎月お金を移動させようとしても、人間の意思だけに頼ると継続しにくくなります。
じゃあ、どうすればいいのか。
🎧 この話は音声でも話しています
2026年9月 家とお金#6裏|家計簿は黒字。
なのに苦しい家の中で起きていたこと 7分 ・9月9日
数字上の管理だけでは見落とす家計のストレス原因が分かります。
「節約しよう」と相談すると、だいたい失敗する
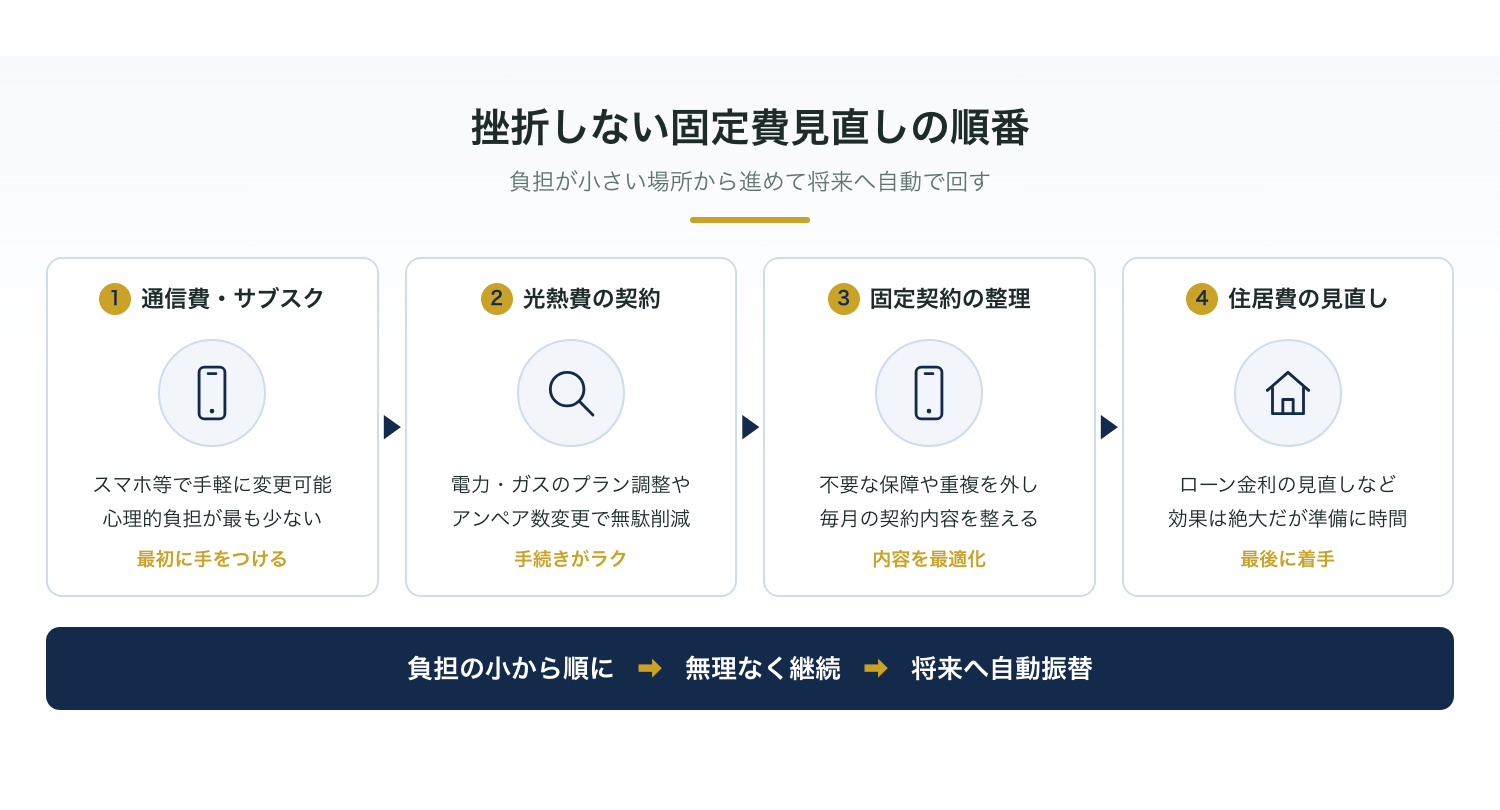
まず最初に見るべきなのは、毎月勝手に引き落とされている固定費だけ。
固定費は一度見直してしまえば、来月も再来月も勝手に支出が下がり続けますから。
基本は、心理的な負担が小さくて手続きがラクな場所から始めるルールです。
効果は大きいが準備に時間がかかる)
この順番を飛ばして住居費からやろうとすると、だいたい途中で嫌になります。
全体の見直し手順について深く知りたい方は、家計の見直しはどの順番で進める?
挫折しない4つのステップもあわせて確認してみてください。
これ、僕も昔やってしまった失敗なんですけど……。
話し合うときは「削ること」自体を目的にしないでください。
✓ 家族で節約を成功させる会話のコツ
- ●「節約しよう」ではなく「浮いたお金で家族で何がしたいか」を話す
- ●お互いに「これだけは譲れない」という支出を事前に共有しておく
- ●削減できた金額を数値でグラフ化し、達成感を家族で分かち合う
「家族で旅行に行くために、使っていない無駄な通信費を削ろうか」
こんな風に共通のゴールがあると、前向きに協力しやすくなります。
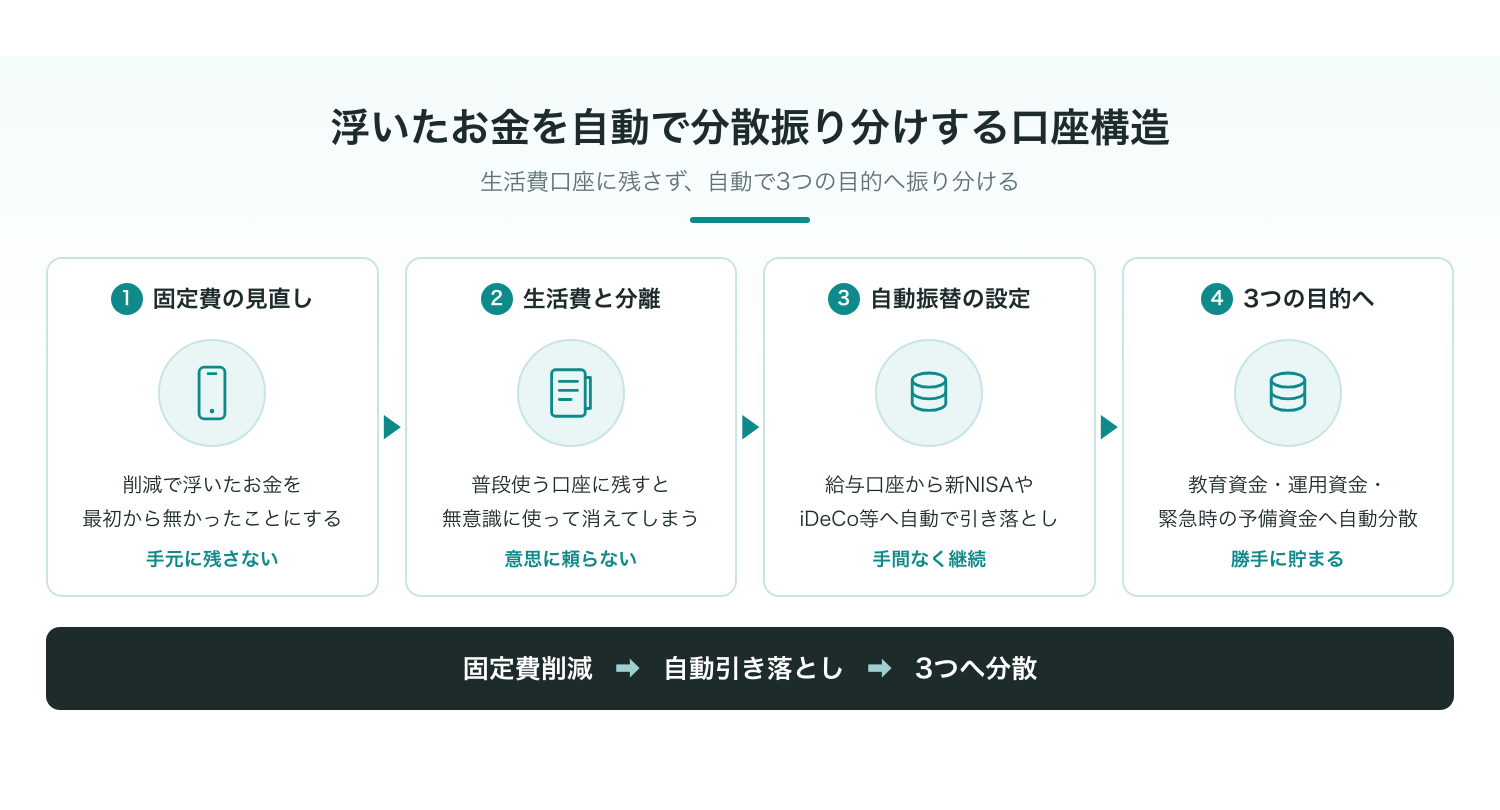
で、見直しで生まれたお金は「最初からなかったもの」として扱い、自動で将来の備えに振り分ける仕組みを作りましょう。
振り分け先は主にこの3つです。
家庭でできる教育の取り組みについては、子どもの金融教育は何から始める?
家庭でできるお金の教え方を参考にしてください。
自分の意思を信じてはいけません。
生活費の口座と資産形成用の口座を分離し、給与口座から自動で引き落とされる設定をしちゃいましょう。
新NISAやiDeCoなどの制度を活用して自動化すれば、手間もかかりません。
※制度の利用には所定の条件があり、元本が保証されているわけではありません。
適切な設定額の考え方については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額や、積立投資はいくらから始める?
月1万円からで十分な理由を参考にしてください。
本当にこれで効果があるのか、気になりますよね。
今日すぐできて、月1万円浮く場所があります
結論から言うと、通信費とサブスクです。
大手キャリアから格安プランや格安SIMに乗り換えるだけ。
これだけで、夫婦2人で毎月1万円以上のゆとりができるケースって、ぶっちゃけ全然珍しくありません。
(※当社相談例に基づく目安です)
「でも、回線が遅くなったら困るな……」
そう思う気持ち、すごく分かります。
ただ、今の格安プランは普段の生活で困らないレベルまで上がっていますよ。
クレジットカードの明細を開いて、使っていない動画配信サービスや、解約し忘れていたアプリがないかチェックしてみてください。
光熱費も、こまめにスイッチを切る我慢は不要です。
基本料金のプラン変更や電気とガスのセット割引を利用するほうが手軽でストレスになりません。
毎月浮いたお金をただ預金口座に置いておくだけなのは、正直もったいないケースが多いです。
長期間にわたって積み立てを行うなら、時間を味方につける運用手法が効果的です。
ここ、意外です。
お金が増えていく基本的な仕組みとして、複利は「お金が働く仕組み」という概念を押さえておくと役に立ちます。
(※年5%等で運用できたと仮定した場合のシミュレーション上の考え方です)
定額を定期的に買い続ける手法は、高値掴みのリスクを分散させる効果があります。
このリスク分散の仕組みについては、ドルコスト平均法とは?
積立投資のリスクを軽減する仕組みを徹底解説で詳しく紹介しています。
一度仕組みさえ作ってしまえば、あなたが意識しなくても自動で資産形成を継続できますよ。
では、今日から何を始めればいいでしょうか。
📝 もう一歩深く知りたい方へ
夫婦のマネー戦略で悩むあなたへ。
クレカ6万円から資産を伸ばせた理由と「ユメカネサロン」の正しい使い倒し方
夫婦で協力して無理なく資産を伸ばす具体的な手順が学べます。
知らずに置きっぱなしのお金を、未来の安心に変える
30代子育て世代の固定費見直しは、日々の生活を苦しくする我慢の節約ではありません。
知らずに流出している無駄なお金を止める、ただの作業です。
今日すぐできる最初のステップは、クレジットカードの明細を開くこと。
これだけです。
使っていないサブスクを1つ解約するだけでも、立派な一歩ですよ。
完璧を目指さなくて大丈夫です。
負担の少ないところから順番にクリアしていきましょう。
一気に全部をやろうと焦らなくて大丈夫ですよ。
まずはカードの明細を眺めてみるだけでも大きな前進です。
あなたのペースで、ひとつずつ進めていきましょう。
fulfullでは、ご家庭の現在の支出一覧を見ながらどこから手をつければ一番効果的かを一緒に整理するきっかけとして、無料の「お金の勉強会」を開催しています。
いきなり無理な見直しをするのではなく、まずは家計全体のバランスや自動化の全体像を学ぶところから始めてみませんか。
お金のプロの視点を借りながら、ご自身のペースで全体像をつかんでみてください。
大丈夫、正しい手順で進めれば、何とかなる、何とかするものです。
子どもの成長を笑顔で見守りながら、あなたのご家族にとって一番安心できる仕組みを、今日からひとつずつ作っていきましょう。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。