
最終更新日:
通帳を開いて、思わず二度見する。「あれ、今月こんなに残高少なかったっけ……?」
手取り収入は変わらないのに、なぜか手元にお金が残らない。
食費を削ろうとスーパーで安売りを探したり、外食を我慢したり。
先に結論を言います。
我慢の手順、間違っています。
どれだけ食費を詰めても、家計は楽になりません。
必要なのは気合や努力ではなく、どこから手を付けるかという「順番」なんです。
この記事の内容読むのに約8分
毎月出ていくお金が多すぎるなら、見直しの順番は「どこから」がすべて
先に言っておきます。
節約しようと思ったとき、多くの人が食費や交際費から削ろうとします。
「今日から外食をやめよう」
「スーパーはハシゴして安いものを買おう」
……これ、絶対に長続きしません。
日々の小さな我慢は、想像以上にストレスが溜まるんですよね。
で、どこかで反動が来てパッと使ってしまう。
ぶっちゃけ、僕も昔はこれで失敗しました。
食費・交際費の節約
毎日我慢が必要。
反動で使いやすく長続きしない
固定費の見直し
最初の手続きだけでずっと節約。
我慢ゼロで残る
変動費ではなく固定費から手をつける
本当に手を付けるべきなのは、食費などの生活費(変動費)ではなく、毎月決まった額が出ていく「固定費」です。
固定費の見直しは、手続きの時だけ少し面倒を感じるかもしれません。
「解約ボタン、どこにあるんだよ……」みたいなやつです。
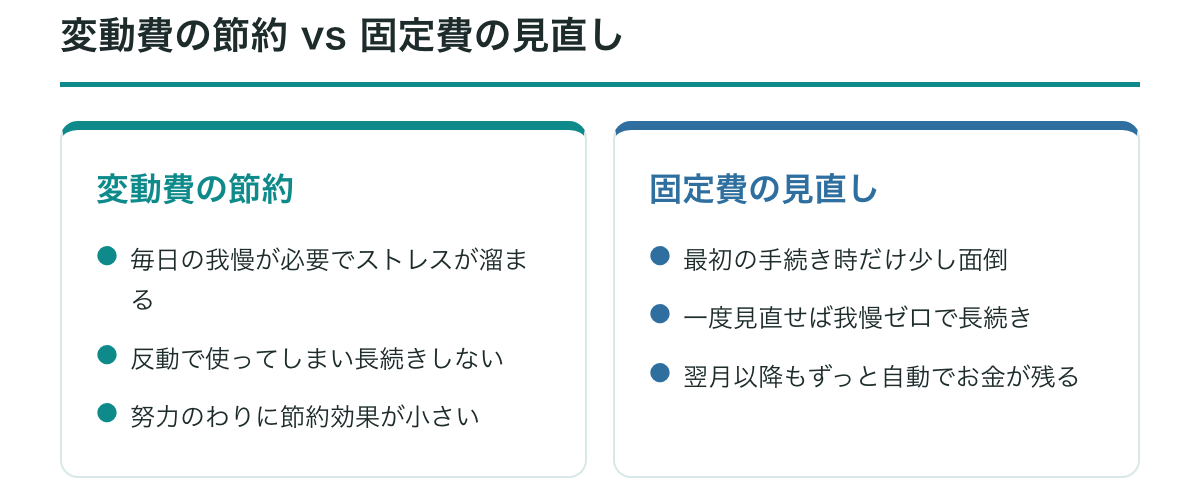
でも、一度手続きを終わらせてしまえば、翌月からもずっと自動的にお金が残ります。
我慢なんて1秒もしなくていいのが、最大のメリットなんです。
無理をして食費を削る前に、まずは契約関係の整理から進めましょう。
詳しい手順については、家計の見直しはどの順番で進める?
挫折しない4つのステップでも詳しく紹介しています。
見直しの順番を間違えると挫折しやすい
順番を間違えてしまうと、いくら頑張っても成果が見えにくくなります。
毎日の数十円を気にするより、毎月口座から引かれている大きな金額に目を向けるのが近道です。
ただ、いきなり一番大きな固定費を削ろうとすると、挫折しやすくなります。
たぶん、思っているより簡単な場所が他にあるからです。
まずは「勝手に消えているお金」をぜんぶ並べる
いきなり「引越ししよう」とか「車を手放そう」とするのは無謀です。
じゃあ、どこから確認するべきか。
自分の通帳、ちゃんと見ていますか。
頭の中だけで考えていると、実際の支出と感覚がずれてしまいます。
まずは過去3ヶ月分ほどの通帳やクレジットカードの利用明細を用意してみてください。
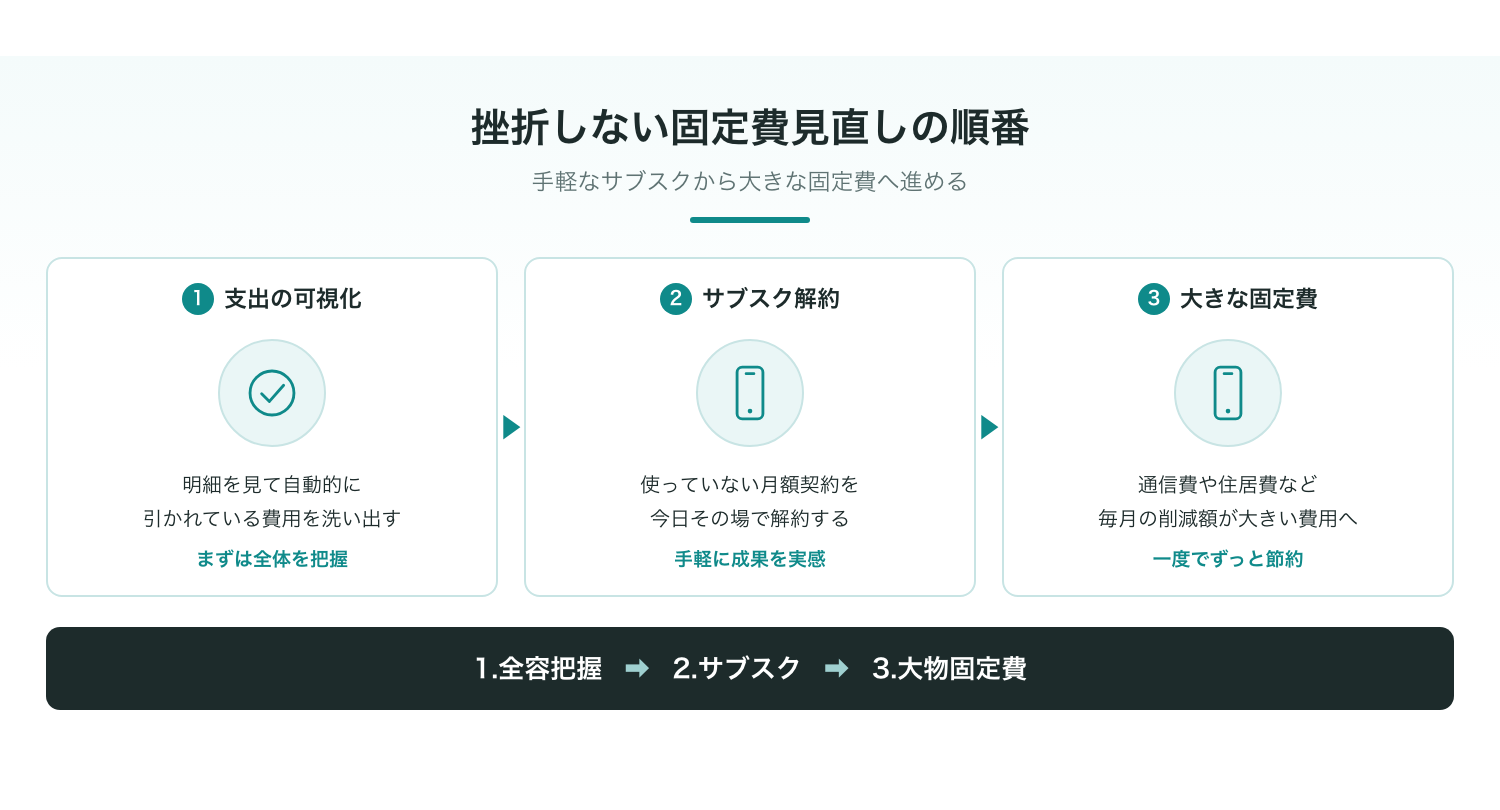
勝手に引かれているお金を可視化する
明細を見ながら、毎月自動で引き落とされている項目を書き出していきます。
紙とペンでも、スマホのメモ機能でも構いません。
- ☑住居費(家賃や住宅ローン)
- ☑通信費(スマートフォンや光回線)
- ☑水道光熱費
- ☑各種サブスクリプション(月額サービス)
- ☑万が一の備えとして払っている毎月の固定支出
- ☑習い事や会員制サービスの会費
「え、こんなに払っていたっけ……?」と引くくらいの金額になっていることもあります。
これは言わないほうがいいかもしれませんが、ほとんどの人が「自分が毎月何にいくら払っているか」を正確に把握していません。
でも、安心してください。
自分の支出を正確に覚えていないのは、あなただけじゃないです。
僕も昔、使っていないジムの会費を半年間払い続けて青ざめたことがあります。
気づいた今から整えれば、何とかなる、何とかする。
大丈夫ですよ。
金額の大きさと解約のしやすさで分ける
全体像が見えてしまえば、あとは「支払額が大きいか」と「すぐに変更できるか」の2軸で分けるだけです。
現状の数字さえ整理できれば、あとは手順通りに進めるだけで何とかなる、何とかすると思える余裕が生まれてきます。
で、最初に潰すべき「隠れた出費」が、実は手元にあるんです。
使っていないサブスクは、今日この場で消す
固定費全体を把握したら、一番手付けやすい小さな月額サービスから整理します。
いわゆるサブスクリプションです。
1つあたり数百円から数千円なので、見落とされがちなんですよね。
「まあこれくらいならいいか」と放置しがちなんですけど、3つ重なれば年間で数万円になってしまいます。
これ、地味に痛いです。
使っていないサービスを洗い出す
動画配信、音楽、電子書籍、フィットネスクラブ、アプリの有料会員など、契約中のものをチェックします。
過去1ヶ月間で一度も使っていないなら、迷わず解約候補です。
「また使うかもしれないし……」
そう思う気持ちも分かりますが、必要になった時にまた契約すればいいだけです。
初月無料のまま放置されている契約に注意する
特に注意したいのが「初月無料」と言われて登録し、そのまま忘れているパターンです。
クレジットカードの明細に毎月謎の引き落としがないか、丁寧に確認してみましょう。
⚠ 「無料お試し」の落とし穴
登録時は無料でも、解約を忘れると翌月から自動で課金が始まります。
明細に覚えのない数百円〜千円程度の引き落としがないか、今すぐ確認しましょう。
使っていないものにお金を払い続けるのは、本当にもったいないことです。
無駄な支払いを1つずつ潰すだけで、手元に残るお金が着実に増えていきます。
サブスクの整理が終わったら、次は本丸の「でかい固定費」に切り込みます。
大きな固定費に切り込むと、一気に生活が変わる
小さなサービスの解約が終わったら、次はいよいよ金額の大きな固定支出です。
ここをスリム化できると、毎月の家計が一気に楽になります。
ここ、意外とみんな放置しています。
通信費とスマートフォンのプラン変更
大手キャリアの旧プランをそのまま使い続けているなら、絶好の見直しポイントです。
格安プランや格安SIMに切り替えるだけで、毎月の支払いが半分以下になることも珍しくありません。
家族全員分を合わせると、年間で10万円以上の削減になる場合もあります。
「手続きが難しそう」
「店舗に行かないとダメなんじゃないの?」
と思うかもしれません。
ですが、最近はオンラインで短時間で完了する仕組みが整っています。
万が一の備えとして払っている固定支出の見直し
毎月支払っている保障関連の固定費も、見落とせない場所です。
契約した当時のまま放置していると、今のライフスタイルに合わない過剰な内容になっていることがあります。
公的な制度でカバーできる範囲を知れば、民間の契約を必要最低限に絞ることが可能です。
不要な分を削ることで、生活の質を落とさずに毎月出ていくお金を大きく減らせます。
住居費やその他の見直し
住宅ローンを組んでいる場合は金利の低いローンへの借り換え、賃貸なら更新時の家賃交渉や引越しも選択肢に入ります。
金額が大きい支出ほど、見直した時のインパクトは絶大です。
ただし、浮いたお金をそのまま口座に置いておくと、別の使途に使ってしまうのが人間の性なんですよね。
浮いたお金は、最初から「なかったこと」にする
固定費の見直しによって毎月出ていくお金が減っても、それで満足してはいけません。
銀行口座に放置しておくと、「今月は余裕があるから」と使ってしまいがちです。
だから、仕組み化です。
先取り貯蓄で「ないもの」として扱う
給料が振り込まれた直後に、削減できた金額分を自動で別口座や投資口座に移動させましょう。
最初から「なかったお金」として扱うのが、一番楽でお金が残る構造です。
意志の力に頼らず、自動で貯まっていく流れを作ることが継続のコツです。
新NISAを活用した毎月の積立投資
削減できたお金の振込先としておすすめなのが、新NISAを活用した積立投資です。
毎月数千円から1万円程度の少額からでも始められます。
積立額の設定方法や考え方については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額で詳しく解説しています。
少額からのスタートでも、長期間続けることでしっかり育っていきます。
積立金額の決め方に迷う方は、積立投資はいくらから始める?
月1万円からで十分な理由を参考にしてみてください。
毎月決まった金額を購入し続ける手法については、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で分かりやすくまとめています。
固定費を削り、浮いたお金を自動で積立へ回す。
この仕組みさえ作ってしまえば、家計の悩みは自然と解消へ向かっていきます。
削って浮いたお金を「ご褒美」に使ってしまうと、元通りです。
「最初から無かったお金」として自動で新NISAに回す。
この小さな仕組み化ひとつで、将来の安心感がまったく変わりますよ。
我慢する前に、順番を変えてみる
毎月出ていくお金が多すぎると感じた時は、食費を我慢するのではなく、固定費の見直しから始めるのが正解です。
順番さえ間違えなければ、生活の満足度を下げずに支出を小さくできます。
✓ 今日から始める家計見直しのポイント
- ●食費の我慢をやめ、固定費から手をつける
- ●通帳・明細で勝手に引かれているお金を可視化する
- ●使っていないサブスクはその場で即解約する
- ●通信費や契約保障など大きな固定費をスリム化する
- ●浮いたお金は自動積立や新NISAで「なかったこと」にする
一度にすべてをやろうとせず、スマホで明細を眺めることから始めてみれば大丈夫です。
どこから手を付ければいいか迷う方は、無料のお金の勉強会で家計全体の整理手順を学んでみてください。
お金のプロが分かりやすくポイントをお伝えしています。
今日ひとつだけ固定費を見直す小さな行動が、数ヶ月後や数年後のあなたとご家族の暮らしをずっと楽にしてくれます。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。