
通帳を開いて、ちょっと笑顔になる。
先月よりも、着実に資産が増えている。
「あ、これなら老後も大丈夫だな」と、心からホッとできる瞬間です。
※場面は例です。
先に言っておきますね。
40代後半から老後資金の準備を始めるのは、まったく遅くありません。
正しい手順で家計を整え、資産運用を長く継続すれば、ここから十分に巻き返せます。
何とかなる、何とかするだけのパワーが40代には備わっています。
この記事の内容読むのに約7分
40代後半の老後資金準備は遅い?
今から巻き返す理由
「周りはもう老後資金の準備を終えているのに、自分はまだ何もできていない……」
ふと気づいたときに、そんな焦りが込み上げてくることってありますよね。
ですが、いま準備ができていないのは、あなたの努力不足ではありません。
ただ「時間の捉え方」や「お金が残る仕組み」を知らなかっただけなんです。
運用と聞くと、60歳や65歳の定年で終わりだと思っていませんか。
ここ、意外です。
定年後も無理のない範囲で働きながら運用を続ければ、準備に使える時間は一気に伸びます。
時間を味方に付ける考え方さえ身につけば、焦る必要はどこにもありませんよ。
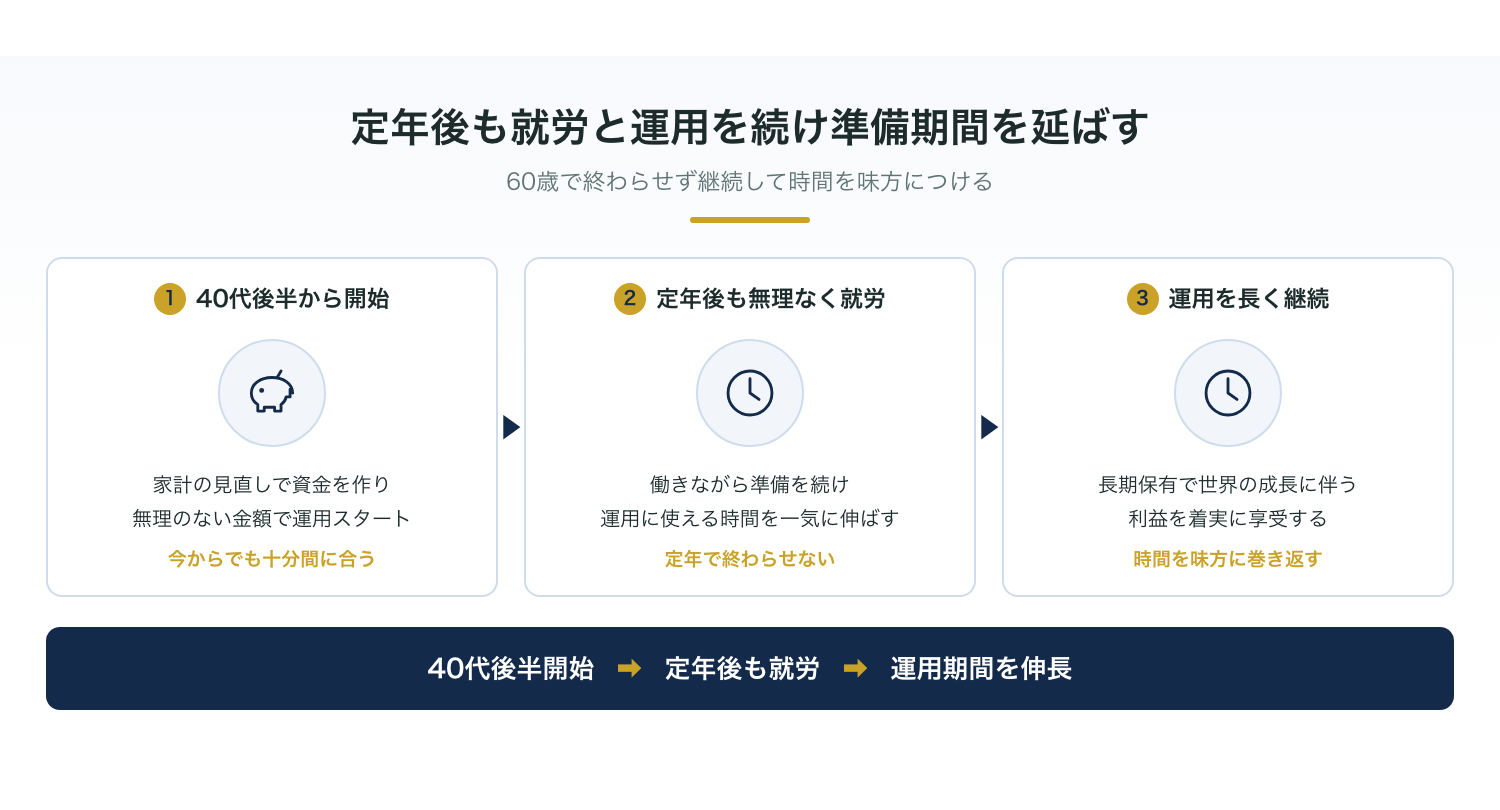
「もう40代後半だから……」と諦める必要は一切ありません。
何とかなる、何とかする。
その気持ちで、できることから順番に整えていきましょう。
ただ、ここに一つ落とし穴があります。
一発逆転を狙わないのが、一番の近道
40代後半からの巻き返しで、最も警戒すべきなのは「焦り」なんです。
「遅れを取り戻さなければ」という焦りから、リスクの高い取引に手を出すと、大切な資金を失ってしまう危険があります。
漫然とお金を放置して減らしてしまうのも、もったいないですよね。
と、偉そうに言っている僕も、昔は焦って極端な節約をして失敗したことがあるんですけどね……。
ぶっちゃけ、奇をてらった特別な裏ワザなんて必要ありません。
僕たちがお金のプロとしてお伝えしたいのは、再現性の高い資産形成です。
誰もが同じ手順を踏めば、同じような結果に近づける方法を選ぶこと。
✓ 失敗を防ぐ巻き返しの鉄則
- ●短期間での一発逆転を狙わない
- ●再現性の高い手順で着実に進める
で、次に気になるのは「具体的にどうやってお金を作るか」ですよね。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 716再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
新NISAで自分に合った銘柄を選ぶための判断基準が学べます。
毎月出ていくお金の中に、隠れた投資資金がある
資産形成を始めるにあたって、最初にやるべきは投資に回すお金の確保です。
いきなり生活を切り詰めるような節約をしても、途中で挫折してしまいます。
だからこそ、効果が長く続く「毎月出ていくお金(固定費)」の見直しから手をつけるのがコツなんです。
固定費の見直しは、一度手続きを済ませてしまえば、その先ずっと安くなった状態が続きます。
我慢を強いる節約ではないため、ストレスも小さく済みますよね。
あわせて読みたい:家計の見直しはどの順番で進める?
挫折しない4つのステップ
ここで浮いた月2万円や3万円をそのまま投資に回すだけで、資産形成のスピードは一気に加速します。
じゃあ、そのお金をどこに預ければいいのか。
新NISAなら、月1万円からで大丈夫
これは言わないほうがいいかもしれませんが……。
世の中の「おすすめ投資術」をそのまま真似しても、うまくはいきません。
あなたの家計に合った金額で始めるのが、結局いちばん強いんです。
現在もっとも活用しやすいのは、やっぱり新NISAです。
非課税期間が無期限であり、運用益に税金がかかりません。
40代後半からの巻き返しにおいて、この制度を使わない手はないと僕は思っています。
新NISAを使う際は、「つみたて投資枠」を中心に組み立てるのが基本です。
毎月一定額を自動で積み立てていくことで、購入時期を分散させる効果が得られます。
価格が高いときには少なく、安いときには多く買うため、平均購入単価を抑えられますよ。
毎月の積立額の設定基準
積立額は、高望みしすぎないことが継続のポイント。
たぶん、思っているより小さい金額で大丈夫です。
月1万円からでも運用を始める意味は十分にあります。
まずは無理のない金額からスタートし、固定費の見直しが進んだ段階で増額していく方法がとても現実的です。
あわせて読みたい:積立投資はいくらから始める?
月1万円からで十分な理由
投資対象としては、全世界の株式に広範囲に分散投資するインデックスファンドが適しています。
専門知識がなくても、長期的・継続的に保有することで、世界の成長に伴う利益を享受しやすくなります。
ただ、本当に時間的に間に合うのか心配になりますよね。
定年までの時間、実はもっと延ばせます
たとえば、47歳から65歳までの期間を考えると、残されている時間は18年あります。
「18年……微妙に短くない?」
そう思ったかもしれません。
ですが、いまは65歳で定年を迎えた後も、70歳まで働く選択肢を選ぶ人が増えていますよね。
そう考えると、実は20年近い運用・準備の期間を確保できる計算になります。
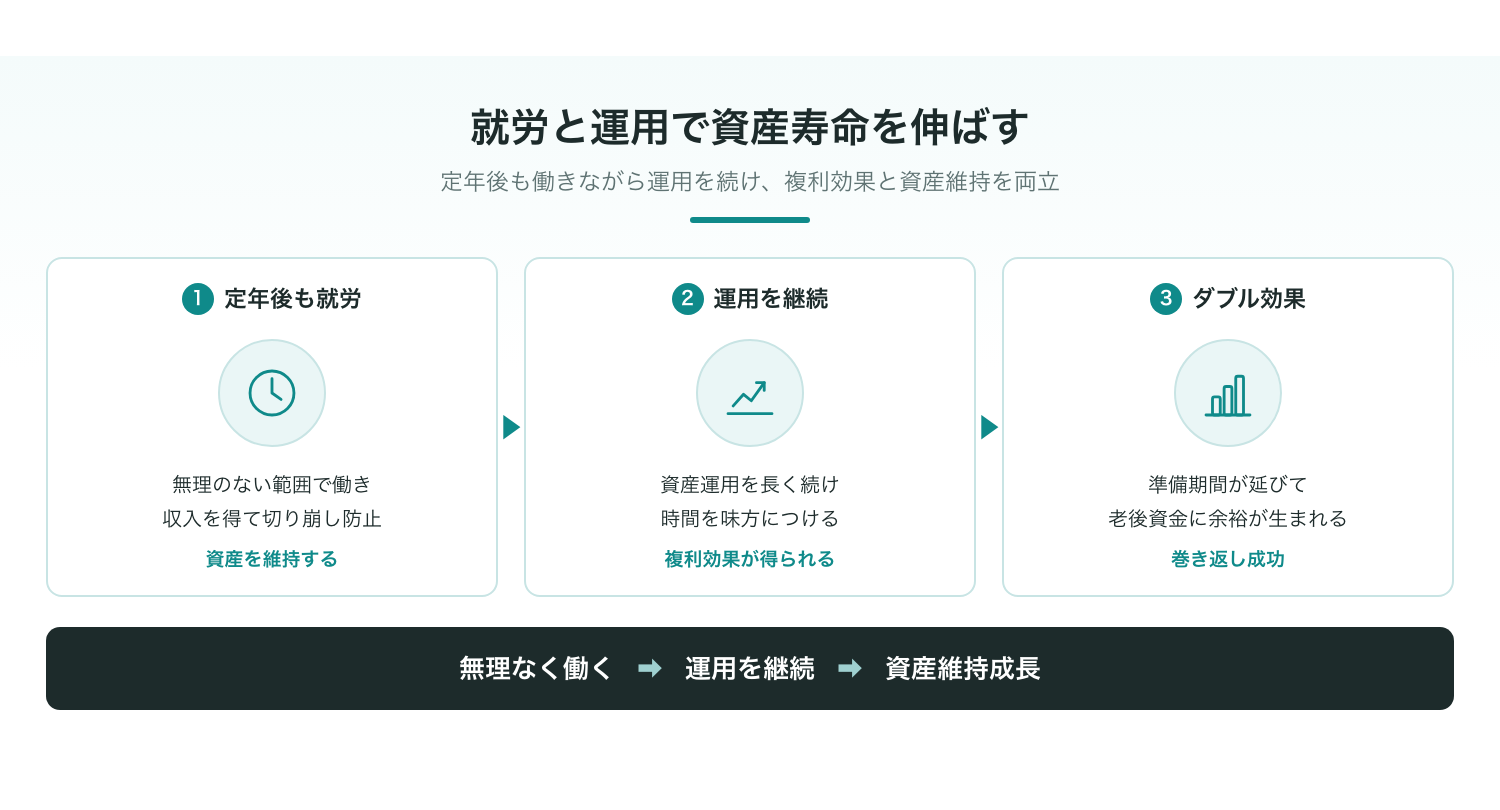
積立投資の世界では、時間が長ければ長いほど「複利効果」が大きく働きます。
運用で得た利益を再び運用に回すことで、雪だるま式にお金が増えていく仕組みのことです(※年◯%など一定の利回りで運用できたと仮定した場合の仕組みです)。
20年近くの時間があれば、この仕組みの恩恵を十分に受け取ることができます。
あわせて読みたい:複利は「お金が働く仕組み」
ここで、働く期間と取り崩しの防衛効果について考えてみましょう。
仮に1,200万円の貯蓄を取り崩す代わりに、65歳以降も10年間月10万円を稼ぐとします(※分かりやすく解説するための試算です)。
年間で120万円の収入になるため、10年間で1,200万円分、資産の減りを防ぐのと同じ効果を持ちます。
老後資金の準備は、蓄えることだけでなく「長く稼げる状態をつくること」も含まれるわけです。
運用期間を「65歳まで」と限定する必要もありません。
80歳や85歳まで使いながら運用を継続するとすれば、運用期間は30年以上になります。
40代後半から始めても、人生全体で見れば十分に「長期投資」が成立するんです。
あわせて読みたい:40代で貯金ほぼゼロ。
今から始める新NISAの現実的なステップ
この手順なら、無理なく進められるはずです。
今日の自分にできる、小さなお金の一歩
いまから巻き返すためのステップは、とてもシンプルです。
まずは今日、スマホの通信費や毎月引き落とされている固定費の明細をひとつだけ確認してみませんか。
毎月出ていくお金を見直して原資を作り、新NISAを活用してコツコツ運用に回していく。
この着実な一歩を踏み出すことで、将来への不安は少しずつ具体的な安心へと変わっていきます。
特別な知識や才能はいりません。
今日確認したひとつのお手入れが、未来のあなたを着実に楽にしてくれますよ。
いまから巻き返すための具体的なロードマップを整理したい方は、まずは僕たちが開催している無料の「お金の勉強会」で全体像をつかんでみませんか。
一人で抱え込まずに、自分に合った進め方を一緒に学んでいきましょう。
無料の「お金の勉強会」の詳細を見る
やってきた量のぶんだけ、将来の自分を助ける力になっていきます。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。