
最終更新日:
通帳を開いて、先月より少し増えている。
「これなら教育費も老後の準備も、自分たちのペースで進められそうだな」と、夫婦で落ち着いて将来の話ができている。
※場面は例です。
先に言っておきます。
40代夫婦の「新NISAで月5万円」の配分は、全額「つみたて投資枠」で全世界株式などのインデックスファンド1本に絞るのが、最もシンプルで再現性の高い方法だと思っています。
成長投資枠を無理に組み合わせたり、難しく考える必要はありません。
この記事の内容読むのに約7分
40代夫婦の新NISA、月5万円の配分で迷う本当の理由
20代や30代前半なら、20年後のことだけを考えて放置すればいいかもしれません。
でも、40代は違います。
数年後にやってくるお子さんの進学費用と、ずっと先の老後資金。
この2つが、同時に目の前に並んでいるからなんです。
教育費、たとえば高校や大学の入学金は使う時期が決まっています。
「今、相場が下がっているから支払いを来年に延期します」なんてことはできませんよね。
「えーっと、たしかに無理だな……」と思った方も多いはずです。
一方、老後資金は15年、20年かけて育てるお金です。
途中で一時的な値下がりがあっても、じっくり回復を待つ時間があります。
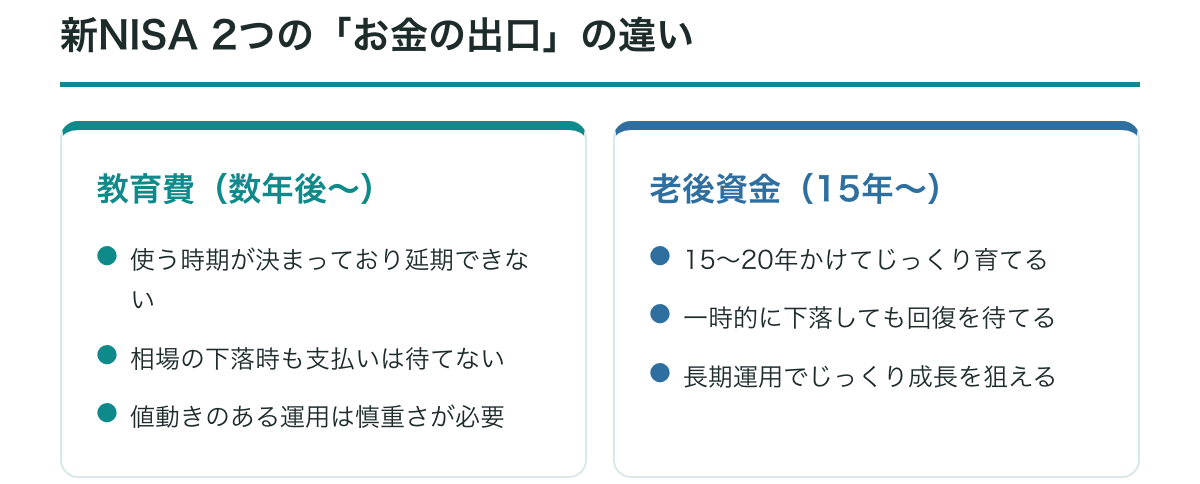
で、何が言いたいかというと。
同じ5万円でも、お金の役割がまったく違うということです。
出口の時期が違うお金を混ぜて管理していると、相場が揺れたときに動揺してしまいます。
まずは家庭内で、この5万円が「いつ使うためのお金なのか」を整理すること。
ここが抜けていると、この後に紹介する枠の使い方で必ず迷ってしまいます。
ただ、ここに一つだけ落とし穴があります。
暴落のニュースで、せっかくの積立を止めてしまう
新NISAを始めてしばらく経つと、必ず世界的な株価の下落局面がやってきます。
ニュースで「株価暴落」なんて言葉が流れると、積立を止めたり、慌てて売ったりしたくなりますよね。
「損したくない!」という気持ちは、痛いほどよくわかります。
⚠ 暴落時に焦ってやめてしまうリスク
手元の現金が少ない状態で投資額を大きくしすぎると、相場下落時に生活への不安が押し寄せて判断を誤りやすくなります。
「教育費として10年以内に使うかもしれない」というお金が含まれているなら、全額を値動きの激しい商品にするのは慎重になりたいところです。
貯金に不安がある場合は、無理に最初から5万円にこだわらず、ステップを踏む姿勢が欠かせません。
具体的な手順は、40代で貯金ほぼゼロ。
今から始める新NISAの現実的なステップで紹介しています。
ぶっちゃけ、無理をして途中で挫折するのが一番もったいないんですよね。
僕も最初は完璧な配分を目指して悩みすぎました。
でも、途中でやめてしまうのが一番もったいないんです。
まずは無理のないペースで長く続けることを最優先にしましょう。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 716再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
お金の期限に応じた投資戦略や、無理なく続けるコツが聴けます。
成長投資枠は使わず、シンプルに一本化する
新NISAには「つみたて投資枠」と「成長投資枠」があります。
画面を見ると「両方使わないともったいないのかな」とか「半分ずつ分けたほうがいいのかな」と悩みますよね。
結論から言います。
月5万円の積立なら、全額「つみたて投資枠」で使い切ってしまって問題ありません。
成長投資枠を無理に混ぜて管理をややこしくするメリットは、ぶっちゃけそれほど大きくないんです。
投資の手間を減らして長期間続けるための配分は、この2パターンです。
パターンA(王道・シンプル)
つみたて投資枠:5万円 / 成長投資枠:0円
パターンB(少しこだわりたい場合)
つみたて投資枠:4万円 / 成長投資枠:1万円
イメージとしては、次の表を参考にしてみてください。
毎月の積立額を決める考え方については、手取り20万円からの新NISA。
無理なく続ける毎月の設定額でも詳しく触れています。
銘柄選びで迷ったら、1つの国や特定のアクティブファンドに絞るのではなく、広い地域に分散できるインデックスファンドを軸にするのが現実的です。
代表的な選択肢はこの2つです。
✓ 迷ったときのインデックスファンド2大選択肢
- ●・全世界株式型(オール・カントリー等):日本を含む(または除く)世界中の成長企業に丸ごと分散投資。
- ●・全米株式型(S&P500等):アメリカの主要企業500社を中心に投資し、高い成長性を狙う。
これは言わないほうがいいかもしれませんが、商品選びで悩み続けてスタートが遅れるのが、一番もったいないんです。
と、偉そうに言っていますが。
僕も最初は「完璧な配分にしなきゃ」と悩みすぎました。
最初から完璧を目指さなくても、やっていく中で修正していけば十分間に合います。
毎月5万円という金額自体も、固定された絶対的なルールではありません。
「今は毎月5万円いけるけれど、数年後に子どもが私立高校に進学したら厳しいかも……」
そう感じるのは当然のことです。
無理に5万円を維持して生活がギスギスするくらいなら、3万円に減らしたっていいんです。
定期的に見直す手順もシンプルです。
手順については、家計の見直しはどの順番で進める?
挫折しない4つのステップを参考にしてください。
ここ、意外です。
下落局面こそ、安く仕込める絶好の機会になる
「株価が下がると損をする」と思っていませんか。
実は、積立投資において相場の下落は「安く買い増せるチャンス」でもあります。
毎月一定額を買い続ける方法では、価格が高いときには少なく、価格が安いときにはたくさんの口数を自動で購入することになるからです。
仮に年数%で運用できたと仮定すると、この「安く仕込めた時期」があるからこそ、長期で見たときに資産が育っていきます。
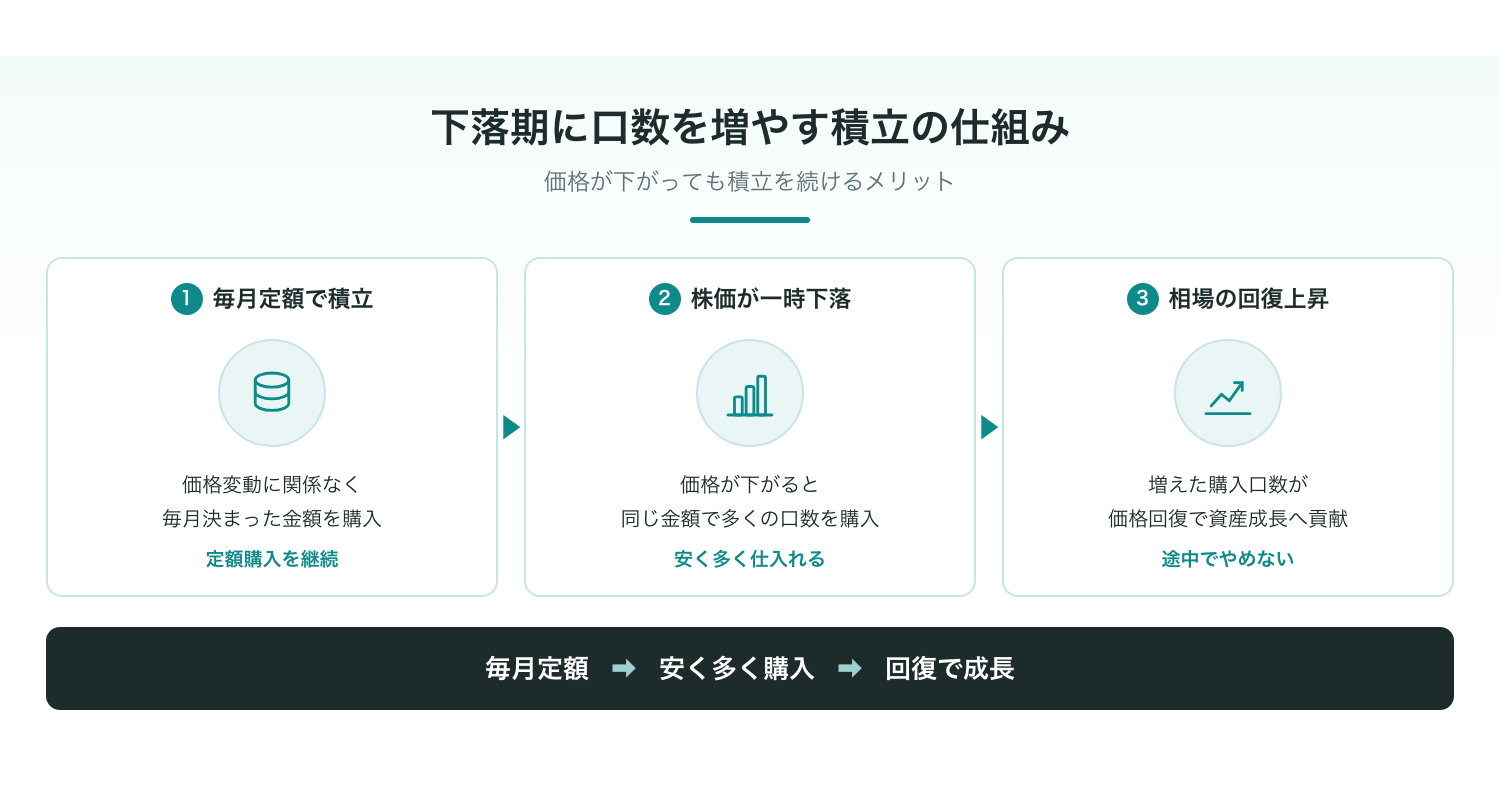
この仕組みについては、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で整理してあります。
また、資産が増えていく仕組みは、複利は「お金が働く仕組み」でも解説しています。
下落時に焦らないためのポイントは3つです。
- ☑資産残高を毎日チェックしない
- ☑「今は口座内で安く仕込めている時期だ」と割り切る
- ☑生活費としての現金を、新NISAとは別に確保しておく
ご家庭でお金の話をオープンにしておくことも大切です。
お子さんへの伝え方は、子どもの金融教育は何から始める?
家庭でできるお金の教え方を読んでいただくと、イメージが湧きやすくなります。
焦る必要はありません。
まずは夫婦で「いつ使うお金か」を話してみる
たぶん、思っているよりシンプルです。
40代夫婦が新NISAで月5万円を運用する場合、最初は「つみたて投資枠」を中心に全世界株式などのインデックスファンドを1つ選ぶのが、一番管理しやすく再現性の高い方法だと僕は考えています。
今日できる小さな一歩として、まずはご家庭で「向こう2〜3年で使うお金」と「ずっと先に使うお金」の切り分けから始めてみてください。
何事も一歩目を踏み出すのが一番エネルギーを使います。
でも、仕組みさえ作ってしまえば、あとは自動で進んでいきますよ。
何とかなるし、何とかできます。
「自分たちに合った適切なペースや配分を知りたい」と感じたら、まずは全体像をつかむことから始めてみるのもおすすめです。
fulfullでは、資産形成の基礎から考え方までを学べる無料の「お金の勉強会」を開催しています。
自分たちに合った判断軸を身につける機会として、気軽に参加してもらえたら嬉しいです。
今からスタートしても、決して遅すぎることはありません。
何とかなるし、何とかできます。
大切なのは他人のペースではなく、ご夫婦のペースで歩んでいくことです。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。