
給与明細と通帳を交互に見比べながら、ホッと一息つく。
「積立額は減らしたけれど、今月の生活費もちゃんと手元に残っているな」
転職後の新しい職場で働きながら、毎月無理のないペースで投資を続けている自分の姿です。
※場面は例です。
先に言っておきます。
40代で転職して収入が減ったなら、新NISAの積立額は減らして全く問題ありません。
無理をして設定額を維持するよりも、金額を減らしてでも投資の仕組みを止めないことの方が、はるかに大切だからです。
この記事の内容読むのに約5分
積立額を減らすのは、後退じゃない
「積立額を下げるなんて、一歩後退じゃないか……」
そんな風に、自分を責めていませんか。
「せっかく毎月3万円積み立てていたのに、減らしたら意味がないのかな」
そう感じてしまうお気持ち、すごくよく分かります。
でも、落ち込む必要は一切ありません。
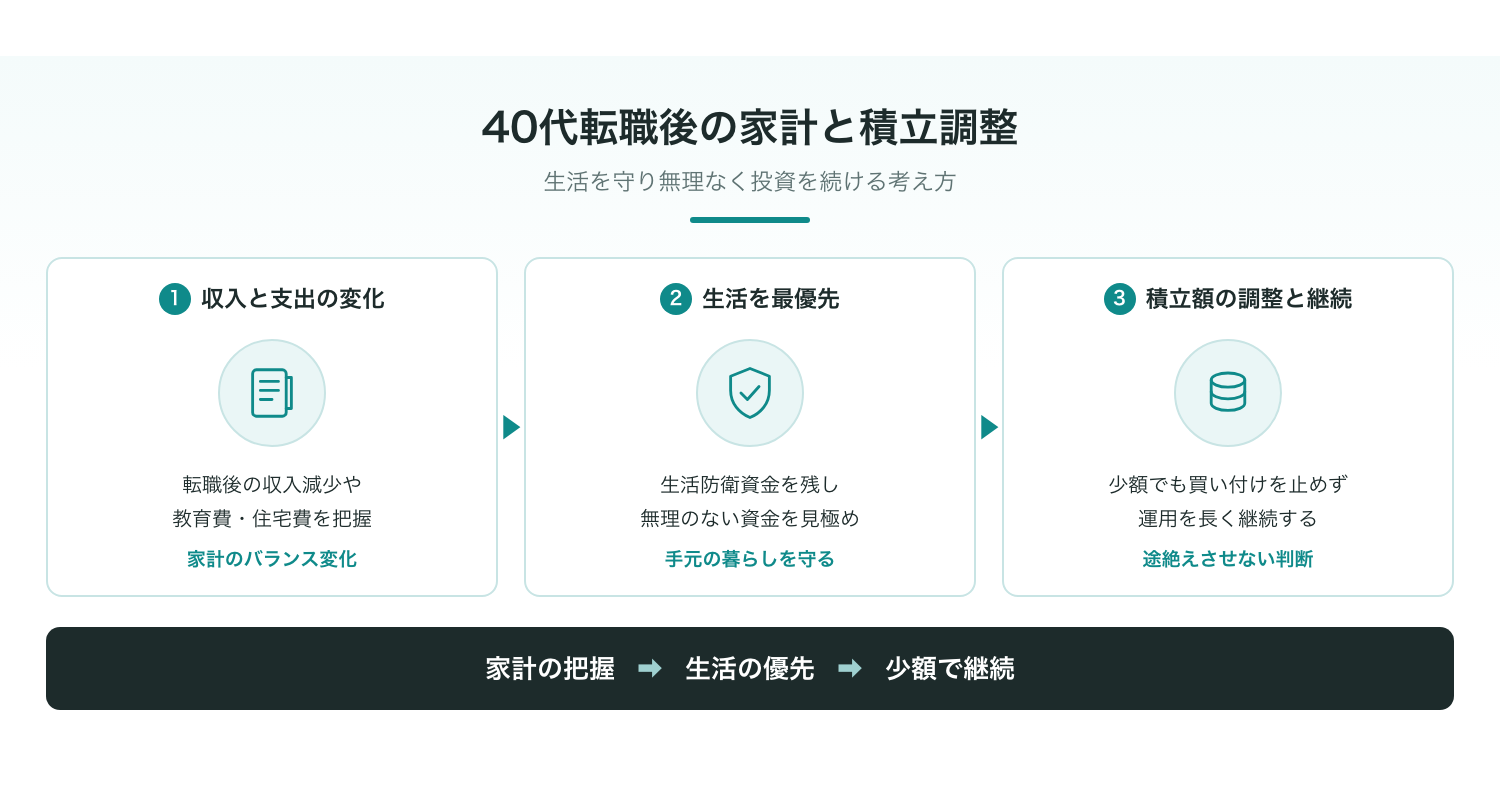
40代は住宅ローンや教育費など、毎月出ていくお金が膨らみやすい時期でもあります。
環境が変われば、家計のバランスが変わるのは当たり前のことです。
投資は、あなたの生活を豊かにするための道具に過ぎません。
日々の暮らしがギスギスしてしまっては本末転倒ですよね。
じゃあ、なぜ無理な積立を続けるのが危険なのか。
いちばん危険なのは、全額解約してしまうこと
これは言わないほうがいいかもしれませんが……。
無理をして無理な積立を続け、生活費が足りなくなって運用中の資産を全額解約してしまう。
ぶっちゃけ、これが一番もったいないです。
資産形成で最も避けるべきなのは、途中で家計が破綻して市場から退場してしまうことなんですよね。
積立額を減らす判断は、失敗ではありません。
むしろ「運用を長く続けるための賢明な防衛策」なんです。
手元の暮らしを守れる人ほど、最終的に納得のいく資産を作れていると僕は考えています。
で、じゃあ具体的にいくらまで減らせばいいのか。
具体的に、いくらまで減らせばいいのか
「減らすのはわかったけど、どうやって決めればいいの?」
「えーっと、感覚で1万円くらい減らせばいいのかな」
ちょっと待ってください。
ここは感覚ではなく、順を追って整理していくのがおすすめです。
ここ、意外です。
「あ、月1,000円しか残らないかも」と思っても大丈夫。
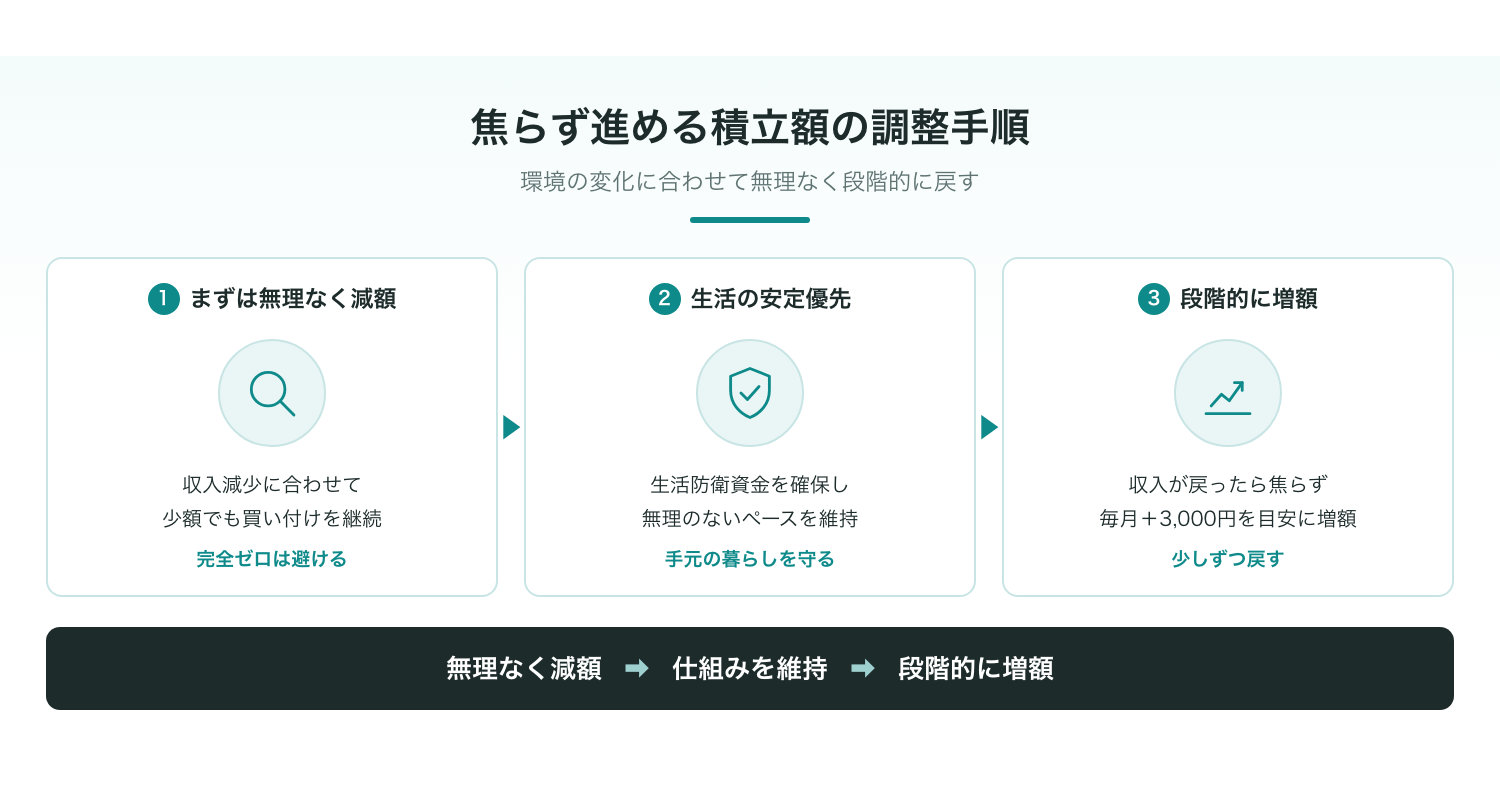
月1,000円でも5,000円でも、買い付けが続いている状態を作ることが何より大切です。
✓ 家計の立て直しと積立調整のコツ
- ●毎月出ていく固定費を優先して整理する
- ●少額(月1,000円〜)でも買い付けの仕組みを止めない
- ●収入が戻ったら毎月+3,000円など段階的に増額する
特に大事なのは、毎月出ていく固定費の見直しです。
家計の全体像を捉え直す具体的な手順は、家計の見直しはどの順番で進める?
挫折しない4つのステップでも詳しく整理しました。
と、偉そうに言っていますが、僕も過去にお金のやりくりで頭を抱えた時期がありました。
これ、僕も最初はうまくできませんでした。
それでも「何とかなる、何とかする」と工夫を重ねてきたからこそ、今の再現性ある方法にたどり着いたんです。
仕事に慣れて収入が戻ってきたときも、焦りは禁物です。
いきなり「+2万円」などと増やさず、「毎月+3,000円」を目安に段階的に戻していきましょう。
設定の考え方は、手取り20万円からの新NISA。
無理なく続ける毎月の設定額を参考にしてみてください。
また、40代からの再スタートに不安があるなら、40代で貯金ほぼゼロ。
今から始める新NISAの現実的なステップもきっと役に立ちます。
ただし、ここにひとつだけ「やってはいけないこと」があります。
月5,000円でも、止めないほうがいい理由
ここ、すごく大事です。
収入が減ったからといって、積立を「完全ゼロ」にしてしまうのだけは避けてほしいんですよね。
なぜなら、一度ゼロにしてしまうと、再開するハードルがめちゃくちゃ高くなるから。
人間って、一度止めた習慣をもう一度動かすのにすごくエネルギーを使うんです。
少額でも買い続けることで、価格が高いときには少なく、安いときには多く買い付ける「ドルコスト平均法」の効果が得られます。
詳しい仕組みについては、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説をご参照ください。
そして、資産形成の一番の味方は「複利効果」です。
運用で得た利益がさらに利益を生んでいく仕組みのことで、時間をかけるほど大きな力を発揮します。
仮に年5%などの一定利回りで運用できたと仮定しても、途中でやめてしまっては効果を得られません。
この仕組みの詳細は、複利は「お金が働く仕組み」で詳しく解説しています。
無理をして毎月何万円も積み立てて途中で解約するより、月5,000円でも長く市場に居続けるほうが、結果として納得のいく資産になります。
じゃあ、今すぐできる行動は何でしょうか。
今日、スマホでできる小さな一歩から
まずは今日、証券会社のマイページにログインしてみる。
あるいは、使っていないサブスクを1つ解約してみる。
そんな小さな一歩からで十分です。
たぶん、思っているより簡単です。
固定費を少し削るだけでも、無理なく毎月数千円が浮いてきますよ。
少しでも積立に回すお金を作るなら、大手キャリアから格安SIMへの切り替えや、毎月出ていくお金のプラン変更も効果的です。
キャリアが変われば、お金の悩みが出てくるのはごく自然なことです。
一人で抱え込まず、僕たちお金のプロに気軽に相談してくださいね。
もし、自分の家計に合った具体的な設定額や、これからの計画に迷うことがあれば、無料の「お金の勉強会」を覗いてみてください。
これからの資産形成のヒントが、きっと見つかるはずです。
無料の「お金の勉強会」の詳細はこちら
積立額を減らすのは、長く走り続けるためのピットイン。
焦らなくて大丈夫。
立ち止まらずに買い続けたという経験そのものが、10年後、20年後のあなたを助ける大きな財産になります。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。