
口座開設まではやったのに、最後の購入ボタンが押せない。
画面を閉じて、スマホを伏せる。
……分かります、それ。
ニュースで「株価暴落」と聞くたびに、胸がざわつきますよね。
「もし自分のお金が減ったらどうしよう」って、手が止まる。
先に言っておきます。
これ、あなたの度胸がないからじゃないんです。
脳が正常に働いている証拠です。
大切なお金を守ろうとするのは、人間としてあたりまえの反応ですから。
と、偉そうに言っている僕も、最初は画面の数字が減るのが怖くて仕方がありませんでした。
でも、ずっと現金だけで持っていても、物価が上がれば実質的なお金の価値は下がっていきます。
じゃあ、どうやってその怖さを乗り越えればいいのか。
僕がやってきたメンタルの切り替え方と具体策を、分かりやすくお話ししますね。
この記事の内容読むのに約9分
投資信託の暴落が怖くて買えないなら、メンタルを切り替える前に仕組みを見よう
ぶっちゃけ、「怖い」と感じる原因の9割は、仕組みがよく分かっていないからです。
たとえば飛行機。
なんであんなでかい鉄の塊が空を飛ぶのか分からないと、乗るのが怖くなりますよね。
投資も完全にそれと同じなんです。
ここ、意外です。
仕組みさえ頭に入ってしまえば、不安は勝手に消えていきます。
値動きの理由を理解する
投資信託の価格が毎日変わるのは、中に入っている企業や資産の価値が動いているからです。
世界中の経済活動や人の心理によって、波のように上下します。
暴落も同じです。
世の中のニュースや景気の波で、ドカンと下がることがあります。
「じゃあ、そのままゼロになるの?」というと、そんなことはありません。
景気が落ち込んでも、僕たちの生活や買い物が完全にストップするわけじゃないですよね。
企業は生き残るために必死で新しいサービスを作り、利益を出そうと努力します。
だから過去の歴史を見ても、落ち込んだ業績は時間をかけて回復してきたんです。
「損をする」の定義をはっきりさせる
「えーっと、でも画面の数字が減るのは損じゃないの?」と思っていませんか。
実は、ここを勘違いしている人がすごく多いんです。
評価額が下がった段階では、画面上の数字が減っているだけ。
あなたが持っている投資信託の「口数(数量)」自体は、1口も減っていません。
あわてて売却して現金に戻した瞬間、はじめて損が確定します。
売らない限り、損はまだ確定していない。
この違いを知っておくだけで、画面の揺れに振り回されにくくなります。
お金の基礎知識をもっと深めたいときは、投資の勉強はどこで始める?
初心者が安全に学べる5つの方法も読んでみてください。
ちなみに、現金だけで持ち続けることの「裏にあるリスク」については、インフレ対策になる資産とは?
現金だけのリスクを減らす考え方で詳しく書いています。
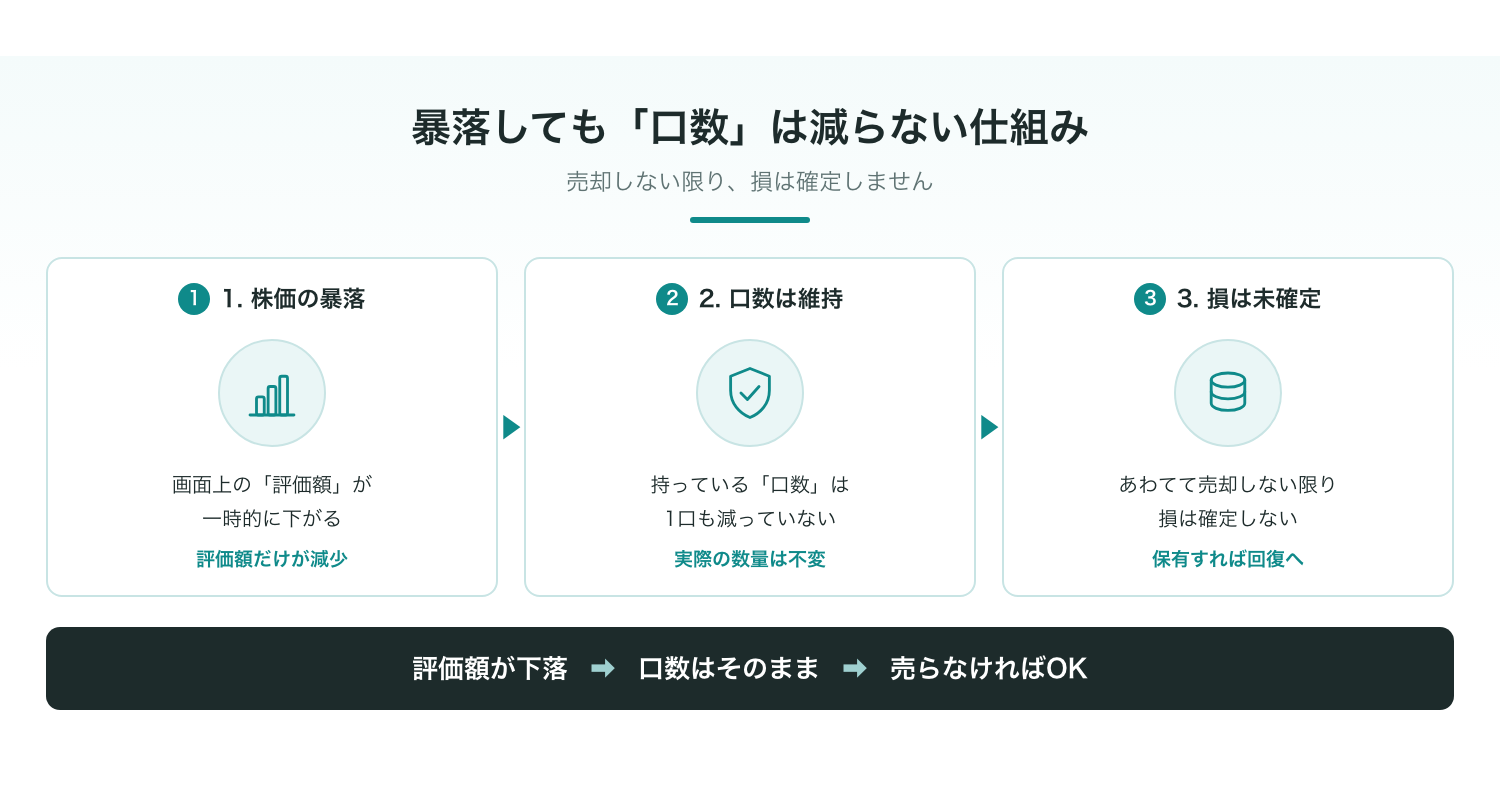
売却しない限り口数は減らない
✓ 暴落の不安を消す仕組みのキホン
- ●・価格が下がっても持っている「口数(数量)」は減らない
- ●・あわてて売却して現金化しない限り、損は確定しない
- ●・企業は活動を続けるため、時間をかけて回復していく傾向がある
ただ、仕組みが分かっても「やっぱり下がるのは嫌だ」と思いますよね。
実は、積立投資において値下がりは「最悪のニュース」ではありません。
値下がりは、実はバーゲンセールだった
値下がり=悪、と思いがちです。
ですが、毎月コツコツ買っていく積立投資においては、まったく逆の意味になります。
安くなっている時期は、同じ金額でたくさんの量を買える「バーゲンセール」なんです。
視点をちょっとずらすだけで、暴落は恐怖の対象から「資産を仕込むチャンス」に変わります。
スーパーの食パンで考えると分かりやすい
日常の買い物を思い出してください。
普段1斤300円で買っている食パンが、セールの日に半額の150円になっていたらどうでしょうか。
「損をした!」って怒る人、いませんよね。
「やった、同じ300円で2斤買えるじゃん」って喜ぶはずです。
投資信託の積立も、まったく同じ仕組みなんです。
毎月決まった金額を買い続けるなら、価格が下がれば下がるほど、たくさんの口数を自分の口座に貯められます。
この仕組みを専門用語で「ドルコスト平均法」と呼びます。
具体的な計算やメリットについては、ドルコスト平均法とは?
積立投資で損を防ぐ仕組みを徹底解説で分かりやすくまとめています。
暴落期に仕込んだ口数が将来の利益になる
価格が下がったときに安く仕込んだ口数は、相場が戻ったときに一気に威力を発揮します。
暴落のときに買った20,000口が、その後の回復期に大きな資産価値へと化けるわけです。
だから「今は将来のために口数を安く仕込んでいる時間だ」と思えばいいんです。
相場が荒れても、「まあ、何とかなる、何とかする」とどっしり構えておけば大丈夫。
僕も最初は画面の数字が減るたびに「うわっ」と思っていました。
でも「今はスーパーのタイムセール中なんだな」と考えるようになってから、相場の波を楽しめるようになりましたよ。
ただし、そのためには絶対に外せない「ある準備」が必要になります。
🎧 この話は音声でも話しています
「新NISA、結局何を買う?」相談2,000件でいちばん多い質問に答える 9分 ・8月16日 ・ 692再生 AI目次 新NISA「何を買う?」2000件の疑問 投資「決められない」本当の理由 失敗しない投資「お金の期限」 続く投資額と信託報酬の最適解 完璧目指さず70点で始める新NISA
購入を踏み出せない原因を知り、完璧を目指さず始めるコツが分かります。
相場が荒れても平気な人は、お金を「3つ」に分けている
これは言わないほうがいいかもしれませんが……暴落でパニックになって売ってしまう人は、手元に残す現金が足りていません。
全財産を投資に突っ込んでしまうから、値下がりしたときに生活が脅かされる恐怖に襲われるんです。
パニックを防ぐコツは、シンプルです。
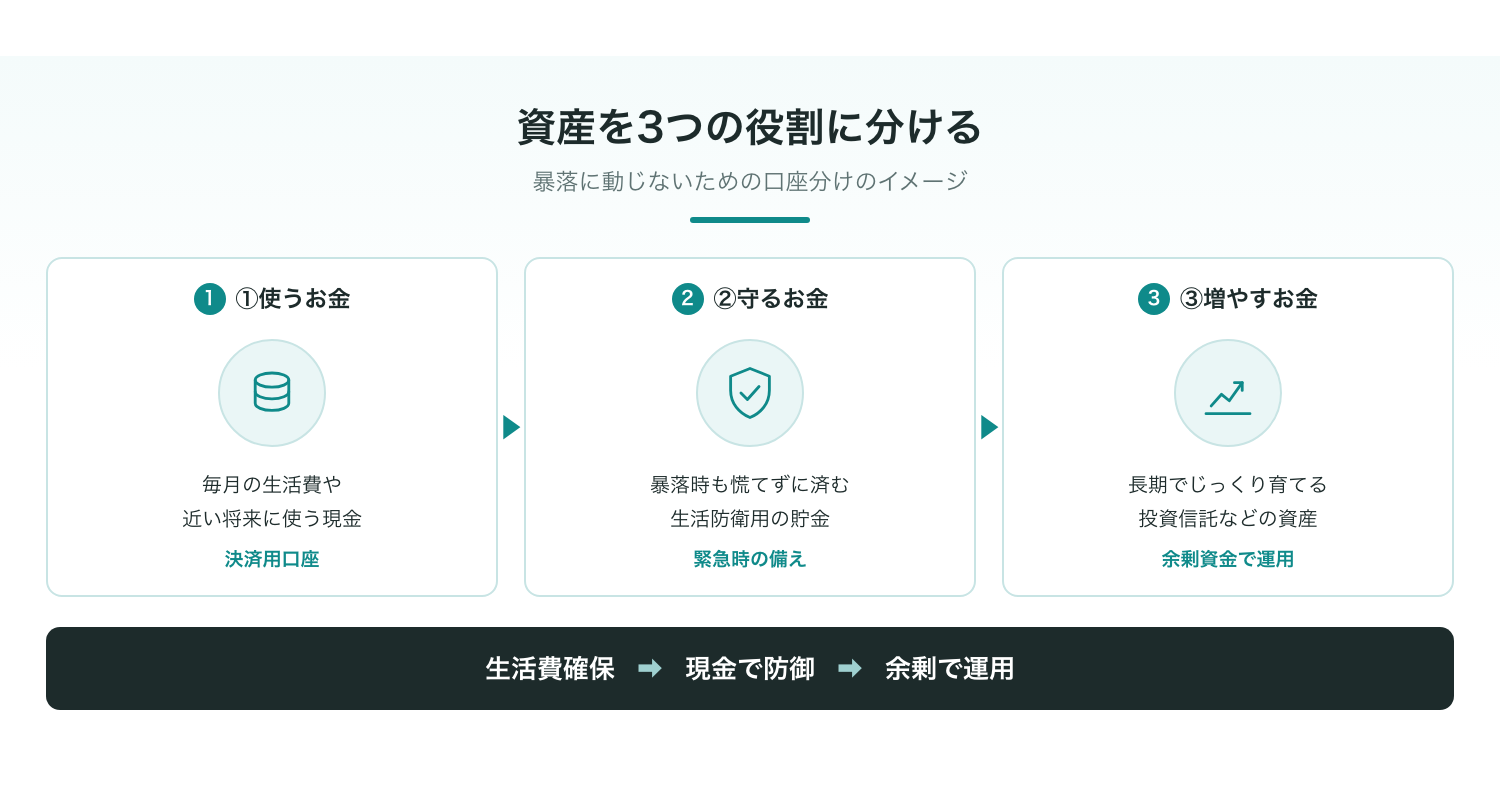
お金を最初から3つの役割に分けておきましょう。
✓ お金を安定させる3つの役割
- ●・使うお金:日常の生活費や、数ヶ月以内に使う予定のある現金
- ●・守るお金:病気や急なトラブルに備える生活防衛資金(生活費の半年〜2年分)
- ●・増やすお金:当面使う予定がなく、10年以上の長期で運用に回せる資金
あなたの場合はどうでしょうか。
投資信託に回すのは、必ず「増やすお金」だけにしてください。
銀行口座に「守るお金」がしっかり残っていれば、画面上の資産が一時的に半減したって生活はびくともしません。
心の余裕が生まれるからこそ、波を静かに見守っていられます。
家計の整理から始めたい人は、家計の見直しはどの順番で進める?
挫折しない4つのステップを参考に固定費などの管理から手をつけてみてください。
お金の分け方が決まったら、次はいよいよ「実際の買い方」です。
ここにもメンタルを痛めないコツがあります。
最初は月1,000円でいい。
メンタルは金額じゃなく「慣れ」で育つ
いきなり大きな金額を投じると、日々のわずかな値動きが気になって仕事も手につきません。
「いや、最初は少額じゃ意味ないでしょ」と思うかもしれませんが、目的は利益じゃないんです。
最初は「値動きに慣れる体験」を重ねること。
心の筋肉は、実際に画面の数字が揺れる感覚を味わうことでしか鍛えられません。
お小遣い程度の金額から設定する
ネット証券を使えば、いまは月々100円や1,000円から買えます。
「万が一ゼロになっても生活も気持ちもまったく痛まない金額」で始めてみましょう。
毎月1,000円なら、仮に30%の大暴落が来ても損はたったの300円です。
ジュース2本分くらいの揺れなら、夜も眠れないなんてことにはなりませんよね。
少額で積み立てながら、「あ、今日は上がってる」「今月は下がったな」と画面を眺める練習をします。
実験するくらいの軽い気持ちでスタートするのがコツです。
毎月の設定額で迷っているなら、積立投資はいくらから始める?
月1万円からで十分な理由や、手取り20万円からの新NISA。
無理なく続ける毎月の設定額がヒントになります。
最初から満点を狙わなくていいんです。
一歩ずつ進めば大丈夫。
そして最後に、いちばん効く「心の薬」をお伝えしますね。
20年後の未来を見つめると、今日の暴落はどうでもよくなる
投資信託を持っている期間が短いと、結果は相場の機嫌に左右されます。
1日や1週間単位の値動きなんて、お金のプロでも当てられません。
ですが、時間を10年、20年と伸ばすと、どうなるか。
世界の経済成長に合わせて、資産は右肩上がりに収束していく傾向が歴史的に証明されています。
時間の経過がリスクを薄めてくれる
世界中に分散投資するインデックスファンドを15年以上持ち続けた場合、過去のデータでは運用成績がプラスに収まる傾向が分かっています。
短期的には大暴落があっても、長い時間をかければその落ち込みを吸収して成長してきたからです。
短期間(1〜5年)の運用
長期間(20年〜)の運用
運の要素が強く、相場の機嫌で損益が大きく振れる
歴史上、世界の成長の波に乗って成果がプラスに収まりやすい
今日の値動きに振り回されるのは、1時間ごとの天気に一喜一憂するようなものです。
「20年後の収穫のために種をまいたんだ」と思えば、途中で雨が降ろうが嵐が来ようが落ち着いていられますよね。
時間を味方につける仕組みについては、複利は「お金が働く仕組み」で詳しく解説しています。
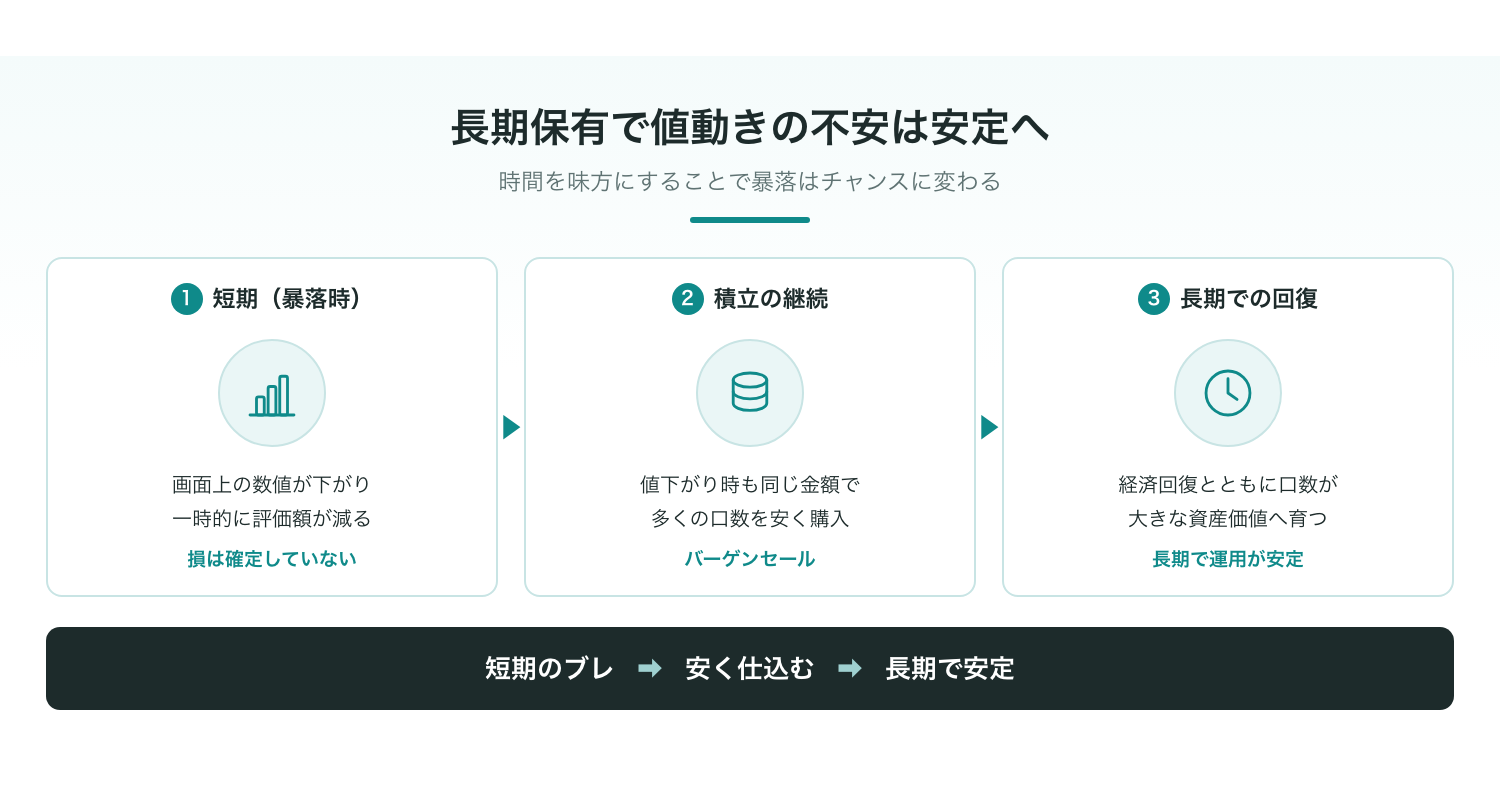
長期になればなるほど振れ幅は収束する
はるか先のゴールを見据える姿勢こそが、メンタルを安定させる一番の近道なんです。
まとめ
最後に、暴落が怖くて一歩を踏み出せないときの考え方を整理しておきますね。
- ☑暴落の恐怖を乗り越える5つのチェックリスト
- ☑・怖さの理由は仕組みを知らないから。
正しく構造を知れば不安は消える - ☑・値下がりは安く口数を仕込めるチャンスと捉え直す
- ☑・手元に生活防衛資金を確保し、減っても困らないお金で運用する
- ☑・月1,000円などの少額から始めて、値動きの耐性を作る
- ☑・10年〜20年先を見据えて、短期的な価格変動を気にしない工夫をする
恐怖をゼロにする必要はありません。
怖がりだからこそ無理なリスクを避けられるし、慎重に計画を立てられます。
それは投資において、立派な強みです。
まずは手元の現金をしっかり守ったうえで、小さな一歩を踏み出してみませんか。
「自分の場合はいくら残せばいいんだろう」「全体像をもっと整理したい」という方は、僕たちが開催している無料の「お金の勉強会」に気軽に遊びに来てください。
一人で悩まず、一緒に基本から整理していきましょう。
最初は誰だって不安ですし、購入ボタンを押す手は震えるものです。
でも、今日踏み出すその小さな一歩が、数年後のあなたとご家族の穏やかな暮らしを作っていきます。
大丈夫、何とかなります。
応援しています。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。