最終更新日:
孫が18歳の春、スマホで自分の口座を開いて思わず笑顔になる。
自分のために祖父母が毎月コツコツと残してくれたお金が、大学の授業料や留学費用としてしっかり育っていた。
「おじいちゃん、おばあちゃん、本当にありがとう」と感謝の言葉が返ってくる。
※場面は例です。
孫へお金を残す手段として、2027年から始まる新しい制度は現実的な選択肢になります。
現金でそのまま置いておくよりも、時間を味方につけてお金を育てる道が開けるからです。
大切なのは、税金や名義のルールを押さえたうえで、家族で無理のない形を整えることです。
この記事の内容読むのに約7分
タンス預金のままでは、静かに価値が削られていく
「孫の口座を作るのは面倒だし、現金のままタンスや金庫に置いて渡せばいいのでは」と考える方もいます。
たしかに現金なら、手続きも不要で一番楽に見えます。
「いや、それは知ってる」と思うかもしれません。
ただ、見落としやすい点があります。
世の中の物価が上がっていく時代には、現金の価値が少しずつ目減りしていくからです。
例えば、いま100万円で買えるものが、将来120万円を出さないと買えなくなるかもしれません。
お金の額面は100万円のままでも、実際に買えるものの量が減ってしまうわけです。
もう一つの問題は、亡くなった時の相続税のルールです。
2024年1月以降の法改正で、亡くなる前に相続人へ渡したお金を相続財産に足し戻す期間が、3年から7年へ段階的に延びています。
孫は原則として相続人ではないため、この「7年以内の足し戻し」の対象からは外れます。
ただし、遺言で財産を譲る場合や、代わりに相続人になっている場合は対象に含まれます。
ぶっちゃけ、ここが一番引っかかります。
現金のまま手渡しや保管を続けていると、後から税務署から「これは贈与ではなく、亡くなった方の財産です」と判定されるリスクが残るんです。
では、なぜ一生懸命貯めたお金が、かえってトラブルを引き起こすのでしょうか。
名義だけ借りた口座と判定される、本当の理由
贈与が認められない原因の多くは、お金の渡し方や管理の順番にあります。
口座の名義が孫になっていても、通帳や印鑑、キャッシュカードを祖父母や親が独占して管理していると、「名義だけ借りた口座」とみなされる心配があります。
名義口座と判断されると、どれだけ孫のために貯めていたお金であっても、元の所有者の財産として課税対象になってしまいます。
これ、僕も最初は信じられませんでした。
本人の努力不足ではなく、税法上の「あげた・もらったの合意」が証明できていないことが理由なんです。
ただ、ここに一つ落とし穴があります。

孫への生前贈与で「こどもNISA」をどう使うか
2027年1月から、新しい選択肢が加わります。
これまで18歳以上のものだったNISAの「つみたて投資枠」の年齢要件が撤廃されると、金融庁が案内しています。
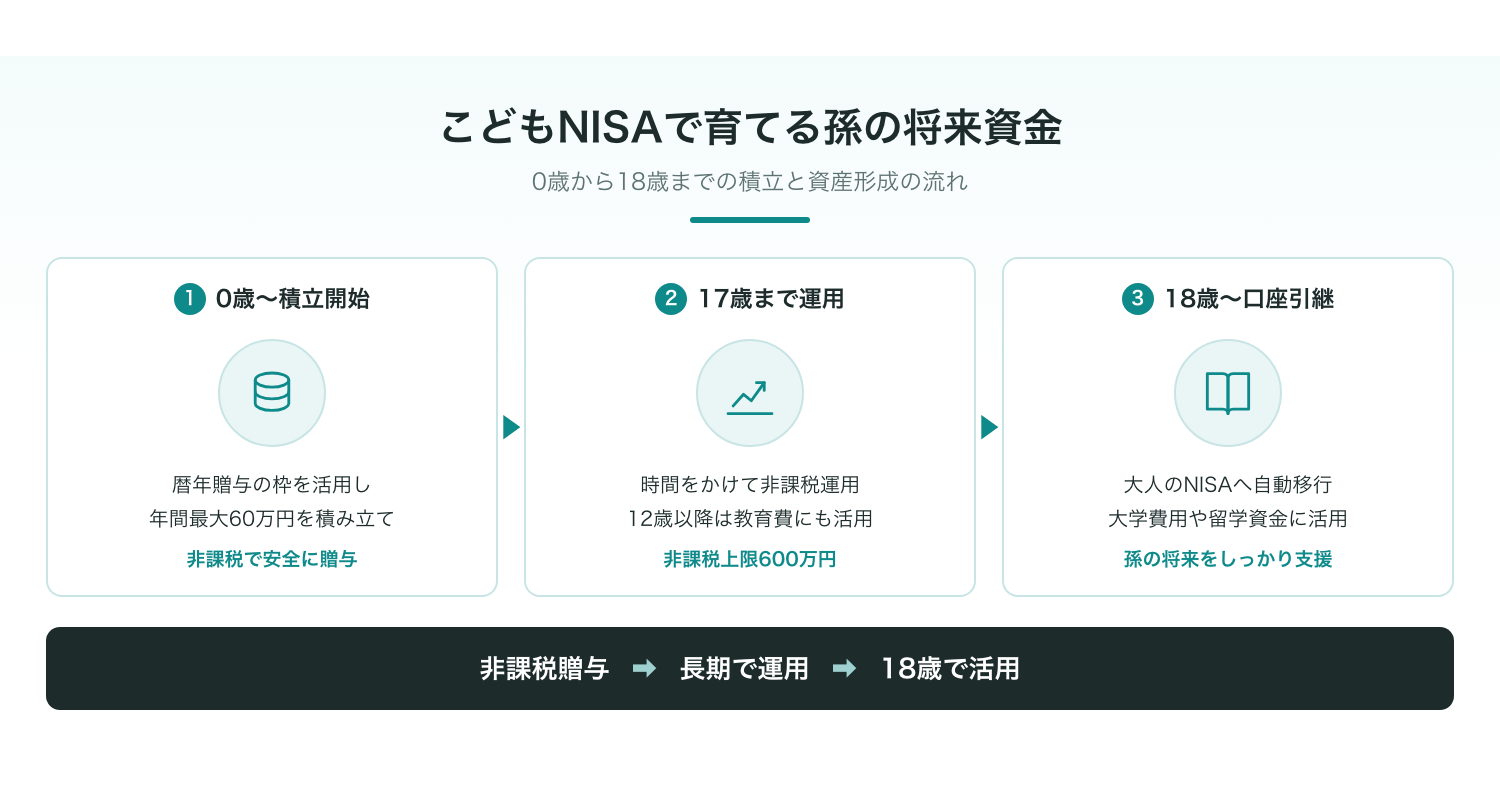
通称「こどもNISA」と呼ばれるこの制度によって、0歳から17歳の子どもや孫の口座で資産運用ができるようになります。
✓ こどもNISAの主な条件
- ●対象:0歳〜17歳(日本在住)
- ●使える枠:つみたて投資枠のみ(年間60万円まで)
- ●非課税の上限:合計600万円まで
- ●運用商品:大人のつみたて投資枠と同じ基準を満たした投資信託
- ●払い出し制限:12歳までは引き出せない(12歳以降は一定条件と子どもの同意で教育費などに引き出し可)
18歳になると、手続きなしでそのまま大人のつみたて投資枠へ引き継がれます。
金融機関の変更ができないなど、途中で変えられない部分もある点には注意が必要です。
細かい運用ルールや手続きはこれから確定する部分もあるため、実際の申請時には金融庁の案内で最新の情報を確認してください。
先に言っておきます。
この年間60万円という枠は、贈与税がかからない「暦年贈与の基礎控除枠(年間110万円)」の枠内にすっぽり収まるんです。
つまり、毎年60万円を孫の口座に振り込んで積み立てていけば、贈与税を払わずに非課税枠で資産を運用できます。
家族で揉めないために、口座を開く前に決めておくこと
着実にお金を渡すためには、次の準備が必要です。
1つ目は、贈与の記録を残すこと。
お金を動かすたびに「贈与契約書」を作成し、双方の日付と署名・押印を残します。
現金の手渡しではなく、銀行口座から孫名義の口座へ振り込みで送金して記録を残すことも重要です。
2つ目は、子どもや親が口座の存在を知り、使える状態にしておくこと。
孫が幼い間は親権者である親が口座を管理しますが、「親が口座の存在を知っており、いつでも使える状態になっている」ことが条件になります。
内緒で勝手に作って貯めていた口座は、税務上リスクが高くなります。
口座を作る前に、祖父母と子育て世代の親の間でしっかり話し合っておくべきポイントがあります。
ここをあやふやにしたまま進めると、後から家族の関係が気まずくなることがあるからです。
まずは、誰が毎月の積立額を負担するのか明確にします。
祖父母が全額を出すのか、それとも親自身のお祝い金なども一緒に積み立てるのか。
家庭によって事情は異なります。
次に、12歳以降に引き出しが可能になったときの使い道です。
制度上、12歳を過ぎると一定の条件と子どもの同意があれば教育費などに充てられます。
「高校受験の費用に使う」のか「18歳まで絶対に手をつけない」のか、方針を揃えておく必要があります。
さらに、お金の教育をどう進めるかも大切です。
ただお金を渡すだけでなく、どのようにしてお金が増えていくのかを子ども自身に伝える機会にできます。
我が家での教え方に悩む場合は、子どもの金融教育の進め方を参考にしながら家族で共通の認識を作っていくとスムーズです。
何とかなる、何とかする、の気持ちで進めるのも大切ですが、家族でルールを決めておくことが後々の安心につながると僕は考えています。
たぶん、思っているより小さいです。
年間60万円を積み重ねると、どうなるか
ここで具体的な数値を使ったシミュレーションを見てみましょう。
※以下の数字は一定の利回りで運用できたと仮定した計算上の目安であり、将来の成果を保証するものではありません。
孫が0歳の誕生月から、毎年60万円(毎月5万円)を積み立てたと仮定します。
10年間の積立総額は600万円となり、制度の上限に達します。
さらにそこから運用を続け、孫が18歳になるまで置いたとすると、複利の力によって資産はさらに育つ可能性があります。
仕組みについては複利の考え方を解説した記事でも詳しく述べています。
値動きがある投資信託を使うため、当然ながら元本が減る時期もあります。
しかし、毎月一定額を定期的に買い続ける手法を取り入れれば、価格が高いときには少なく、安いときには多く買うことになり、平均購入単価を抑えやすくなります。
この方法はドルコスト平均法の仕組みとして知られています。
毎月5万円が難しい場合は、月1万円(年間12万円)から始める形でも十分です。
大切なのは金額の大きさよりも、時間を長く味方につけることなんです。
なお、相続税や贈与税の具体的な判断は各ご家庭の財産状況によって大きく変わります。
動かす金額が大きい場合や全体の相続設計に関わる場合は、必ず税理士や最寄りの税務署へ確認してください。
これは言わないほうがいいかもしれませんが……
まずノートを一冊用意することから始める
孫のために資産を残したいと考えたら、今日できる小さな一歩があります。
それは、ノートを一冊用意して「いつ、だれに、どれくらいのお金を、どんな目的で渡したいか」を自分の言葉でメモしてみることです。
頭の中だけで考えていると、税金の話や制度のルールが混ざって難しく感じてしまいます。
紙に書き出すことで、自分の素直な気持ちと具体的な目標が見えてきます。
書き出せたら、まずは子ども世代(孫の親)へ「こんな風に考えているんだけど」とノートを見せながら話を持ちかけてみてください。
家族だけで全体像がつかみにくいときは、プロの知識を借りて知識を整理するのも賢い方法です。
売り込みのない場でお金の基礎を学びたい方は、無料のオンラインお金の勉強会で家族の資産形成の全体像を確認してみることをおすすめします。
一人で悩む必要はありませんし、お金のプロと一緒に整理すれば現実的な道が見えてきます。
もし、家族ごとの詳しいシミュレーションや契約書の整え方を個別に確認したいときは、fulfullの無料個別相談でも具体的な組み立てをサポートしています。
僕も最初からすべて分かっていたわけではありません。
一歩ずつ一緒に進めていきましょう。
孫の未来を想い、いま動こうとしているあなたの優しさは、正しい手順を踏むことで、孫へ届く形にしやすくなります。
焦らず、家族で話すところから始めてみてください。
ここまで読んでくださった方へ
お金の1問1答
読み終わったあとに、「うちの場合はどうなんだろう」が残ることがあると思います。
その1つを、そのまま送ってください。
僕が読んで、返事を書きます。
通話も日程調整もありません。
名乗らなくてかまいません。
数日のうちに、僕が自分で返事を書きます。